Mudanças do ICMS já em 2016

Mudanças do ICMS já em 2016
 
Para 2016 enquanto todos acompanhavam as propostas do Governo Federal para aumentar a arrecadação e diminuir impactos de orçamento vexatoriamente deficitário, os Estados, correndo em raia secundária e com poucos direcionando atenção as suas ações, praticaram um verdadeiro “impostaço” para tentar balancear suas contas. Impostos Estaduais nas esferas do ICMS, IPVA e ITCMD tiveram aumento de alíquotas. Produtos de uso contínuo como combustível, e entre eles a gasolina, tiveram aumento médio de dois pontos percentuais em suas alíquotas. De forma geral, vinte Estados foram adeptos a política de aumento de alíquotas do ICMS.
 
A crise financeira que estamos vivenciando traz impactos negativos não somente para o orçamento das empresas e das pessoas físicas, mas também para o orçamento da União dos Estados e dos Municípios.
 
O impacto direto no caixa do órgão fazendário das três esferas governamentais é verificado com a queda da arrecadação. A diminuição da atividade econômica, que é uma das consequências da atual crise, traz em seu semblante ação direta nessa queda.
 
As empresas e as pessoas físicas em momento semelhante possuem mais racionalidade, autonomia e agilidade para tomada de decisões. Essas ações corretivas são direcionadas a possibilidade de aumento de receita através da prospecção de novos clientes ou mercados, fato que infelizmente no momento atual pode não trazer muitos resultados, considerando a conjuntura de crise. Resta, então, analisar criteriosamente custos e despesas e sobre os mesmos efetivar ações corretivas que se amoldem ao momento atual.
 
Já os entres governamentais (União, Estados e Municípios) não possuem essa racionalidade, autonomia e agilidade que o momento exige quando a questão é redução de custos ou redução de gastos. Aspectos legais, aspectos de investimentos em infraestrutura e sociais e, principalmente, aspectos políticos impossibilitam que reduções de gastos sejam realizadas na profundidade necessária.
 
Sendo difícil a redução dos gastos para gerir a máquina estatal, resta a alternativa de aumentar a arrecadação. Como mencionamos acima, proposta similar de aumento de receita nas empresas se não for bem estruturada pode trazer efeito contrário, já que o mercado buscará formas de repor aquele determinado produto que apresentar preço comparativamente maior que outro idêntico ou similar. Assim, nem sempre o aumento de preço é o caminho correto, a racionalização de custos e despesas pode trazer efeitos mais favoráveis.
 
De forma contrária, o Estado com seu poder de entre tributário, na dificuldade de redução de custos e despesas e com a pressão de equilibrar orçamento, tem como alternativa o aumento da arrecadação, o que acontece com o afiamento das garras arrecadatórias, ou seja, majoração dos impostos.
 
Para 2016 enquanto todos acompanhavam as propostas do Governo Federal para aumentar a arrecadação e diminuir impactos de orçamento vexatoriamente deficitário, os Estados, correndo em raia secundária e com poucos direcionando atenção as suas ações, praticaram um verdadeiro “impostaço” para tentar balancear suas contas. Impostos Estaduais nas esferas do ICMS, IPVA e ITCMD tiveram aumento de alíquotas. Produtos de uso contínuo como combustível, e entre eles a gasolina, tiveram aumento médio de dois pontos percentuais em suas alíquotas. De forma geral, vinte Estados foram adeptos a política de aumento de alíquotas do ICMS.
 
A proposta básica para capitanear a majoração foi direcioná-la a produtos considerados supérfluos. Nesse rol temos, entre outros, produtos da linha de combustíveis, perfumaria, acessórios automotivos, bebidas, tabacaria, TV por assinatura e serviços de telecomunicações.
 
Item não menos importante na abordagem está por conta da instituição por muitos Estados do Fundo de Combate à Pobreza, cuja base legal está no artigo 82 das Disposições Constitucionais Transitórias da Constituição Federal, que autoriza os Estados a criarem adicional de até dois pontos percentuais na alíquota do ICMS sobre produtos e serviços supérfluos. Esse adicional é que proverá recursos ao Fundo. Atualmente, vinte Estados utilizam a majoração de alíquota do ICMS com base nessa disposição legal.
 
Finalmente, a alteração de peso para 2016 com relação ao ICMS fica por conta das mudanças de tributação e forma de arrecadação relacionada às vendas interestaduais para consumidor final não contribuinte. Essa alteração que tem base na Emenda Constitucional 87/2015, sendo ela normatizada pelo Convênio ICMS 93/2015, afetou diretamente as operações realizadas pelas empresas de e-commerce.
 
Essas empresas, que até o final de 2015, ao venderem produtos em operações interestaduais para consumidores finais não contribuintes, utilizava a alíquota interna do Estado de origem do produto, a partir de 2016 devem elaborar seus preços de vendas considerando a alíquota interna do ICMS do Estado de destino. Devem também recolher no Estado de origem a alíquota normal para uma operação interestadual, e fazer um “rateio” do diferencial de alíquota (diferença entre a alíquota que compõe o preço de venda e a alíquota equivalente ao imposto recolhido no seu Estado origem) de forma a recolher parte desse diferencial no Estado de destino da mercadoria e parte no Estado de origem.
 
Essa proposta de rateio ocorrerá até 2018, sendo que a partir de 2019 o total do ICMS da operação será destinado ao Estado de destino da mercadoria. Essa alteração na forma de tributar e recolher o ICMS trouxe as empresas significativa dificuldade operacional, fator esse gerador de custos a operação que direta ou indiretamente vai ser item a compor o peço final da mercadoria, como o é o aumento de alíquotas do ICMS.
 
Assim, empresas e consumidores que se preparem, pois temos diversas mudanças também no ICMS dos Estados que devem ser de atenção por parte de todos, considerando que irão majorar o preço de venda e também trarão acréscimos a custos de aquisições.
 
Fonte: http://www.jornalcontabil.com.br/
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
ICMS-SP: Mais de 42 mil estabelecimentos do comércio varejista migram para o SAT

ICMS-SP: Mais de 42 mil estabelecimentos do comércio varejista migram para o SAT
 
Mais de 42 mil estabelecimentos do comércio varejista paulista passaram a emitir cupons fiscais eletrônicos (CF-e) em substituição ao cupom fiscal. Desde julho do ano passado, quando se iniciou o cronograma de troca obrigatória do Emissor de Cupom Fiscal (ECF) pelo Sistema Autenticador e Transmissor (SAT), cerca de 400 milhões de cupons fiscais eletrônicos já foram transmitidos à Secretaria da Fazenda do Estado de São Paulo.
 
Na quinta etapa do cronograma estabelecido pela Fazenda, a partir do início deste ano o sistema passou a ser obrigatório para contribuintes dos segmentos de supermercados, postos de combustíveis (em substituição à Nota Fiscal de Venda ao Consumidor – modelo 2) e estabelecimentos que faturaram R$ 100 mil ou mais em 2015 e utilizam a modelo 2.
 
O cronograma de obrigatoriedade do SAT foi elaborado de acordo com a Classificação Nacional de Atividades Econômicas (CNAE) dos contribuintes.
 
 
Sobre o SAT
O Sistema Autenticador e Transmissor (SAT) é um hardware responsável pela geração do Cupom Fiscal Eletrônico (CF-e), sua assinatura digital e transmissão periódica à Secretaria da Fazenda, sem a necessidade de o contribuinte intervir ou formatar arquivos – basta que ele emita o documento fiscal pelo equipamento.
 
O equipamento SAT, praticamente, elimina erros no envio e deve contribuir para a redução do número de reclamações de consumidores, autuações e multas aos lojistas. Os extratos dos documentos fiscais emitidos pelo sistema terão QRCode que permite ao consumidor checar dados da compra e a validade do documento com o uso de smartphone e aplicativo específico da Secretaria da Fazenda.
 
Os varejistas não precisarão mais instalar um equipamento por caixa registradora. O SAT pode ser compartilhado por vários caixas e impressoras. Se o ponto de venda não estiver conectado à internet, o equipamento armazena todas as operações para serem enviadas à Secretaria da Fazenda assim que estabelecer conexão à internet, ou pelo computador do escritório do estabelecimento comercial.
 
 
Ações de fiscalização
 
A Secretaria da Fazenda paulista está acompanhando remotamente a utilização do SAT pelos contribuintes obrigados a utilizar o sistema. Caso verifique que, embora obrigados, muitos estabelecimentos não estão utilizando o SAT, irá deflagrar operação de fiscalização para identificar descumprimento de obrigação tributária, o que pode ocorrer ainda neste primeiro semestre de 2016.
 
Fonte: LegisWeb
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

25 mil mudanças nas regras do ICMS

25 mil mudanças nas regras do ICMS
 
Somente no ano passado foram observadas 24.627 mudanças na legislação do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) das 27 unidades da federação brasileira, segundo comparativo feito pela Systax, empresa de inteligência fiscal, organizadora de um acervo inédito de 2,3 milhões de regras tributárias. A companhia considerou o cadastro de produtos de um supermercado com 20.871 itens, que reflete uma empresa de porte médio, bastante comum em todo território nacional. Alterações de redução da carga tributária também foram analisadas, bem como medidas de adoção da substituição tributária.
 
Paraná foi o campeão
Ainda de acordo com a Systax, foram detectadas 563.517 situações nos estados e Distrito Federal, das quais foram observadas 24.627 mudanças, o que demonstra que o primeiro semestre foi um período agitado. O Paraná foi o estado que mais sofreu alterações, responsável por 46% do total, seguido pelo Rio de Janeiro (31%) e Bahia (15%). O motivo para tamanha mudança se deve ao fato da alteração da alíquota para os produtos alimentícios, que basicamente sofreram majoração de 12% para 18%. Já no Ceará, Mato Grosso e Rondônia não houve mudanças.
 
Alta do tributo para fazer caixa
Mudar a alíquota do ICMS é a forma mais básica para aumentar ou reduzir o ônus tributário. A medida abrangeu 6.546 casos, todos com o objetivo de aumentar a carga tributária e restritos ao Paraná. “Com o levantamento, evidenciamos situações de aumento da carga tributária e percebemos que a majoração da alíquota do ICMS, de 12% para 18%, motivou a maioria dessas mudanças, o que nos leva a concluir que os estados também se articularam para enfrentar o novo ambiente econômico”, diz o diretor da Systax, Fábio Rodrigues.
 
Fonte: DCI – Diário Comércio Indústria & Serviços (Autor: Liliana Lavoratti)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

ICMS: Nova regra já altera a vida das lojas virtuais que vendem para outros Estado

ICMS: Nova regra já altera a vida das lojas virtuais que vendem para outros Estados
 
Lei que entrou em vigor no dia 1º amplia carga tributária e, sobretudo, o peso da burocracia em negócios optantes pelo Simples Nacional; entenda a nova legislação
 
Nova regra do ICMS já altera a vida das lojas virtuais que vendem para outros Estados
Lei que entrou em vigor no dia 1º amplia carga tributária e, sobretudo, o peso da burocracia em negócios optantes pelo Simples Nacional; entenda a nova legislação
 
Há quatro dias, o empresário Igor Gaelzer escreveu na plataforma de publicação online Medium um longo relato de como as alterações na cobrança do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) para o varejo virtual devem afetar a sua empresa – uma pequena loja virtual de acessórios de couro. Em poucas horas ele passou a ser procurado por empreendedores, também donos de ecommerces pelo Brasil, consternados ou desorientados sobre o tema retratado.
 
“Algumas pessoas estavam, como eu, se perguntando o que fazer. Outras nem sabiam o que era essa alteração do ICMS”, conta Gaelzer, que a seis dias da festa de reveillon soube que as regras para o recolhimento e a burocracia contábil em torno da aferição do tributo mudariam sensivelmente para empresas como a dele a partir de 1º de janeiro de 2016. “Nosso contador nos chamou para uma reunião com urgência. A gente ficou bastante preocupado.”
 
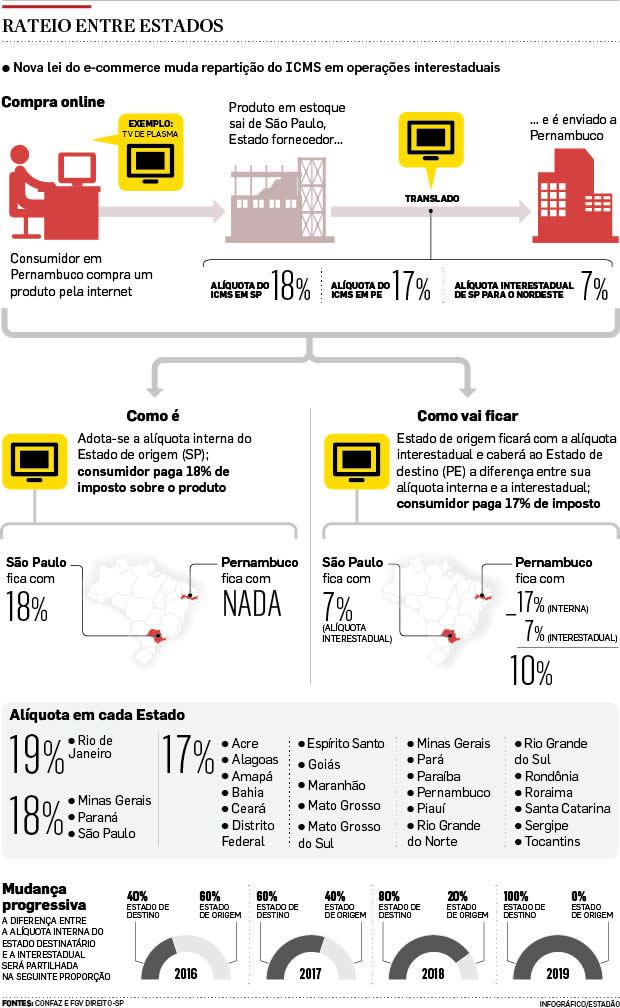
Em resumo. A nova regra do ICMS impacta as transações não presenciais (vendas por telefone ou por internet) entre dois Estados, com destino a um consumidor final. Motivada pelo boom do comércio eletrônico em todo o território nacional, a nova regra reparte o imposto recolhido, gradativamente, com o Estado de destino da venda do produto – na tentativa de compensar Estados que não sediam centros de distribuição, mais concentrados nas regiões Sul e Sudeste. (Entenda as alterações da nova lei na arte abaixo)

estadao_encarte

A medida visa colocar fim à guerra fiscal entre os Estados, uma queixa constante dos governadores e pauta há tempos entre os congressistas. Mas, na opinião de Miguel Silva, advogado e tributarista do escritório Miguel Silva & Yamashita advogados, do jeito que está, a lei incendeia a vida dos empreendedores, principalmente os que abraçam o Simples Nacional, regime tributário para empresas com faturamento bruto anual de até R$ 3,6 milhões.
 
“Isso tudo coloca em xeque a instituição do Simples. Antes, o ICMS estava embutido no Simples. Agora, além do Simples e do ICMS embutido, o empresário vai ter de calcular a diferencia entre o ICMS cobrado no estado de origem da mercadoria e no de destino. A diferença, ele vai ter de pagar no ato da emissão da nota”, explica Silva.
 
Mais imposto. Segundo o advogado, os empresários optantes pelo Simples pagarão mais tributos do que antes e vão se envolver com uma burocracia maior no dia a dia. “É como o ditado romano, a medida visa “dar a César o que é de Cesar”, resolvendo um problema grave de substituição tributária entre os municípios. Mas para dar a César, o empresário vai ter de passar pelo inferno antes”, afirma Miguel Silva.
 
Para o contador Heber Dionísio, da plataforma Contabilizei, o impacto dessas alterações no cotidiano das empresas passará ou pela necessidade de contratar mão de obra especializada ou gastar mais dinheiro com o escritório de contabilidade. “Ou o contador irá repassar o custo de análise da nota e geração da guia aos honorários ou irá repassar o serviço ao lojista do e-commerce”, diz.
 
“Além de recolher o ICMS embutido no Simples Nacional através do DAS ele terá de recolher a parte do Estado de destino (atuais 40% sobre a diferença, que será 60% ano que vem, 80% em 2018 e 100% da diferença para o estado de destino em 2019)”, conta Dionísio.
 
Na prática. O impacto dessa alteração, neste momento, vem sendo analisado por Thibaud Lecuyer, dono da Dafiti. “Nós começamos a nos preparar no ano passado. Foram três meses de trabalho com nossa equipe de tecnologia para adptamos nossos sistemas”, conta ele, que vai aguardar os próximos dias para definir a necessidade ou não de contratações em virtude do aumento da burocracia.
 
Já Igor Gaelzer, que toca um negócio bem menor que a Dafiti, diz não ter alternativas a não ser contratar alguém. “Somos em três no escritório e, assim que a lei mudou, a gente deixou de ser uma empresa com foco no cliente para ser uma empresa de administração de papelada. Vou ter de contratar mais uma pessoa para me ajudar, um funcionário CLT que vai trabalhar para o governo e que vai gerar mais impostos para o governo”, diz.
 
Depois de uma série de negociações e iniciativas, como o Protocolo 21, em 2011 foi aprovada em abril de 2015 a emenda constitucional 87/2015, antes chamada de PEC do Comércio Eletrônico, que determina a repartição gradativa da arrecadação de ICMS entre os Estados de origem e de destino.
 
Para diminuir o impacto nos cofres dos Estados fornecedores, a regra será aplicada aos poucos: para 2016, o Estado de destino ficará com 40% da diferença entre a alíquota interna e a interestadual, alcançando a totalidade da diferença em 2019 (entenda no quadro ao lado).
 
Saiba como a nova lei do ICMS impacta no processo de venda de uma empresa optante pelo Simples Nacional (fonte: Igor GAelzer)
 
Antes de 2016:
 
1- Gerar a nota fiscal eletrônica.
 
2- Imprimir duas vias da nota fiscal.
 
3- Adicionar uma via junto ao produto.
 
4- Enviar o produto.
 
5- Pagar a guia do imposto SIMPLES no final do mês.
 
Em 2016:
 
1- Gerar a nota fiscal eletrônica.
 
2- Imprimir duas vias da nota fiscal.
 
3- Checar a tabela de alíquota de ICMS, de acordo com o seu estado e o do cliente.
 
4- Calcular a diferença da alíquota interna e a alíquota interestadual entre os dois estados. No caso de uma venda do RS ao RJ, a alíquota interna é de 19% e a interestadual é de 12%. Ou seja, o valor da diferença de ICMS é de 7%.
 
5- Dividir esta diferença de 7% em duas partes: 40% dela fica para o estado do cliente e 60% para o nosso.
 
6- Entrar no site do SEFAZ e emitir a guia para pagamento dos 40% dos 7% que vai para o estado do RJ. Este site varia de acordo com o estado do cliente e os campos a serem digitados também mudam. Digitar as informações da sua empresa e da venda manualmente para emitir o GNRE?—?Guia Nacional de Tributos Interestaduais.
 
7- Imprimir a guia do GNRE.
 
8- Pagar a guia do GNRE.
 
9- Imprimir o comprovante de pagamento do GNRE.
 
10- Juntar a nota fiscal, a GNRE emitida e paga, assim como o comprovante de pagamento e coloque-os junto ao produto.
 
11- Enviar o produto ao cliente.
 
12- Pagar a guia do imposto SIMPLES no final do mês.
 
Fonte: http://pme.estadao.com.br/
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Como é o efeito cascata do ICMS

Quem está na ponta da cadeia produtiva, no caso o consumidor, fica com o principal impacto da alteração tributária

O Imposto sobre Circulação de Mercadorias e Serviços (ICMS) está presente em todas as etapas de uma cadeia produtiva (desde a fabricação até a venda ao consumidor final). Dessa maneira, o aumento do imposto incidente em uma etapa acaba repercutindo em todas as demais.

Além disso, sua base de cálculo, que normalmente corresponde aos preços efetivamente praticados, serve também para o cálculo de outros tributos, como PIS (Programa de Integração Social) e Cofins (Contribuição para o Financiamento da Seguridade Social).

Essas características fazem com que o ICMS acabe se tornando um imposto “em cascata”.

Sempre que um Estado decide aumentar alíquotas, como o governo gaúcho está propondo agora, esse efeito é potencializado, ou seja, o valor que é pago em outros impostos também fica maior, pesando mais no bolso do consumidor.

Como funciona a cobrança do imposto*

1 ) Um agricultor vende a produção de algodão por R$ 10 mil para fiação (o RS não tem produção comercial de algodão, mas essa atividade seria isenta)

2) Na tecelagem, o algodão é transformado em tecido e é vendido para uma indústria de confecção por R$ 30 mil.

Pela venda, terá de pagar ICMS: R$ 30 mil x 17% = R$ 5,1 mil

3) A indústria então produz camisas, que são vendidas para lojas por R$ 60 mil.

Pela venda, terá de pagar, em ICMS, R$ 5,1 mil. O cálculo é o seguinte: R$ 60 mil x 17% = R$ 10,2 mil – R$5,1 mil (valor que já foi pago na etapa anterior)

4) Quando o consumidor comprar uma dessas camisas, pagará pelo ICMS que foi cobrado da indústria e da loja, pois o ICMS é um imposto que sempre é transferido para o preço pago pelo último comprador da mercadoria.

Como o consumidor é normalmente quem ocupa a ponta desse ciclo econômico, ele acaba arcando com o total do ICMS. Além do ICMS, paga outros tributos incluídos no custo, como PIS e Cofins. Pesam ainda outros itens, como a energia gasta na produção e no comércio e o combustível usado no transporte, que também podem ter a alíquota de ICMS elevada no RS. Assim, os produtos acabam ficando ainda mais caros na hora de comprar nas lojas.

Ao pagar R$ 30 por uma camisa, o consumidor arca com ICMS, Cofins e PIS. A carga tributária total é de 34,67% (equivalente a R$ 10,40), somando não apenas as alíquotas, mas o custo real do tributo sobre o valor agregado.

*O exemplo foi elaborado com a ajuda do consultor tributário da Fecomércio Rafael Borin. Para facilitar a explicação, o tipo de cálculo utilizado foi simplificado, partindo da aplicação direta da alíquota sobre os valores. Na prática, o peso do tributo é ainda maior.

Fonte: ZH
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.