NF-e – A partir de julho de 2016 novos campos serão validados pelo programa

NF-e – A partir de julho de 2016 novos campos serão validados pelo programa

A partir de 1º de julho de 2016 o programa da NF-e vai validar o campo do Código de origem da mercadoria com o campo da alíquota aplicada à operação.

Serão rejeitados os arquivos da NF-e que apresentarem inconsistências entre a alíquota aplicada à operação e o Código de origem da mercadoria.

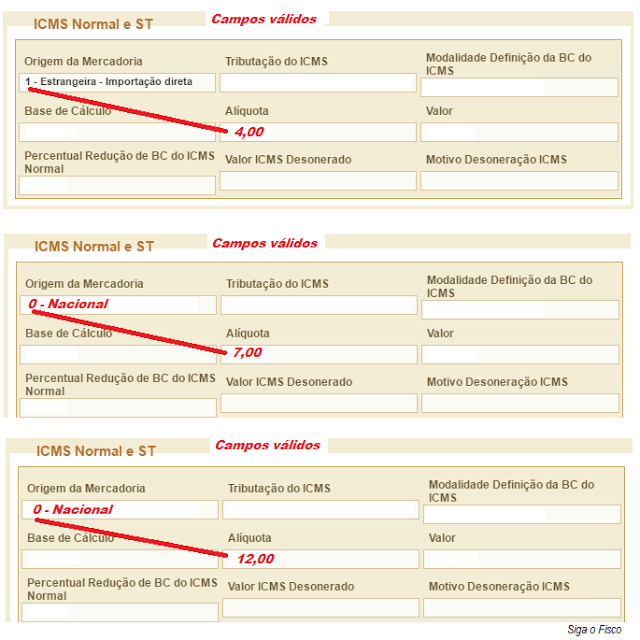
A seguir alíquotas de ICMS aplicáveis às operações interestaduais e seus respectivos Códigos de origem das mercadorias:

Alteracao NFE Julho01

Operação interestadual – Alíquota de 4%

Alteracao NFE Julho02

Operação interestadual – Alíquota de 7% e 12%

Alteracao NFE Julho03

Com as novas regras de validação, será rejeitado o arquivo da NF-e que tiver alíquota interestadual de ICMS incompatível com o Código de origem da mercadoria.

Estas regras de validação dos arquivos da NF-e constam da NT 2015.003 (Versão 1.80) e serão aplicadas a partir de 1º de julho de 2016.

Alteracao NFE Julho04

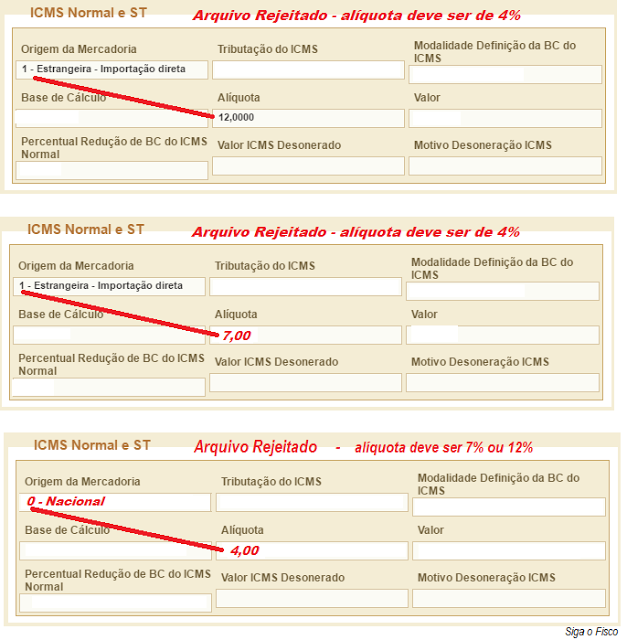
A seguir exemplos de arquivos válidos e rejeitados.

Alteracao NFE Julho05

Alteracao NFE Julho06

Quando se tratar de operação interestadual com mercadorias estrangeiras, a alíquota do ICMS será de 4% e se a mercadoria for nacional será de 7% ou 12% (observadas às exceções).

Para evitar rejeição do arquivo da NF-e é necessário analisar e sanear possíveis inconsistências existentes nos parâmetros até 30 de junho.

Fonte: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Emissão gratuita de NF-e acaba em janeiro de 2017

Emissão gratuita de NF-e acaba em janeiro de 2017
 
Quem ainda não tem emissor próprio de nota fiscal eletrônica (NF-e), deve começar a se mexer desde já. A partir de janeiro de 2017, a Secretaria da Fazenda do Estado de São Paulo (Sefaz-SP) desativará os aplicativos gratuitos para emissão.
Com isso, todos os contribuintes do ICMS paulista só poderão emitir documentos fiscais se tiverem um software próprio criado por uma desenvolvedora, informa a Sefaz-SP. Isso inclui os que atuam sob o regime do Simples Nacional – ou seja, os micro e pequenos negócios.
 
Desde 2006, quando começou o processo de informatização e transmissão de documentos fiscais pela internet, a Sefaz-SP tem autorizado o download gratuito dos aplicativos de NF-e e de Conhecimento de Transporte Eletrônico (CT-e) em seu portal.
A ideia, a princípio, era massificar o uso do processo. Mas, apesar dos investimentos realizados no sistema, um levantamento recente da Sefaz-SP mostra que 92,2% das NF-es são geradas por emissores próprios. O número sobe para 96,3%, no caso dos CT-es.
 
Se para as pequenas empresas o aplicativo gratuito era uma vantagem por não ter o custo do provedor, agora é necessário começar a se preparar para a mudança o quanto antes, alerta Marcel Solimeo, economista-chefe da Associação Comercial de São Paulo (ACSP).
 
“Já se foi praticamente meio ano, e no fim do ano não dá para pensar nessas coisas, e sim em vender. É hora de procurar alternativas, sejam existentes ou novas, e de escolher o provedor que oferece o melhor custo, pois a mudança já estava prevista”, afirma Solimeo.
 
Márcio Shimomoto, presidente do Sindicato das Empresas de Serviços Contábeis do Estado de São Paulo (Sescon-SP), reforça a importância de não deixar para a última hora, já que todo software exige treinamento e parametrização para funcionar adequadamente.
 
“Isso não se faz em um mês”, afirma. “Se o empreendedor não souber onde procurar alternativas, deve falar o quanto antes com seu contador, que certamente terá ‘na manga’ um parceiro que desenvolva esse tipo de solução para indicar.”
 
A Sefaz-SP também recomenda aos contribuintes paulistas, que já tenham o aplicativo instalado, que façam a migração para soluções próprias antes que as novas regras de validação da NF-e e do CT-e impeçam o seu funcionamento.
 
“Os contribuintes que tentarem realizar o download dos emissores de NF-e e CT-e receberão a informação sobre a descontinuidade do uso dos aplicativos gratuitos (…), já que a partir de 1º de janeiro de 2017 não será mais possível”, disse a secretaria, em comunicado.
 
 
RECOMENDAÇÕES
 
Exceto pelo custo pontual de ter um software próprio, a mudança não será tão traumática: de acordo com Shimomoto, o atual aplicativo de emissão de NF-e é de poucos recursos, quase uma “máquina de escrever eletrônica.”
 
Isso porque o sistema da Sefaz-SP não faz gestão, nem controle de estoques, nem o simples cálculo de impostos, e a própria secretaria não tem condições de dar suporte técnico ao aplicativo – que acabou migrando para os próprios contadores.
 
“Ele praticamente datilografa os dados no software”, diz Shimomoto, lembrando que hoje no mercado há vários softwares de qualidade, que guardam até os dados .xml (terminação referente aos dados das NF-es, que devem ser arquivados eletronicamente por cinco anos, de acordo com a lei), e que podem ser contratados a um custo mínimo mensal que varia entre R$ 50 a R$ 60.
 
Quem tem um sistema próprio também conta com suporte técnico especializado. “Existem até empresas que oferecem a solução para emissão de notas a custo zero, e o empreendedor só paga a mais se quiser que o sistema faça um fluxo de caixa ou um controle de estoque, por exemplo – assim como faz o Google”, lembra o presidente do Sescon-SP.
 
Assim, o empreendedor não pode deixar passar o prazo: recentemente, a Sefaz do Amazonas suspendeu mais de 5,8 mil inscrições estaduais de empresas que deixaram de emitir as NF-es, alegando que isso poderia ocultar esquema de fraude e sonegação de impostos.
 
Segundo Shimomoto, a primeira penalidade de não emitir NF-e é mais de caráter administrativo e interno: num primeiro momento, pode trazer problemas ao fluxo de caixa da empresa, além de levantar questões referentes à defesa do consumidor.
 
Já Adão Lopes, CEO da desenvolvedora Varitus Brasil, lembra que, se isso ocorreu no Amazonas, acontecerá em todos os estados que não se adequarem.
 
“Se (as empresas) não migrarem, ficarão ilegais, passíveis de multa, e podem ser pegas como sonegadoras nas declarações de impostos anuais”, diz o executivo, que estima que mais de 100 mil empresas ainda têm de adotar o sistema próprio de emissão da NF-e.
 
Fonte: Diário do Comércio (Autor: Karina Lignelli)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

As principais vantagens de consultar notas fiscais eletrônicas todos os dias

As principais vantagens de consultar notas fiscais eletrônicas todos os dias
 
A Nota Fiscal é um documento obrigatório que oficializa e descreve transações de compra, venda e prestação de serviços, e devem ser emitidas por todas as empresas.
 
Além disso, também é obrigação das empresas armazenarem toda NF que emite e recebe, bem como escriturá-las no sistema SPED, incidindo multas e penalidades fiscais quando não cumpridas.
 
Entretanto, mais do que uma obrigação, as NFes podem ajudar muito na gestão do negócio, sobretudo quando há um controle e suas informações são utilizadas nas estratégias e tomadas de decisões. Analisá-las com frequência aumenta a eficiência das operações da empresa, que ganha mais recursos com a nota fiscal eletrônica, sendo possível, inclusive o acesso mais dinâmico.
 
 
Consulta de Notas Fiscais Eletrônicas direto da Sefaz
 
Com o SPED, a Secretaria da Fazenda passou a disponibilizar formas de conectar-se aos servidores do governo para permitir a emissão das notas e também para consultá-las.
 
Por isso, agora é possível consultar as notas fiscais que foram emitidas para sua empresa, sem depender do fornecedor enviar informações. Existem diversas formas de fazê-lo, como utilizando o programa gratuito da Sefaz ou usando ferramentas especializadas de consulta.
 
Veja cinco vantagens em verificar as notas fiscais eletrônicas diariamente e utilizar suas informações na estratégia da empresa:
 
1- Centralização e controle de processos
A consulta das notas fiscais eletrônicas (NFe) permite centralizar processos de faturamento, mesmo nos casos em que as companhias possuem filiais em outros estados. É possível direcionar os processos para a sede, reduzindo o número de colaboradores no setor e tributos trabalhistas sem que o negócio perca sua eficiência.
 
A partir daí o departamento financeiro poderá se antecipar e planejar pagamentos em datas pré estabelecidas. Os departamentos comercial e de logística podem prever a demanda de produtos e insumos, entre outros processos que podem ser antecipados.
 
 
2 – Proteção contra notas frias
Notas frias são notas que emitidas para uma empresa, sem que a mesma tenha feita a compra de algum produto ou sequer tenha conhecimento da operação. Normalmente as empresas não ficam sabendo dessas notas e posteriormente podem ser questionadas pelo fisco sobre o motivo de não terem escriturado tais notas e pago os devidos impostos, podendo acarretar até me multas.
 
A consulta das NFes diariamente, permite ao gestor saber de tais notas na data em que foram emitida, dessa forma ele pode se proteger por meio da manifestação do destinatário.
 
3 – Proteção contra notas canceladas
O gestor também fica sabendo sobre as notas canceladas e assim consegue avaliar a situação, sem correr o risco de escriturar notas incorretas e pode entrar em contato com o emissor caso acredite que tenha havido algum engano.
 
4 – Antecipação a chegada de produtos
Com a nota visualizada antes da chegada do produto, o setor já sabe o que esperar na entrega. Além disso o gestor também consegue identificar erros antes da saída do produto no fornecedor, evitando burocracia extra na devolução e troca de mercadoria que atrapalha a produtividade da empresa.
 
No momento da entrega, o setor responsável poderá verificar se a mercadoria bate com o descrito na nota e se houver divergências poderá pedir o retorno ou até mesmo negar o recebimento até que sejam realizadas as modificações.
 
5 – Auxilia na logística
Da mesma forma, que a consulta e download da NFe ajuda no recebimento de mercadorias, há benefícios na entrega. O planejamento com a logística ganha força, uma vez que é possível se antecipar na questão das entregas, principalmente no contato prévio com o cliente para que este possa preparar o local de descarga e armazenamento dos produtos.
 
Extra – 6. Inteligência de Negócio
As NFes na verdade contém muito mais informações do que podemos ver na nota impressa (DANFe). Usando as ferramentas certas, você consegue gerar relatórios extremamente poderosos, sem depender de entrada manual de dados, baseados na análise automática dos documentos.
 
Consultas Automáticas Diárias de Notas Fiscais
 
Existem ferramentas para automação de consultas de NFes direto da Sefaz, sem depender de ações manuais, o que acelera ainda mais a gestão de diversas áreas de seu negócio.
 
Fonte: Arquivei
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Acabou a emissão gratuita de NF-e, e agora?

Acabou a emissão gratuita de NF-e, e agora?
 
A Nota Fiscal Eletrônica se tornou parte fundamental do processo de gerência empresarial e fiscalização de impostos no Brasil. O que começou gradual e tinha ares de inovação e diferencial, hoje é a realidade que permeia nossos processos financeiros.
 
Na semana passada, o Sefaz suspendeu a inscrição de mais de 5,8 mil empresas, só no Amazonas, simplesmente pelo fato de elas não emitirem NF-e, alegando que as mesmas podem estar escondendo esquemas de fraude.
 
Essas empresas tiveram um ano e meio para se regularizar, mas não o fizeram. Justamente por isso é tão importante alertar empresários e contadores sobre as novidades envolvendo a emissão de notas fiscais.
 
A Sefaz informou, no mês passado, que irá descontinuar a última versão dos seus emissores gratuitos de NF-e. O aplicativo, em sua versão atual, não terá um sucessor, e conforme forem surgindo alterações legais para emissão, o aplicativo já instalado se tornara obsoleto, pois trabalhará com regras desatualizadas.
A decisão passa a valer a partir de 01 janeiro de 2017, e os empresários que emitem NF-e devem buscar se atualizar com uma ferramenta profissional, dentro dos próximos sete meses. As vantagens são muitas. Enumerei as quatro mais importantes.
 
1. Atualizações automáticas – não precisar se preocupar se suas emissões estão atualizadas com as constantes mudanças de tributação faz toda a diferença na rotina do empresário. O Governo Federal sofre alterações tributárias constantes, e as regras que regem esses impostos muitas vezes mudam. É ilegal informar dados errados a seus clientes e fornecedores. Além disso, a desatualização se torna passível de sonegação, que é crime grave. Sistemas profissionais garantem o serviço atualizado e em dia com as obrigações fiscais, resguardando sua empresa.
 
2. Suporte especializado – teve problema nas emissões? Não se preocupe, um serviço profissional de suporte vai resolver tudo e sua empresa não vai perder dinheiro no processo. Isso poupa tempo e garante o serviço, consequentemente a qualidade que repercute para a sua própria empresa. No caso dos contadores, ainda há o aumento da confiança do cliente em escritório de contabilidade.
 
3. Armazenamento garantido – muitos empresários não sabem, mas toda nota emitida deve ser armazenada por cinco anos, obrigatoriamente, correndo o risco de uma fiscalização que te acuse de irregularidades fiscais. Softwares profissionais já vêm com pacotes de armazenamento que garantem essa segurança, sem contar que isso poupa investimentos próprios em armazenamento interno da empresa, o que te faria gastar mais com infraestrutura.
 
4. Adaptação ao sistema – tudo que é feito às pressas corre um risco maior de erro. Muitas das empresas autuadas pelo Sefaz no Amazonas protelaram, e hoje estão sendo taxadas de ilegais. Migrar o quanto antes te garantirá segurança na tomada de decisão, e tempo de adaptação e implementação, principalmente no caso dos contadores que possuem diversos clientes. Então, não nem pensar em deixar essa mudança para a última hora.
 
O objetivo da NF-e é gerar um melhor controle sobre o recolhimento de impostos, e inclusive de defesa do consumidor, proporcionando um controle claro das transações comerciais realizadas. A alteração vem baseada em um levantamento realizado pela Sefaz, que aponta que o total de NF-es geradas por empresas que optaram por emissores próprios somam 92,2%.
 
A partir de 01 de janeiro não será mais possível fazer o download dos emissores. A própria Sefaz recomenda que os usuários que já tenham o aplicativo instalado, façam a migração para soluções próprias antes que a introdução de novas regras de validação da NF-e impeçam o seu correto funcionamento. Vale a pena se preocupar agora e evitar dores de cabeça mais tarde.
 
Fonte: Administradores (Autor: Adão Lopes)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Cartas de Correção (CC-e) de Notas Fiscais Eletrônicas, saiba tudo a respeito

Cartas de Correção (CC-e) de Notas Fiscais Eletrônicas, saiba tudo a respeito
 
Com o SPED e a Nota Fiscal Eletrônica (NFe), o Fisco tem tido cada vez mais acesso a informações das empresas, bem como sendo gradativamente mais rígido com erros.
 
Nesse sentido, para que certos equívocos cometidos na hora do preenchimento possam ser corrigidos, você pode emitir uma Carta de Correção Eletrônica (CCe) dentro de um prazo determinado. Mas, qual o prazo? Que tipo de informação pode ser corrigida? Continue lendo para conferir todos os detalhes que envolvem uma CCe de Nota Fiscal Eletrônica.
 
O que é uma carta de correção?
Diferente de como era antigamente, onde uma carta de correção era realizada de forma manual com um formulário de correção anexado à nota fiscal, hoje em dia utiliza-se apenas meios digitais, pois além de ser mais seguro é também mais prático. Como citamos anteriormente, uma carta de correção é um documento utilizado para corrigir erros de preenchimento da Nota Fiscal Eletrônica. Caso você preencha uma NFe erroneamente, pode corrigir emitindo uma CCe (carta de correção eletrônica).
 
Quando é possível emitir uma carta de correção?
Sempre que for necessário alterar alguma informação ou corrigir algum erro de preenchimento de uma Nota Fiscal Eletrônica, você tem o direito de emitir uma Carta de Correção Eletrônica, apenas deve-se atentar aos requisitos e normas sobre quais os campos que podem ser alterados.
 
Qual o prazo para se fazer uma CCe após a emissão da NFe?
Após a emissão da Nota Fiscal Eletrônica de um determinado produto, você tem 30 dias corridos para emitir a sua carta de correção referente à mesma.
 
Quantas cartas de correção podem ser emitidas para uma NFe?
Podem ser emitidas 20 cartas de correção por nota.
 
O que pode ser corrigido em uma carta de correção?
Segundo a Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf), em Nota Fiscal Eletrônica de produto pode-se alterar os seguintes campos:
– Razão Social do Destinatário (caso não seja alterado por completo)
– Endereço do Destinatário
– Dados Adicionais
– Volume, peso, conteúdo, etc
– Data de saída ou emissão da Nota Fiscal Eletrônica, desde que não seja alterado o período de apuração do ICMS
– Desde que não se altere os valores, podem ser alterados os códigos fiscais
– Natureza da operação (CFOP), contanto que não seja alterada a natureza dos tributos
 
O que NÃO pode ser corrigido em uma carta de correção?
Existem alguns casos onde um erro de preenchimento de Nota Fiscal Eletrônica não pode ser corrigido com uma carta de correção, sendo necessário o cancelamento da mesma ou a emissão de uma nota complementar para retificação. Segundo a Abrasf, os seguintes campos não podem ser alterados em uma carta de correção:
– Dados de cadastro do destinatário ou do emitente
– Qualquer informação ou variável que resulte na alteração dos valores dos tributos, como bases de cálculo, alíquota e etc
– Data de emissão ou data de saída da Nota Fiscal Eletrônica
 
Como fazer uma carta de correção?
É muito simples criar uma CCe e o processo varia de um sistema para o outro. Para criar no Emissor gratuito de Nota Fiscal Eletrônica, você deve fazer o seguinte:
– Dentro do sistema, acesse o menu Notas Fiscais e clique em Gerenciar notas;
– Na listagem das notas emitidas, clique na caixa de seleção ao lado da NFe que deseja corrigir;
– Clique no botão Carta de Correção na parte inferior da janela do sistema;
– Uma janela se abrirá. Digite todas as informações pertinentes no campo Correção. Clique em enviar;
– Em uma nova tela, o sistema pedirá para você informar o certificado e a senha.
 
Como receber as cartas de correções eletrônicas?
Receber as Cartas de Correção é um desafio! Normalmente você precisa esperar que seu fornecedor lhe envie os XMLs das CCes por e-mail. Outra opção seria acessar o portal da NFe, digitar a chave de acesso da sua NFe e checar na seção Situação Atual se sua CCe foi associada a NFe, então você pode clicar no número de protocolo para visualizar a CCe.
 
Existem no mercado opções de sistemas que se integram à SEFAZ e acessam todas as CCes associadas às suas notas fiscais de maneira automatizada. O Arquivei é um desses sistemas, com ele você não precisa esperar que seus fornecedores lhe enviem CCes ou NFes, todas as informações atualizadas são baixadas diretamente da SEFAZ e armazenadas dentro do sistema.
 
Fonte: Arquivei
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
O caminho ideal da Nota Fiscal Eletrônica dentro da empresa

O caminho ideal da Nota Fiscal Eletrônica dentro da empresa
 
Qualquer transação que envolva a compra e venda de produtos ou serviços por empresas implica que uma Nota Fiscal seja emitida. É um documento comum ao conhecimento de grande parte das pessoas, daí que nem sempre sejam observados outros aspectos relativos ao seu uso.
 
Serviços implicam na emissão de uma Nota Fiscal de Serviço Eletrônica (NFS-e ou NFSe), que tem regras e modelos variáveis pormunicípios, enquanto produtos são associados às Notas Fiscais Eletrônicas (NF-e ou NFe), com regulamentação e implementação nacional – e é dessa que vamos falar nesse post.
Vamos falar das etapas ideais pelas quais uma Nota Fiscal Eletrônica pode passar, desde a emissão até a escrituração. Dessa forma, vai ser possível enxergar esse documento com outros olhos, esquecer um pouco a ideia de que ele não passa de um documento para ser guardado na gaveta e deixar de cometer alguns erros ao lidar com ele. Quer compreender melhor como a Nota Fiscal Eletrônica está relacionada com as operações mais diversas da empresa e as várias funções que ela pode desempenhar? Confira nosso post!
 
 
Emissão da Nota Fiscal Eletrônica
 
Quando uma compra de um produto é feita, significa que uma Nota Fiscal Eletrônica deve ser emitida pelo fornecedor – isso significa que os dados sobre a operação de venda são enviados, validados e registrado pelos servidores da Secretaria da Fazenda do estado do emissor. No momento da emissão, a SEFAZ devolve um arquivo digital (no formato XML) que representa oficialmente a Nota Fiscal.
 
O fornecedor deve também gerar uma versão impressa desta nota, chamada de DANFe (Documento Auxiliar da Nota Fiscal Eletrônica), que deverá acompanhar a mercadoria em sua jornada até o cliente.
 
Não emitir a Nota equivale à prática de sonegação fiscal, isto é, que informações sobre transações comerciais foram ocultadas do Governo.
 
Se sua cabeça já está embaralhada com NF-e, XML e DANFe, dê um pulinho neste outro post que explicamos o que é cada um deles 😉
 
 
Disponibilização e Guarda da Nota Fiscal Eletrônica
 
Além da nota auxiliar impressa que acompanha o produto na transportadora, o emissor é obrigado por lei a disponibilizar o arquivo XML da NF-e para seus destinatários, assim que for emitido.
 
Uma forma de disponibilizar é, por exemplo, enviando a nota por e-mail ou tendo uma página na internet onde eles possam baixá-las.
 
E mais um detalhe: este arquivo deve ser armazenado, tanto pelo receptor quanto pelo destinatário, por no mínimo 5 anos mais o ano corrente – e pode causar multas e dores de cabeça às empresas quando elas não guardarem e a fiscalização cobrar.
 
 
Recebimento da NF-e
 
A NF-e é, na maioria das vezes, recebida pelo setor de recebimentos, que recebe o arquivo XML do fornecedor e já pode conferir, antes mesmo da chegada dos itens, se as quantidades e descrições dos produtos constantes na nota estão corretas. Caso haja algum erro, é possível entrar em contato com o fornecedor e acertar os problemas antes do envio físico dos produtos – o que representa um imenso ganho em tempo, já que não vai sequer haver a necessidade de devolução e troca!
 
Pela descrição desta etapa é fácil associar a NF-e a um recibo, afinal, consiste na conferência de um recebimento. Mas cuidado para não confundir os termos. Um recibo apenas atesta um pagamento, ele não serve para o controle fiscal na arrecadação de impostos pelo Governo. Apenas a Nota Fiscal Eletrônica contém as devidas informações exigidas!
 
Neste ponto já é preciso lembrar que as Notas Fiscais Eletrônicas contêm uma diversidade de informações justamente pelo fato de terem de descrever detalhes relativos à transação. Esses detalhes equivalem a dados que podem ser usados a favor do negócio, até mesmo influenciando decisões gerenciais importantes que tragam benefícios para a empresa. Falaremos novamente disso mais adiante, no último tópico.
 
Um problema que o ocorre aqui é que muitas vezes a empresa que está adquirindo os produtos acaba não recebendo a nota, por uma série de razões, que contamos aqui (olhe especialmente o item #4).
 
 
Chegada da Mercadoria
 
A chegada do produto é o momento em que a empresa alimentará seu estoque. Como a nota já tinha chegado antes do produto, o responsável já está com a nota em mãos e sabe o que esperar na entrega – ele pode verificar se o que chegou fisicamente bate com o descrito na nota e prosseguir com o processo. Caso hajam divergências, ele pode entrar em contato com a empresa e resolver, talvez utilizando o mesmo entregador para levar os itens errados de volta – ou negar completamente o recebimento da entrega, quando necessário.
 
Se este estoque for gerenciado por um sistema de Controle de Estoque, o arquivo XML tem papel primordial. É possível, na maioria dos sistemas do mercado, a alimentação automática de estoque por XML da NFe.
 
Neste cenário, ao confirmar o recebimento da mercadoria, o estoquista pode importar o XML da NFe em seu sistema.
A organização das NFes é um passo a mais para ganhar agilidade nessa verificação e trazer bons resultados para o negócio.
 
 
Pagamento
Para o pagamento de qualquer cobrança contra a empresa, o setor financeiro utiliza como comprovante de transação a Nota Fiscal Eletrônica. Portanto, ela valida a veracidade da cobrança recebida e protege a empresa de pagamentos de mercadoria desacompanhada de Nota Fiscal Eletrônica, o que pode ser considerado crime fiscal ou sonegação de impostos.
 
Neste passo, já com o produto e Nota Fiscal em mãos, o responsável pode já proceder para o pagamento e atualizar as informações em sistemas de gestão, caso utilizem.
 
 
Escrituração
 
A contabilidade faz a escrituração, e calcula, a partir da Nota Fiscal, os impostos e tributos envolvidos para depois fazer o fechamento do Caixa. A NF-e é também um fato contábil, por isso o registro dela precisa ser lançado nos livros de contabilidade com esse fim – e asversões eletrônicas dos documentos chegaram para acelerar as coisas.
 
O cálculo dos impostos talvez seja o aspecto mais conhecido no que diz respeito aos propósitos da NF-e. É do entendimento de grande parte das pessoas que a NF-e prova que tanto o comprador quanto a loja e o fornecedor da loja pagaram os devidos impostos exigidos na transação comercial em que participaram.
 
A técnica contábil de escrituração é uma forma de registrar e organizar informações a respeito do patrimônio de uma empresa, daquilo que ela possui e que a contabilidade quantifica. Uma aquisição ou uma venda feita sem que tenha sido emitido um documento comprovativo, que é a Nota Fiscal, não poderá ser lançada nos registros contábeis e isso pode criar vários problemas quanto à administração patrimonial do negócio, além de implicar complicações diante dos órgãos de fiscalização do Governo.
 
Bônus: acesso às garantias e negociação de pagamento
Não é em vão que as Notas Fiscais Eletrônicas são desde sempre conhecidas como um papel importante que deve ser guardado. Nelas constam, entre outras informações, características que identificam o produto, valores para base de cálculo de impostos, além de serem a garantia de ter ocorrido uma transação comercial dentro da lei. Por tudo isso, caso sejam necessários reparos, ou mesmo a substituição ou troca do produto, é imprescindível apresentar NF-e para ter acesso à garantia.
 
Guardar um documento na gaveta não é um problema, no entanto a ideia é que outros aspectos relativos ao manuseio da NF-e fiquem evidentes para que sejam percebidas as funções que ela pode desempenhar dentro da empresa.
 
Vamos imaginar uma situação hipotética em que um revendedor já tenha realizado muitas compras de um mesmo fornecedor. Sabemos que para cada situação de compra foi emitida uma NF-e. O revendedor, se reunir todas as Notas Fiscais das compras anteriores feitas com esse mesmo fornecedor, pode perfeitamente tentar negociar melhores condições de pagamento, de financiamento ou outro benefício, e conseguir obter vantagens para uma próxima compra – além de poder comparar preços entre diferentes fornecedores.
 
 
Desmistificar a função e o uso das Notas Fiscais
 
A NF-e é um documento que passa pelas mãos de muitos profissionais ao longo de seu percurso e por isso pode ser desafiador encarar que um documento simples e de uso tão corriqueiro vá somar possibilidades variadas de uso. Para começar a pensar diferente, podemos partir do princípio da organização: uma só NF-e permite acessar dados sobre uma só compra, muitas Notas Fiscais Eletrônicas juntas permitem, por exemplo, analisar o potencial de compra de uma empresa inteira. E não é só isso.
 
A organização das Notas Fiscais Eletrônicas e posse de seus XMLs possibilitam consultas que podem induzir a respostas conclusivas a respeito do comportamento da empresa, servindo até de plano de fundo para a tomada de decisão nos processos de gestão.
 
Os profissionais que consigam perceber a importância desse documento terão maiores chances de fazer a manipulação adequada, verão mais sentido nas rotinas da empresa que envolvam as Notas Fiscais Eletrônicas e poderão compreender o potencial por trás das iniciativas de organização desses documentos.
 
Fonte: Arquivei
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Fazenda irá descontinuar emissores gratuitos da Nota Fiscal Eletrônica e Conhecimento de Transporte Eletrônico em 2017

Fazenda irá descontinuar emissores gratuitos da Nota Fiscal Eletrônica e Conhecimento de Transporte Eletrônico em 2017
 
A Secretaria da Fazenda do Estado de São Paulo informa que a partir de janeiro de 2017 os aplicativos gratuitos para emissão da Nota Fiscal Eletrônica (NF-e) e do Conhecimento de Transporte Eletrônico (CT-e) serão descontinuados.
 
Com a gradual adesão das empresas aos sistemas de documentos eletrônicos, o Fisco Paulista verificou que a maioria dos contribuintes deixou de utilizar o emissor gratuito e optou por soluções próprias, incorporadas ou personalizadas a seus sistemas internos. No mercado há muitas opções de emissores, alguns deles com uma versão básica gratuita.
 
Os emissores gratuitos são oferecidos pela Secretaria da Fazenda aos contribuintes desde 2006, quando teve início o processo de informatização dos documentos fiscais e sua transmissão via internet com o objetivo de massificação do seu uso. Apesar dos investimentos realizados, recente levantamento da Secretaria da Fazenda aponta que o total de NF-e’s geradas por empresas que optaram por emissores próprios somam 92,2%. No caso do CT-e, o número é ainda maior: 96,3% dos documentos são gerados por emissores próprios.
 
Os contribuintes que tentarem realizar o download dos emissores de NF-e e CT-e receberão a informação sobre a descontinuidade do uso dos aplicativos gratuitos. A partir de 1º de janeiro de 2017 não será mais possível fazer o download dos emissores.
 
A Secretaria da Fazenda recomenda que os usuários que já tenham o aplicativo instalado, façam a migração para soluções próprias antes que a introdução de novas regras de validação da NF-e e do CT-e impeçam o seu correto funcionamento.
 
Fonte: Secretaria da Fazenda do Estado de São Paulo
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

SP: CEST – Será obrigatório no CF-e-SAT e na NFC-e a partir de outubro/2016

SP: CEST – Será obrigatório no CF-e-SAT e na NFC-e a partir de outubro/2016
 
São Paulo vai exigir a partir de 1º de outubro de 2016 informação do Código Especificador da Substituição Tributária – CEST nos arquivos do CF-e-SAT e da NFC-e.
 
É que o determinam as Portarias CAT 50 e 51 publicadas hoje (07/04/2016) no DOE-SP.
 
Até 30 de setembro de 2016, os contribuintes estão dispensados de informar o CEST nos documentos fiscais.
 
O CEST foi instituído pelo Convênio ICMS 92/2015, a sua exigência estava prevista para abril deste ano, mas foi prorrogada em âmbito nacional para 1º de outubro de 2016, através do Convênio ICMS 16/2016.
 
 
Confira integra das Portarias.
 
Portaria CAT 50, de 06-04-2016
 
DOE-SP de 07-04-2016
Altera a Portaria CAT-147, de 05-11-2012, que dispõe sobre a emissão do Cupom Fiscal Eletrônico – CF-e-SAT por meio do Sistema de Autenticação e Transmissão – SAT, a obrigatoriedade de sua emissão, e dá outras providências
O Coordenador da Administração Tributária, tendo em vista o disposto no Convênio ICMS-16, de 24-03-2016, no Ajuste SINIEF-11, de 24-09-2010, e no artigo 212-O, II e §§ 2° e 7º, do Regulamento do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação, aprovado pelo Decreto 45.490, de 30-11-2000, expede a seguinte portaria:
Artigo 1º – Passa a vigorar, com a redação que se segue, o artigo 33-B da Portaria CAT-147, de 05-11-2012:
Artigo 33-B – Nas operações com mercadorias ou bens listados nos Anexos do Convênio ICMS-92, de 20-08-2015, o contribuinte deverá preencher obrigatoriamente o respectivo Código Especificador da Substituição Tributária – CEST, conforme segue:
I – campo ID I18 (xCampoDet): preencher com “Cod. CEST”;
II – campo ID I19 (xTextoDet): utilizar o Código Especificador da Substituição Tributária – CEST, conforme definido no convênio ICMS-92, de 20-08-2015.” (NR).
Artigo 2º – Fica acrescentado à Portaria CAT-147, de 05-11-2012, o “CAPÍTULO V – DAS DISPOSIÇÕES TRANSITÓRIAS”, composto pelo artigo 34-B, com a seguinte redação:
“CAPÍTULO V
DAS DISPOSIÇÕES TRANSITÓRIAS
Artigo 34-B – Fica dispensado, até 30-09-2016, o cumprimento da obrigação de que trata o artigo 33-B.” (NR).
Artigo 3º – Esta portaria entra em vigor na data de sua publicação, produzindo efeitos desde 01-04-2016.
 
 
Portaria CAT 51, de 06-04-2016
 
DOE-SP de -07-04-2016
Altera a Portaria CAT-12, de 04-02-2015, que dispõe sobre a emissão da Nota Fiscal de Consumidor Eletrônica – NFC-e (NF-e, modelo 65) e do Documento Auxiliar da Nota Fiscal de Consumidor Eletrônica – DANFE – NFC-e, sobre o credenciamento de contribuintes e dá outras providências O Coordenador da Administração Tributária, tendo em vista o disposto no Convênio ICMS-16, de 24-03-2016, no Ajuste SINIEF-7, de 30-09-2005, e no artigo 212-O, III e §§ 2º e 8º do Regulamento do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – RICMS, aprovado pelo Decreto 45.490, de 30-11-2000, expede a seguinte portaria:
Artigo 1° – Passa a vigorar, com a redação que se segue, o § 5º do artigo 4º da Portaria CAT-12, de 04-02-2015:
“§ 5º – Nas operações com mercadorias ou bens listados nos Anexos do Convênio ICMS-92, de 20-08-2015, o contribuinte deverá preencher obrigatoriamente o respectivo Código Especificador da Substituição Tributária – CEST.” (NR).
Artigo 2º – Fica acrescentado o artigo 18-A ao CAPÍTULO VII – DAS DISPOSIÇÕES TRANSITÓRIAS da Portaria CAT-12, de 04-02-2015, com a seguinte redação:
“Artigo 18-A – Fica dispensado, até 30-09-2016, o cumprimento da obrigação de que trata o § 5º do artigo 4º da Portaria CAT-12, de 04-02-2015.” (NR).
Artigo 3º – Esta portaria entra em vigor na data de sua publicação, produzindo efeitos desde 01-04-2016.
 
 
Fonte: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Empresários ganham mais tempo para adequar a NF-e

Empresários ganham mais tempo para adequar a NF-e
 
Foi prorrogado para o dia 1º de outubro o prazo para que as empresas adaptem seus programas geradores de documentos fiscais ao Código Especificador da Substituição Tributária (Cest).
A exigência passaria a valer em 1º de abril, mas o Diário Oficial da União desta segunda-feira (28/03) trouxe a publicação do Convênio ICMS 16/2016, do Confaz, adiando o início da vigência dessa nova obrigação.
 
Todos aqueles que emitem Nota Fiscal eletrônica (NF-e) ou Nota Fiscal ao Consumidor eletrônica (NFC-e) terão de criar campos em seus programas para receber o novo código.
 
A exigência é trazida pelo Convênio ICMS 146/2015 do Confaz, que busca uniformizar a identificação das mercadorias sujeitas à sistemática da substituição tributária.
 
Quem não se adequar ao convênio até a data corre o risco de ser impedido de emitir as notas fiscais para o fisco.
 
As mudanças necessárias no layout da NF-e e NFC-e trazem custos extras para os empresários, mas são consideradas necessárias pelas fazendas estaduais para padronizar a classificação das mercadorias submetidas à substituição tributária.
 
Até então, essas mercadorias eram classificadas pela Nomenclatura Comum do Mercosul (NCM), que é mais genérica, muitas vezes apontando produtos distintos com um mesmo código.
 
O Cest atribui um código numérico de sete dígitos aos produtos.
A tabela com os códigos pode ser encontrada no site do Confaz.
Pelo texto do Convênio ICMS 146, algumas mercadorias, mesmo que não estejam sujeitas ao regime de substituição tributária, também terão de ser identificadas na NF-e e NFC-e por meio do Cest. Estes produtos estão listados do anexo 2 ao 29 do convênio.
 
Fonte: Diário do Comércio
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Você Sabe como evitar que uma Nota Fiscal seja Denegada?

Você Sabe como evitar que uma Nota Fiscal seja Denegada?
 
Se você já se deparou com a situação de ter uma nota denegada pela Secretaria da Fazenda, sabe os problemas que isto pode acarretar para o seu negócio. Para que isto não volte a acontecer, você pode tomar precauções como adotar um serviço de Saneamento de Cadastro de Clientes e Fornecedores.
 
A denegação da NF-e é o processo em que a Secretaria de Fazenda não autoriza que a operação à qual a nota se refere seja realizada. Uma vez denegada, a numeração da nota não pode mais ser utilizada. É como se a nota tivesse tido validade jurídica, mas o Fisco entendeu que ela não está apta a acobertar a operação a que se refere. Além do impacto para o negócio, a empresa se mantém obrigada a guardar os arquivos XML das notas denegadas pelo prazo decadencial.
 
No momento em que o emissor tenta autorizar a NF-e, o Fisco do emitente fará as verificações usuais do processo de autorização e, somente no momento final, fará a crítica para saber se a nota é passível ou não de denegação. Se houver alguma irregularidade no cadastro do destinatário, a Secretaria da Fazenda informará a denegação da nota, inviabilizando a operação.
 
Quais os riscos de operar com cadastros inconsistentes?
Operar com fornecedores ou clientes inaptos perante a Receita Federal, ou inabilitados no Sintegra, pode ocasionar a devolução de créditos de impostos, e multas por lançamento de créditos inválidos. Além disso, as empresas podem incorrer em falhas nas obrigações acessórias, também passíveis de multas e outras sansões legais pelo Fisco.
 
Nem é preciso mencionar que um cadastro inconsistente vai gerar inúmeros transtornos na retificação EFD ICMS/IPI, EFD Contribuições e ECD, na validação dos arquivos enviados, no estouro do prazo legal para cumprimento das obrigações e em prejuízos financeiros com processos de denúncia voluntária, custo de advogados, multas do Fisco, etc.
 
Além de tudo isso, é bom lembrar que a Certificação Digital que dá validade jurídica aos arquivos enviados para o SPED torna-se a assinatura das eventuais irregularidades cometidas, muitas vezes por desconhecimento do risco pelo contribuinte. Por isso, é fundamental se assegurar de que todos os cadastros de clientes e fornecedores estejam aptos a serem lançados no sistema.
 
Como garantir a consistência cadastral?
Se você possui dois ou três fornecedores, e meia dúzia de clientes, até consegue fazer o saneamento cadastral de forma manual. Mas empresas com centenas de clientes e fornecedores não podem perder tempo com isso, e nem se dar ao luxo de ter seus documentos legais denegados a todo momento.
 
Por este motivo, milhares de empresas no país já adotam o Saneamento de Cadastro Cliente e Fornecedores oferecido pela IOB. Simples, rápido e seguro, o SCF da IOB é a garantia de atualização e complementação de informações cadastrais das empresas, através de consultas aos sites da RFB e Sintegra.
 
No SCF são pesquisados os dados cadastrais atualizados e a idoneidade do cadastrado junto aos órgãos consultados. Além disso, a solução identifica o regime tributário do contribuinte, e os fornecedores obrigados à emissão de NF-e.
 
Matéria: http://www.iobnews.com.br/2015/11/voce-sabe-como-evitar-que-uma-nota.html
 
Fonte: Jornal Contábil
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.