Auditoria fiscal: sua empresa está preparada?

Auditoria fiscal: sua empresa está preparada?
 
A auditoria fiscal é uma ferramenta imprescindível para os negócios — seja ela feita de modo corretivo ou preventivo. Através dela é possível verificar se há acúmulos de contingências fiscais e tributárias, para saber se há alguma pendência ou se alguma vantagem fiscal não está sendo aproveitada. Assim, todo o procedimento tributário da sua empresa é checado e verificado para procurar o que pode ser poupado ou revisto.
Noticia_Auditoria_Fiscal_Sua_Empresa_Preparada_2017
 
Falhas na esfera fiscal podem acabar gerando problemas sérios com a Receita Federal — uma dor de cabeça que pode ser evitada se você tomar os devidos cuidados e realizar trabalhos de auditoria fiscal periodicamente.
Saiba mais sobre o assunto:
 
 
Como é feita a auditoria fiscal
 
Esta auditoria é realizada por um profissional interno, contratado para isso, ou por algum freelancer de confiança. Neste caso o mais indicado é um contador, que saberá avaliar cada detalhe que precisa ser observado. Ele fará uma análise minuciosa, dividida entre as áreas operacionais, focando em encontrar possíveis fraudes, falhas ou brechas que possam prejudicar a lisura da empresa. Esse profissional deve agir de forma independente da administração central da organização.
Através da avaliação de tributos nas três esferas, ele poderá propor soluções e indicar possíveis reformulações para melhorar a estratégia tributária e economizar recursos para a sua empresa. O foco costuma ser em impostos como Pis, Cofins, IRPJ, CSSL, IPI, II, IOF, ITR, IRPF, DIPJ, DCTF, Dacon, DITR, ICMS, IPVA, Gias, ICMS, Sintegra, ISS, IPTU, TLF.
Ao final da análise a empresa contará com um planejamento tributário bem estruturado, incentivando um crescimento contínuo e sustentável para o negócio, sem problemas com pagamentos de impostos e tarifas obrigatórias.


Vantagens da auditoria fiscal
 
Se for feita de forma periódica, a auditoria fiscal atuará de forma preventiva, evitando problemas de falhas e fraudes posteriores. Assim seu negócio ficará longe de problemas de denúncias de irregularidades.
Caso sejam encontrados erros, ela também atuará de forma corretiva. O auditor indicará onde ocorreu a falha, por qual motivo provável ela ocorreu e como deverá ser solucionada. Essa é uma parte importante no processo, pois se houver qualquer denúncia quanto irregularidades no pagamento de tributos, sua empresa poderá ter sérios problemas com a Receita Federal.
Além disso, muitos empresários inexperientes acabam escolhendo regimes tributários diferentes do que deveriam. Por exemplo, se uma empresa pequena optar por Lucro Presumido e não por Simples Nacional, isso faz com que a arrecadação do Estado sobre ela seja maior do que deveria e tributos desnecessários acabam atrapalhando o crescimento de qualquer negócio.
O contador responsável pela auditoria fiscal poderá indicar também estratégias tributárias para que sua empresa possa trabalhar em um planejamento futuro, encontrando formas mais sustentáveis de arcar com essas despesas legais.
Por isso, se você tem uma empresa, seja ela micro, pequena, média ou grande e nunca realizou uma auditoria fiscal, é melhor ficar de olho. Se qualquer irregularidade passar despercebida, os prejuízos poderão ser imensos. Conte sempre com ajuda de profissionais contábeis, que estão mais preparados para atender esta demanda da sua organização.


Fonte: Sage
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Versão da NF-E 4.0 será homologada em 2017

Versão da NF-E 4.0 será homologada em 2017
 
A NF-E 4.0 será uma atualização feita diante às necessidade de alterações constantes que acabam se acumulando, e demandando uma nova versão nacional.
 
Isso acontece por quê a Secretaria da Fazenda traça, de tempos em tempos, pequenas alterações que são necessárias de serem cumpridas.
 
Quando o governo junta todas essas pequenas alterações acaba criando uma nova atualização completa, nesse caso a atualização para a versão 4.0 da NF-E.
 
A Secretária da Fazenda já publicou os prazos previstos para a alteração do layout da NF-e 4.0.
 
Noticia_Versao_$_0_NF-e_Homologada_2017
Você pode conferir as datas abaixo:
– Ambiente de homologação da Nota Fiscal Eletrônica 4.0 – 01.06.2017
– Ambiente de produção da NF-E 4.0 – 01.08.2017
– Desativação da versão anterior da nota fiscal eletrônica, versão 3.10 – 06.11.2017
 
O objetivo principal da solicitação desse tipo de serviço é evitar, o máximo possível, futuras manutenções nos diversos sistemas de nota fiscal eletrônica. Isso se torna mais fácil os processos fiscais, tanto para a Secretária de Fazenda, quanto para as empresas .
 
Tendo sido a última revisão feita em 2014, e se mantido na versão “3.10”, as empresas precisam se atentar ao cronograma traçado pela SEFAZ para a atualização da nova versão da NF-E 4.0.
 
 
Conheça algumas alterações no layout da nota fiscal eletrônica:
– Retirado o campo indicador da Forma de Pagamento do Grupo B (id:B05).
– Criação de campos relativos ao FCP para operações internas ou interestaduais com ST. Altera o leiaute da NF-e para identificar o valor devido em decorrência do percentual de ICMS relativo ao Fundo de Combate à Pobreza, previsto na Constituição Federal, no Art. 82 do ADCT – Ato das Disposições Constitucionais Transitórias, nas operações internas ou nas operações interestaduais com Substituição Tributárias, não atendidas pelos campos criados no Grupo de Tributação do ICMS para a UF de destino.
– Alteração do nome do Grupo “Formas de Pagamento” para “Informações de Pagamento” com a inclusão do campo valor do troco (id: YA09). O preenchimento deste grupo passa a ser obrigatório também para NFe, modelo 55.
– Novas modalidades de frete (Transporte próprio por conta do remetente / Transporte próprio por conta do destinatário).
 
 
Edital da validação da Nota Fiscal Eletrônica 4.0
– Validação (B25b-40) para obrigar o preenchimento dos campos refNFe (id:BA02) ou refNF (id:BA03) quando informado operação presencial fora do estabelecimento, indPres=5, (id: B25b).
– Validação (BA03-10) se informado em duplicidade Nota Fiscal modelo 2 (id:BA03) informada no Grupo de Documentos referenciados (id:BA01).
– Definição da unidade de medida que deve ser utilizada na informação do produto GLP, (I13-20).
– Validação (K01-20) para obrigar o preenchimento do Grupo Rastreabilidade de Produto quando preenchido o Grupo Medicamentos
– Validação (I84-10) da informação da data de validade do produto em relação à data de fabricação.
– Validação (LA03c-10 / LA03c-20) das informações relativas à percentual de mistura de GLP e obrigar o preenchimento do Grupo Repasse do ICMS ST para alguns códigos ANP quando informado CST 60 (LA02-20)
– Validação do percentual informado para o FCP (N17b-10/ N23b-10/ N27b-10).
– Validação do somatório dos campos FCP (W04h-10), FCP-ST (W06a-10), IPI devolvido (W12a-10), quando informados nos itens.
Inclusão do valor total do IPI devolvido, quando ocorrer, e do valor do Fundo de Combate à Pobreza ST no valor total da NFe, (W16-10).
– Validação (X02-20) para vedar o preenchimento de campos relativos a transporte quando for operação interestadual. Podendo, a critério de cada UF, a validação ser aplicada as operações internas.
– Alteração da Validação (YA01-20) do preenchimento do Grupo “Informações de Pagamento” para NFC-e e NF-e, a critério de cada UF.
– Validação para não permitir o Grupo Informações de Pagamento nas Notas de Ajuste e Complementares (YA01-30)
– Validação para não permitir informar Duplicata Mercantil como Forma de Pagamento na NFC-e (YA02-10)
– Validação para obrigar o preenchimento do Grupo Duplicata quando informado Duplicata Mercantil como Forma de Pagamento (YA02-20) e para não permitir o preenchimento deste Grupo quando informado Forma de Pagamento em Dinheiro ou Cheque (YA02-30)
– Validação (YA03-10/ YA03-20) do somatório dos pagamentos informados.
– Validação (YA09-10) para obrigar informação do campo valor do troco (tag:vTroco) quando valor do somatório dos pagamentos for maior que o valor da nota.


Fique de olho nos prazos da SEFAZ:
 
É importante ressaltar que as empresas precisam ficar atentas as datas de homologação e produção da nota fiscal eletrônica 4.0, para que não percam e tenham problemas futuramente com o governo.
 
Há um período de mais de 10 meses entre a primeira parte do processo (homologação) até a última parte do processo (desativação da versão anterior), até que a nota fiscal eletrônica 4.0 se torne uma obrigatoriedade.


Fonte: Blog Guia Tributário
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Redes sociais são agora ferramentas no combate à sonegação

Redes sociais são agora ferramentas no combate à sonegação
 
O Brasil figura entre os países com maior índice de sonegação de impostos do mundo. Um estudo realizado em 2011 com dados do Banco Mundial mostrou que o país “levou a medalha de prata” nesse quesito, perdendo apenas para Rússia. As causas são diversas e vão desde a complexidade do nosso sistema tributário — que, por vezes, chega a afetar até mesmo os bem intencionados — até o fato de aparecermos em último lugar em um ranking que avalia o retorno social dos impostos cobrados, por exemplo.
 
Diante desse cenário, uma nova arma vem sendo utilizada pela Receita Federal para tentar diminuir esse número: as redes sociais. Auditores da Receita têm monitorado páginas de contribuintes denunciados ou que se encontram na malha fina a fim de verificar se as declarações ao leão batem com o que é mostrado na internet. Você já sabia disso? Confira nosso post e veja como é utilizada essa nova ferramenta!
 
Noticia_Redes_Sociais_Combate_Sonegacao_2017
 
 
Metodologia
 
Não há nenhuma orientação oficial por parte da Receita para a utilização das redes sociais, mas, no caso do contribuinte cair na malha fina ou de receber alguma denúncia, os servidores do fisco estão autorizados a recorrer às redes sociais como o Facebook ou Instagram, por exemplo, até mesmo pelo fato de se tratarem de páginas abertas ao público.
 
A receita conta com uma equipe especial de analistas responsáveis por planejar as ações fiscais, fazendo uso não apenas das redes sociais, mas também ficando sempre atentos aos noticiários. “Toda notícia que surgir pode ser aproveitada. O auditor aprofunda-se nessa informação, busca a confirmação em outras fontes, enfim, corre atrás da comprovação”, afirmou o Superintendente Substituto Regional da Receita Federal, Angelo Rigoni.
 
O objetivo central da utilização dessa ferramenta é encontrar imagens que possam indicar que o contribuinte está escondendo alguma informação. Fotos em carros de luxo, spas, iates ou viagens no exterior, por exemplo, são fortes pistas procuradas pelos servidores do fisco.


Malha fina
 
As declarações de imposto de renda são submetidas ao sistema de informática da Receita, que passa a verificar a existência de alguma incompatibilidade cruzando os dados fornecidos com outros dados de empresas, INSS, bancos, cartões de crédito, convênios médicos e etc. Quando alguma irregularidade é encontrada ou alguma informação é omitida, como a não inclusão dos rendimentos de dependentes, por exemplo, a declaração do contribuinte cai na malha fina de forma automática.
 
Após identificar as falhas anteriormente declaradas, o contribuinte deve fazer uma solicitação de retificação ao Fisco para deixar a malha fina. Uma vez que a situação foi resolvida e o contribuinte tenha direito à restituição, ele será incluído nos lotes do Imposto de Renda normalmente.
 
Para averiguar o andamento da declaração ou conferir se a mesma se encontra na malha fina, o contribuinte deve acessar o Centro Virtual de Atendimento da Receita Federal (e-CAC) e informar seu CPF, código de acesso e senha — e para gerar o código de acesso, se ainda não tiver um, basta seguir as orientações no site da Receita.
 
Sejam seus clientes pessoas físicas ou jurídicas, vale a pena avisá-los sobre essa nova técnica de monitoramento da Receita Federal sobre os contribuintes, para evitar uma dor de cabeça no futuro.


Fonte: Sage
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

SPED completa 10 anos de inovação e simplificação

SPED completa 10 anos de inovação e simplificação
 
Nesse domingo, 22 de janeiro, o Sistema Publico de Escrituração Digital completou 10 anos, revolucionando a prestação de dados aos fiscos federal, estadual e municipal, e inaugurando a era dos grandes dados na Receita Federal.
 
Nascido oficialmente com a edição do Decreto 6.022 de 22 de janeiro de 2007 , o Sistema Público de Escrituração Digital (SPED) se propunha a ser:
(…) instrumento que unifica as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal dos empresários e das pessoas jurídicas, inclusive imunes ou isentas, mediante fluxo único, computadorizado, de informações.
 
Passados 10 anos de seu nascimento, vê-se que o SPED amadureceu para tornar-se bem mais do que isso. Tornou-se o leading case internacional de prestação de informações ao fisco (seja ele federal, estadual ou municipal).
Noticia_SPED_Completa_10_Anos_2017
 
Converteu-se em um dos principais instrumentos de simplificação da prestação de informações e porta de entrada para a maioria esmagadora dos dados na Receita Federal.
 
O SPED avançou em etapas sob a égide da construção coletiva. A Nota Fiscal Eletronica (NF-e), a Contabilidade Digital (ECD) e a Escrituração Fiscal Digital (EFD ICMS e IPI) foram os projetos pioneiros. Desde então, porém, o ecosistema SPED avançou para englobar a apuração do IRPJ, das Contribuições Sociais sobre Faturamento e sobre a folha de pagamentos além do acompanhamento das operações financeiras e de outros documentos fiscais.
 
O SPED tornou-se um sistema harmônico de prestação de informações pelo contribuinte e o grande caminho da simplificação tributária de forma concreta. Ao longo desse caminho o paradigma anterior de Programas Geradores de Declaração (PGD) foi sendo substituído por escriturações assinadas digitalmente e muito mais próximas aos fatos geradores de interesse.
 
O subsecretário de fiscalização, auditor-fiscal, Iagaro Jung Martins, lembra que a substituição de declarações por escriturações é o caminho da simplificação e da segurança tanto para empresas quanto para o fisco. Dacon e DIPJ foram substituídas pela EFD-COntribuições e pela ECF, respectivamente. O eSocial, por sua vez substituírá mais de 13 obrigações acessórias federais.
 
Os números do SPED traduzem sua relevância. Mais de 15 bilhões de NF-e emitidas e mais de 24 milhões de escriturações enviadas anualmente. O novo sitio do SPED em menos de 10 meses ultrapassou as 5 milhões de visualizações. O eSocial trouxe a formalização dos empregados domésticos de um patamar de 200 mil para mais de 2 milhoes de trabalhadores cadastrados.
“O SPED é uma construção social coletiva, onde a Receita Federal tem um papel de liderança, fomentando parcerias e coordenado o desenvolvimento”, comenta o auditor-fiscal Clovis Belbute Peres, chefe da Divisão de Escrituração Digital (Didig), que supervisiona o SPED na RFB.
 
“O SPED não é apenas um repositório ou um sistema de coleta, é uma instituição da sociedade. Uma forma pela qual a sociedade construiu um modelo em que, trabalhando em parceria com o fisco, amplia controles e simplifica a prestação de informações. O ecossistema parece estar completo, mas ainda há muito para ser aperfeiçoado e desenvolvido”, completa.
 
 
Governo anunciou medidas de simplificação e facilitação no final de 2016
 
No dia 15 do mês passado o governo federal apresentou medidas com o objetivo de elevar a produtividade e estimular a recuperação da economia do país. Divididas em dez grandes eixos, as iniciativas vão promover a desburocratização, a simplificação de regras para empresas e pessoas físicas, a facilitação para a concessão de crédito e o refinanciamento de dívidas.


Fonte: Receita Federal
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Atraso em liberação de programa da Dirf pode comprometer a declaração de imposto de renda

Atraso em liberação de programa da Dirf pode comprometer a declaração de imposto de renda
 
O Conselho Federal de Contabilidade (CFC) enviou, nesta terça-feira (24), ofício ao secretário da Receita Federal, Jorge Rachid, pedindo a prorrogação do prazo de entrega da Declaração do Imposto de Renda Retido na Fonte (Dirf), previsto para o dia 15 de fevereiro, e a imediata disponibilização do programa para realização da declaração.
 
Em anos anteriores, o programa era disponibilizado no início de janeiro e as empresas tinham até o dia 28 de fevereiro para fazer a declaração. Para este ano, a Receita antecipou o prazo de entrega para o dia 15 de fevereiro e, até esta terça-feira (24), não havia disponibilizado o programa para realização da Dirf.
Noticia_CFC_Atraso_Program_Dirf_2017_2017
 
A Dirf é obrigatória para todas as pessoas jurídicas, independente de forma de tributação. Por meio da Dirf, o empregador informa valores de pagamentos, benefícios e de retenções do Imposto de Renda Retido na Fonte. E essa é uma das preocupações dos profissionais da contabilidade. “É pela Dirf que o governo fica sabendo quanto foi retido na fonte das pessoas físicas. É também com base nessa declaração que as empresas emitem o Informe de Rendimentos, documento necessário para que o trabalhador faça sua Declaração de Ajuste Anual do Imposto de Renda”, conta o vice-presidente de Registro do CFC, Marco Aurélio de Almeida.
 
Para o vice-presidente técnico do CFC, Zulmir Breda, outro ponto de preocupação é o acúmulo de atividades que os profissionais da contabilidade têm neste período do ano. “Causou-nos descontentamento o fato de ter sido antecipado o prazo de entrega, visto que esse período do ano é complexo para as empresas, que têm uma série de outras obrigações a cumprir, como é o caso do encerramento das demonstrações contábeis anuais”, disse.
 
Almeida destaca que os processos nas empresas estão bastante informatizados, o que permite realizar a Dirf em pouco tempo. Porém, dependendo do volume de funcionários que uma empresa tenha ou, no caso das empresas contábeis, do número de empresas clientes, será difícil cumprir o prazo estabelecido. “O programa sempre esteve disponível no início de janeiro e as empresas organizavam suas rotinas para cumprir o prazo, que era 28 de fevereiro. Este ano, além de não estar disponível até hoje (24), há o agravante da antecipação”.
 
O atraso preocupa também as empresas de softwares que atendem os escritórios contábeis, porque elas têm que fazer adaptações nos programas das empresas com base no programa disponibilizado pela Receita. “Na hora da validação das informações é muito comum que seja preciso fazer ajustes nos programas das empresas para compatibilizá-los com o da Receita. A Dirf é uma declaração complexa”, comenta Almeida.
 
A multa pela entrega fora do prazo é de 2% sobre o montante dos tributos e das contribuições informadas limitadas a 20%. Para as pessoas físicas, empresas inativas ou optantes do Simples Nacional a multa é de R$200.
 
 
Fonte: CFC – Conselho Federal de Contabilidade (Autor: Juliana Oliveira)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

A nova tabela TIPI 2017 já está em vigor!

A nova tabela TIPI 2017 já está em vigor!
 
Desde 1º de janeiro de 2017, através do Decreto 8.950 publicado no Diário Oficial da União do dia 31 de dezembro de 2016. Dentre as modificações tivemos a criação e exclusão de NCM´s por isto é importante que o contribuinte verifique as classificações fiscais de seus produtos.
 
Abaixo os principais pontos de atenção sobre este assunto:
1) Caso tenha havido exclusão de uma NCM que o contribuinte utilizava ou a criação de novas com a descrição de seu produto é importante que seja verificada a correlação exata pois esta classificação da NCM e descrição determina por exemplo as alíquotas do Imposto de Importação, Imposto sobre produtos Industrializado, ICMS e o enquadramento na substituição tributária do ICMS.
2) Um erro na classificação fiscal de seus produtos pode gerar muitos prejuízos, por exemplo no caso de utilização de uma alíquota a menor ou o não enquadramento na substituição tributária o contribuinte deverá pagar esta diferença com multa e juros.
3) A utilização de uma alíquota maior também gera autuação por parte do fisco e ainda pode ocasionar o crédito indevido por parte do destinatário da mercadoria, ou seja, a classificação correta é primordial para a tributação e enquadramento tributário adequado e a emissão dos documentos fiscais corretamente.
 
Noticia_Nova_Tabela_TIPI_Em_Vigor_2017
 
Saiba que a alteração na TIPI deriva da adequação da Tarifa Externa Comum (TEC) à VI Emenda do Sistema Harmonizado de Designação e Codificação de Mercadorias (SH 2017).
 
A referida normativa foi internalizada ao ordenamento jurídico brasileiro por meio da resolução Camex 125/16 de 15/12/2016 (D.O.U. de 23/12/2016), cuja vigência inicia-se em 01/01/2017.
 
Importante observar que caso tenha aumento de alíquotas o Imposto sobre Produtos Industrializados (IPI), embora não esteja subordinado ao princípio da anterioridade (vedação à cobrança de tributo no mesmo exercício financeiro em que haja sido publicada a lei que o instituiu ou aumentou) está sujeito ao princípio nonagesimal ou noventena, que veda a cobrança de tributo antes de decorridos 90 dias da data em que haja sido publicada a lei que o instituiu ou aumentou (Constituição Federal/1988, art. 150, caput, III, “b” e “c”, § 1º).
 
 
Fonte: IOB News
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Confira quais documentos guardar para evitar dores de cabeça

Confira quais documentos guardar para evitar dores de cabeça
 
Com o início de um novo ano, é comum querer se desapegar de itens antigos e renovar a casa. Revirando a papelada acumulada ao longo do ano, muitas pessoas ficam em dúvida sobre o que pode ir para o lixo. Em relação à documentação, a diretora do IBEDEC-MS, Bárbara Grassi, alerta que nem todos os comprovantes de pagamento podem ser descartados. É preciso ter cuidado para se proteger das cobranças indevidas e não correr o risco de ter o nome e o CPF em lista de devedor do comércio, bancos e órgãos federais. Na maioria dos casos, o prazo de armazenamento de comprovantes de pagamento é de cinco anos, podendo ser maior no caso de imóvel financiado.
Noticia_Cofira_Documentos_Guardar_Evitar_Dor_De_Cabeca_2017
 
5 ANOS: Guarde por este período os tributos (IPTU, IPVA, Imposto de Renda e outros); contas de água, luz, telefone e gás; recibos de assistência médica; recibos escolares; pagamento de cartões de créditos; recibos de pagamentos a profissionais liberais; e pagamento de condomínios.
3 ANOS: Guarde por este período os recibos de pagamentos de aluguel; recibos de diárias de hotéis; e recibos de pagamento de restaurante.
20 ANOS: Guarde por este período documentos comprobatórios para aposentadoria junto ao INSS.
A Lei nº 12.007 (de 29 de julho de 2009) determina que as pessoas jurídicas, prestadoras de serviços públicos ou privados, são obrigadas a emitir e a encaminhar ao consumidor a declaração de quitação anual de débitos. “Com ela, o consumidor pode guardar apenas a declaração referente ao ano anterior, que compreenderá os meses de janeiro a dezembro de cada ano, tendo como referência a data do vencimento da respectiva fatura”, explica Grassi.
 
OUTROS DOCUMENTOS E PRAZOS:
a) Seguros em geral (vida, veículos, saúde, residência etc.): Guarde por um ano após o término da vigência.
b) Extratos bancários: um ano.
c) Recibos de pagamento de aluguéis: três anos.
d) Taxas e Impostos Municipais e Estaduais (lixo, IPTU, IPVA, etc.): cinco anos.
e) Contas de água, luz, gás, telefone (inclusive celulares): cinco anos.
f) Condomínio: cinco anos.
g) Mensalidades escolares: cinco anos;
h) Faturas de cartões de crédito: cinco anos;
i) Contratos e recibos de serviços de profissionais liberais – como advogados, médicos, dentistas, pedreiros, etc.: cinco anos.
j) Plano de saúde: cinco anos.
k) Declaração de Imposto de Renda e documentos anexados: seis anos.
l) Comprovantes de pagamentos de financiamentos de bens – como carros e imóveis: até o término do pagamento de todas as parcelas ou após a entrega da escritura definitiva (imóveis) e/ou documento que oficialize a quitação (consórcio).
m) Notas fiscais: até o término da garantia do produto.
n) Documentos comprobatórios para aposentadoria junto ao INSS de todo período laboral.
 
 
Fonte: Fenacon
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Os impactos das mudanças na NCM para as empresas

Os impactos das mudanças na NCM para as empresas
No dia 1º de janeiro de 2017, entrou em vigor a nova versão da nomenclatura do Sistema Harmonizado de Designação e de Codificação de Mercadorias – SH-2017, que refle diretamente na estrutura atual da Tabela de Incidência do Imposto sobre Produtos Industrializados – Tipi, ocasionando diversas modificações em códigos da Nomenclatura Comum do Mercosul – NCM.
 
As novidades são provenientes das Instruções Normativas nº 1.666 e 1.667, publicadas no Diário Oficial da União de 7 de novembro de 2016, que aprovaram, respectivamente, a VI Emenda à Nomenclatura do Sistema Harmonizado de Designação e de Codificação de Mercadorias e a tradução das atualizações das Notas Explicativas do Sistema Harmonizado.
Em entrevista ao Portal Dedução, o diretor da Systax Fábio Rodrigues comenta que a versão do SH-2017 possui atualizações dos padrões internacionais, além de abranger questões ambientais, avanços tecnológicos e de ordem geral, com o intuito de aprimorar as estatísticas do comércio exterior. Como consequência, é possível que se tenham códigos da NCM criados, suprimidos, desdobrados e fundidos.
Noticia_Impacto_Mudancas_NCM_para_Empresas_2017
A nova versão da nomenclatura do Sistema Harmonizado de Designação e de Codificação de Mercadorias, a SH-2017, se reflete na estrutura atual da Tabela do IPI – Tipi, Tarifa Externa Comum – TEC e Nomenclatura Comum do Mercosul – NCM?
Sim, mas foi necessário a aprovação de um decreto para que os efeitos da mudança fossem aplicados em relação à Tipi, pois não são automáticos.
Quais os cuidados que as empresas devem ter diante desta nova regra?
A classificação fiscal de um produto é uma ciência muito complexa. Não basta conhecer as NCM, que superam 10 mil códigos, ainda é preciso analisar as notas explicativas do sistema harmonizado de designação e de codificação de mercadorias, mais conhecidas por NESH. Além disso, é necessário saber os detalhes do produto, que podem envolver conhecimentos químicos de sua composição. E muitas vezes, as descrições adotadas nos produtos pelas empresas não possuem todas essas informações que são necessárias para a correta classificação fiscal, sendo necessária a interação, por exemplo, com engenheiros ou químicos da empresa.
O processo de adaptação é considerado fácil?
Não, pois em muitos casos uma NCM foi desdobrada em várias, como também tivemos caso de códigos suprimidos e isso exige a análise individual de cada produto para saber onde foi transferida.
Quais as principais características do SH-2017?
Foram inúmeras mudanças, em vários segmentos, especialmente químico e farmacêutico.
A versão 2017 da nomenclatura do SH, sob administração da Organização Mundial das Alfândegas – OMA, inclui 233 conjuntos de alterações, quantidade acima da última revisão, ocorrida em 2012, quando foram promovidos 220 conjuntos de emendas. Na divisão por setores, o SH-2017 traz 85 alterações para o setor agrícola; 45 para o químico; 25 em máquinas; 13 para madeiras; 15 em têxtil; 6 para os metais comuns; 18 para o setor de transportes e 26 de outros segmentos. Qual sua opinião sobre este fato?
Além de envolver questões ambientais e avanços tecnológicos, essas mudanças são necessárias para que o País tenha mais controle estatístico sobre operações que envolvem o comércio exterior.
Em sua opinião, quais os propósitos das revisões na nomenclatura?
Como mencionado anteriormente, essas revisões buscam maiores controles estatísticos sobre operações de comércio exterior, bem como contemplar questões ambientais e avanços tecnológicos.
Poderemos ter códigos de NCM criados, suprimidos, desdobrados e fundidos?
Sim. Foram inúmeras as mudanças, abrangendo criação de novos códigos, NCM suprimidas, desdobradas e fundidas. Cerca de 5% do total de códigos foram impactados.
Diante dessa novidade, como garantir a correta tributação?
É sempre fundamental ter as NCM corretas, pois elas são usadas na tributação dos diversos tributos que incidem sobre produtos, como Imposto sobre Circulação de Mercadorias e Prestação de Serviços – ICMS, Programa de Integração Social – PIS e Contribuição para o Financiamento da Seguridade Social – Cofins. E quando ocorre grandes mudanças como esta, isso fica ainda mais claro, pois há impacto direto nas alíquotas do Imposto sobre Produtos Industrializados – IPI e do Imposto de Importação – II.
O que pode acontecer com o uso de NCM inexistentes?
Um impacto imediato é a possibilidade de rejeição da Nota Fiscal Eletrônica – NF-e, pois uma das validações que são feitas para autorizar o documento eletrônico é a validade da NCM. Além disso, o uso de uma NCM inexistente poderá acarretar na adoção de regras tributárias erradas, como deixar de aplicar a substituição tributária. Além de impor a empresa a riscos fiscais, com multas que no âmbito federal são de pelo menos 75%, há a possibilidade de pagamento a mais de tributos, deixando a empresa menos competitiva no mercado. Outro impacto é no âmbito do comércio exterior, pois acarretaria problemas em processos de importação. A adoção de uma NCM inexistente revela, ainda, falta de compliance tributário por parte da empresa, o que poderá colocá-la no foco da fiscalização, pois a validade da NCM seria uma premissa para questões tributárias.
As empresas devem contar com soluções tecnológicas para se adaptar a SH-2017?
Soluções tecnológicas podem auxiliar na análise dos impactos das mudanças da NCM e, até mesmo, fazer a atualização automática dos códigos quando a mudança for um para um. Mas temos casos em que a NCM é desmembrada em vários códigos e, neste caso, é necessário uma análise humana para identificar o código correto tendo em vista a descrição e os detalhes técnicos do produto. Qualquer solução que seja exclusivamente tecnológica, sem validação de um profissional com conhecimentos de classificação fiscal, poderá incorrer neste problema.
 
 
Fonte: Revista Dedução (Autor: Danielle Ruas)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Atraso no programa da Dirf põe contadores em alerta

Atraso no programa da Dirf põe contadores em alerta
 
O atraso da Receita Federal em colocar à disposição dos contribuintes o programa gerador da Dirf (Declaração do Imposto de Renda Retido na Fonte) tem gerado apreensão no meio contábil.
 
O prazo final de entrega da obrigação acessória anual, uma das mais complexas na elaboração pelo volume de dados informados, antes previsto para o último dia útil do mês de fevereiro, foi antecipado para o dia 15 de fevereiro.
 
A Instrução Normativa 1.671, publicada em novembro de 2016, além de antecipar a data de entrega em 15 dias, também promoveu mudanças, obrigando a identificação de todos os sócios das Sociedade em Conta de Participação.
 
A obrigatoriedade de envio de informações ao fisco via Dirf é abrangente. Devem entregar todas as pessoas jurídicas e físicas que pagaram ou creditaram rendimentos sobre os quais tenha incidido retenção do Imposto de Renda ou das contribuições sociais (Contribuição Social sobre o Lucro – CSLL, PIS-Pasep e Cofins).
 
Anualmente, a obrigação acessória é entregue também por entidades imunes ou isentas, condomínios e até candidatos a cargos eletivos, ainda que não tenha havido a retenção do imposto.
 
Pela legislação, a entrega em atraso de uma das declarações mais trabalhosas e complexas para os escritórios de contabilidade implica multa de 2% sobre o montante dos tributos e das contribuições informados, ainda que tenham sido integralmente pagos, limitada a 20%. Para as pessoas físicas, empresas inativas ou optantes pelo Simples Nacional, a multa mínima é de R$ 200.
Noticia_Atraso_Programa_DIRF_contadores_alerta_2017


PEDIDO DE MANUTENÇÃO DO PRAZO ANTERIOR
 
Entidades de classe, como a Federação Nacional das Empresas de Serviços Contábeis (Fenacon), solicitaram ao fisco a manutenção da data anterior, ou seja, último dia útil de fevereiro, mas até o momento não houve manifestação da Receita Federal.
 
Em ofício encaminhado ao órgão, a entidade justifica a redução do número de dias úteis para a elaboração da declaração por conta do Carnaval e o grande volume de trabalho a que estão sujeitas as empresas contábeis no início do ano.
 
Como fator principal, o documento apontou que grande parte das empresas ainda não têm sistemas integrados e informatizados, o que será agravado ainda mais este ano pela atual demora na disponibilização do programa gerador.
 
No ano passado, o programa estava à disposição dos contribuintes no início de janeiro. De acordo com Dilma Rodrigues, sócia diretora da Attend Assessoria, Consultoria e Auditoria, se antes o prazo já era apertado, agora ficou pior principalmente pela demora da Receita em oferecer o programa para a elaboração da Dirf.
 
“O atraso é preocupante até para as empresas de softwares, pois é necessário realizar testes e validação dos dados nos programas contábeis antes da entrega das informações. A Dirf é uma declaração pesada”, explica.
 
Na prática, os softwares das empresas que possuem todos os dados a serem informados na obrigação acessória geram um arquivo que é importado para o programa da Dirf.
 
E é muito comum a necessidade de ajustes para que os sistemas conversem entre si. Além disso, o leiaute do programa pode sofrer alterações até a data limite para a entrega, obrigando as empresas a realizar adequações e conferências dos dados. Para evitar imprevistos e o envio de informações imprecisas, as empresas precisam de tempo.
 
Para Elvira Carvalho, consultora tributária da King Contabilidade, a antecipação do prazo de entrega da declaração e a demora na liberação do programa causam transtornos e correria às empresas.
 
Ela explica que o prazo de fechamento do balanço das empresas referente a 2016 foi mantido para o último dia útil de fevereiro, que era o mesmo para a entrega da Dirf, antes da mudança pelo fisco.
 
No balanço é definido o valor da distribuição de lucros aos sócios, uma informação que também consta na Dirf. “Com a antecipação do prazo, automaticamente as empresas terão de fechar o balanço antes”, explica.
 
A mesma situação ocorre com o Informe de Rendimentos, que as empresas são obrigadas a fornecer aos funcionários e tomadores de serviços até o fim de fevereiro. A Receita Federal foi procurada para comentar o atraso e os possíveis transtornos aos contribuintes, mas não se pronunciou sobre o assunto até o momento.
 
 
Fonte: Diário do Comércio (Autor: Silvia Pimentel)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

NOTA – DARF sem Código de Barras para pagamento

Prezado cliente

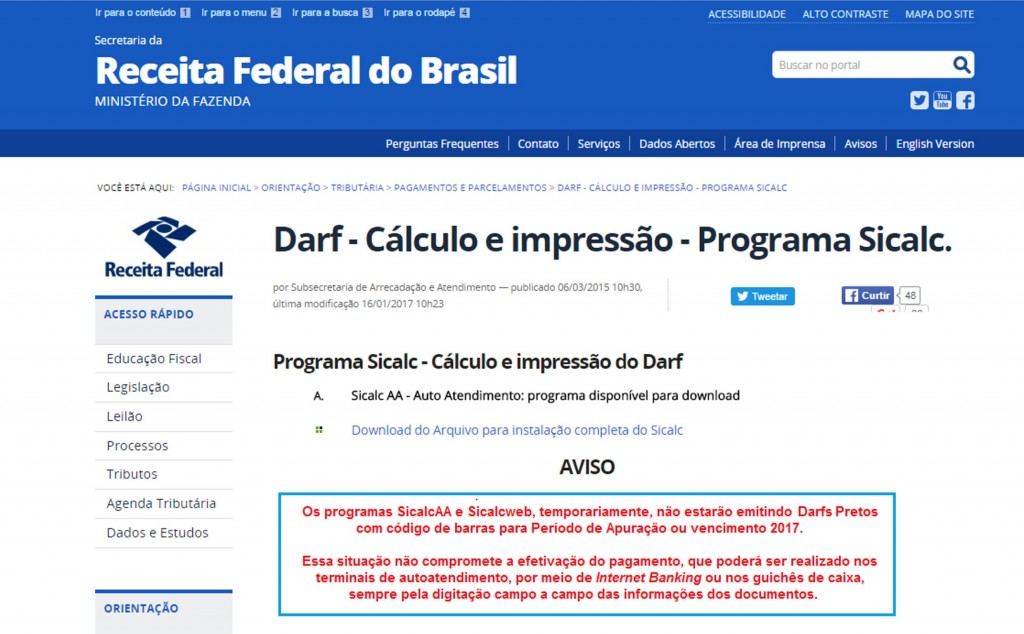
Guia DARF IRRF com vencimento em 2017 NÃO possui código de barras.  A guia DARF IRRF são emitidas pelo Sicalc Web, sistema on-line de emissão direito do portal da Receita Federal do Brasil. Até o fechamento da Folha de Pagamento da competência de dezembro/2016 a Receita Federal do Brasil não havia se manifestado sobre o motivo da Guia DARF não possuir código de barras.

Entretanto, hoje 19/01/2017 na página de download do programa Sicalc a Receita Federal do Brasil  publicou o AVISO abaixo.

Mensagem_DARF_Sem_Codigo_Barras

Fonte: www.receita.fazenda.gov.br

Pelo mesmo motivo o Sicalc Web não possui código de barras até que a Receita Federal do Brasil venha alterar o sistema.


Atenciosamente


Sales & Sales Assessoria Contábil e Empresarial
=========================================
Notificação por E-mail pelo DA
Publicado no Blog, Facebook (fanpage)
Google+  e Instagram
=========================================