STF reafirma que crime contra ordem tributária não se vincula com prisão civil por dívida

STF reafirma que crime contra ordem tributária não se vincula com prisão civil por dívida
 
O Supremo Tribunal Federal (STF) reafirmou a jurisprudência no sentido de que a criminalização de sonegação fiscal (prevista na Lei 8.137/1990) não viola o artigo 5°, inciso LXVII, da Constituição Federal (CF), em virtude de ter caráter penal e não se relacionar com a prisão civil por dívida. A decisão foi tomada pelo Plenário Virtual na análise do Recurso Extraordinário com Agravo (ARE) 999425, que teve repercussão geral reconhecida.
 
O artigo 2°, inciso II, da lei, prevê que constitui crime contra a ordem tributária deixar de recolher, no prazo legal, valor de tributo ou de contribuição social, descontado ou cobrado, na qualidade de sujeito passivo de obrigação e que deveria recolher aos cofres públicos.
 
O ministro Ricardo Lewandowski, relator do recurso, citou em sua manifestação que o Plenário do Supremo, no julgamento do Habeas Corpus (HC) 81611, assentou que a lei se volta contra sonegação fiscal e fraude, realizadas mediante omissão de informações ou declaração falsa às autoridades fazendárias, praticadas com o escopo de suprimir ou reduzir tributo, ou contribuição social e qualquer acessório (resultado). “Assim, ainda que seja possível a extinção da punibilidade mediante o pagamento do débito verificado (Lei 10.684/2003, artigo 9º), a Lei 8.137/1990 não disciplina uma espécie de execução fiscal sui generis nem uma cobrança de débito fiscal. Ela apenas dispõe que a incriminação da prática de fraude em documentação tributária fica sujeita à fiscalização pela autoridade fazendária, sem, no entanto, estatuir ou prever a possibilidade de prisão civil em razão de débito fiscal”, assinalou.
 
Assim, as condutas tipificadas na norma de 1990 não se referem simplesmente ao não pagamento de tributos, mas aos atos praticados pelo contribuinte com o fim de sonegar o tributo devido, consubstanciados em fraude, omissão, prestação de informações falsas às autoridades fazendárias e outras estratégias. “Não se trata de punir a inadimplência do contribuinte, ou seja, apenas a dívida com o Fisco”, sustentou o ministro Lewandowski.
 
Para o relator, o tema apresenta relevância jurídica, econômica e social, pois trata da constitucionalidade de delito que visa combater a sonegação fiscal, com reflexos diretos na arrecadação de recursos para a manutenção do Estado e para promoção do bem-estar social. Além disso, transcende os limites subjetivos da causa, na medida em que é de interesse das Fazendas Públicas e dos contribuintes.
 
Seguindo a manifestação do relator, por unanimidade, o STF reconheceu a existência de repercussão geral do tema. Por maioria, vencido o ministro Marco Aurélio, reafirmou a jurisprudência dominante sobre a matéria e negou provimento ao recurso extraordinário.


Caso
 
O recurso foi interposto por empresários condenados por terem deixado de recolher R$ 77 mil de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) contra decisão do Tribunal de Justiça de Santa Catarina (TJ-SC), que negou seguimento a recurso extraordinário que buscava a declaração de inconstitucionalidade do inciso II do artigo 2º da Lei 8.137/1990.
 
Os condenados alegavam que o dispositivo ofende o artigo 5°, LXVII, da Constituição, porque os crimes tributários não têm relevância penal, mas patrimonial, sendo inconstitucional a criminalização do contribuinte em virtude do não pagamento de tributos.


Fonte: STF
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Instituída a EFD-Reinf

Instituída a EFD-Reinf
 
Através da Instrução Normativa RFB 1.701/2017 foi instituída a Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf).
 
Trata-se de mais uma obrigação acessória imposta aos contribuintes, como se já não bastasse as centenas de outras declarações e informações prestadas regularmente aos fiscos federal, estaduais e municipais.
Noticia_Instituida_EFD_Reinf_2017
 
Ficam obrigados a adotar a EFD-Reinf, dentre outras, os seguintes contribuintes:
– pessoas jurídicas que prestam e que contratam serviços realizados mediante cessão de mão de obra nos termos do art. 31 da Lei nº 8.212, de 24 de julho de 1991;
– pessoas jurídicas responsáveis pela retenção da Contribuição para o PIS/Pasep, da Contribuição para o Financiamento da Seguridade Social (COFINS) e da Contribuição Social sobre o Lucro Líquido (CSLL);
– pessoas jurídicas optantes pelo recolhimento da Contribuição Previdenciária sobre a Receita Bruta (CPRB);
– produtor rural pessoa jurídica e agroindústria quando sujeitos a contribuição previdenciária substitutiva sobre a receita bruta proveniente da comercialização da produção rural nos termos do art. 25 da Lei nº 8.870, de 15 de abril de 1994, na redação dada pela Lei nº 10.256, de 9 de julho de 2001 e do art. 22A da Lei nº 8.212, de 24 de julho de 1991, inserido pela Lei nº 10.256, de 9 de julho de 2001, respectivamente;
– pessoas jurídicas e físicas que pagaram ou creditaram rendimentos sobre os quais haja retenção do Imposto sobre a Renda Retido na Fonte (IRRF), por si ou como representantes de terceiros.
 
A obrigação da entrega da EFD-Reinf deverá ser cumprida:
I – a partir de 1º de janeiro de 2018, caso o faturamento da pessoa jurídica no ano de 2016 tenha sido superior a R$ 78.000.000,00 (setenta e oito milhões de reais); ou
II – a partir de 1º de julho de 2018, caso o faturamento da pessoa jurídica no ano de 2016 tenha sido de até R$ 78.000.000,00 (setenta e oito milhões de reais).
 
A EFD-Reinf será transmitida ao SPED mensalmente até o dia 20 do mês subsequente ao que se refira a escrituração.
 
 
Fonte: Blog Guia Tributário
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Supremo decide: ICMS não incide nas bases do PIS e da Cofins

Supremo decide: ICMS não incide nas bases do PIS e da Cofins
 
 
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira,15/03, que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não incide na base de cálculo para cobrança da Contribuição para Financiamento da Seguridade Social (Cofins) e do Programa de Integração Social (PIS).
 
A decisão tomada pela Corte encerra disputa judicial de quase dez anos e será aplicada a 8,2 mil processos que estavam paralisados em todo o Judiciário e aguardavam a manifestação do STF para serem julgados.
 
De acordo com a Procuradoria-Geral da Fazenda Nacional (PGFN), o impacto da decisão na arrecadação federal será de pelo menos R$ 20 bilhões ao ano.
 
A Corte não decidiu a partir de quando o entendimento terá validade. A relatora do processo, ministra Cármen Lúcia, entendeu que deve ser um pedido formal de modulação dos efeitos.
 
No julgamento, por 6 votos 4, os ministros decidiram que o ICMSnão pode ser usado na base de cálculo do PIS e da Confins porque não faz parte do faturamento das empresas.
 
Com o resultado, a Corte definiu o conceito de faturamento, tese que poderá ser usada para contestar na Justiça outras bases de cálculos de impostos.
 
Para o Supremo, faturamento é o patrimônio adquirido pelas empresas com as vendas, excluindo-se os impostos, não podendo ser considerado como ingresso definitivo na receita bruta.
Noticia_ICMS_STF_Base_PIS_Cofins_2017


JULGAMENTO
 
O STF retomou nesta tarde o julgamento, inciado na semana passada, de um recurso de uma empresa que argumentou ser ilegal a inclusão do ICMS na base de cálculo do PIS e da Cofins pelo fato de o imposto tratar-se de valor transitório, devendo ser cobrado no preço dos produtos e serviços e repassado aos cofres públicos.
 
A Corte não considerou os argumentos apresentados pela PGFN. Para a Fazenda Nacional, o imposto pode ser usado na base de cálculo por incidir sobre a receita bruta, que inclui todos os custos, inclusive os tributos.
 
Votaram contra a inclusão do ICMS os ministros Cármen Lúcia, Rosa Weber, Luiz Fux, Ricardo Lewandowski, Marco Aurélio e Celso de Mello.
 
De acordo com Mello, o valor obtido com o imposto não é faturamento, mas simples ingresso no caixa da empresa, não podendo compor a base de contribuição.
 
“A inclusão do ICMS na base de cálculo do PIS e da Cofins leva ao inaceitável entendimento de que o sujeito passivo de tais tributos [empresas] faturam ICMS. A toda evidência, eles não fazem isso”, disse Celso de Mello.
 
Os ministros Edson Fachin, Luís Roberto Barroso, Dias Toffoli e Gilmar Mendes rejeitaram recurso da empresa por entenderem que conceito de faturamento engloba todas as receitas, incluindo os impostos.
 
De acordo com Gilmar Mendes, a legislação não impede que um imposto seja cobrado na base de cálculo de outro. Além disso, Mendes disse que a decisão do Supremo poderá comprometer as contas da Previdência Social.
 
“O esvaziamento da base de cálculo do PIS e da Confins redundará em expressiva perda de receitas para a manutenção da seguridade social”, disse o ministro.


Fonte: Diário do Comércio
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Você sabe como prevenir fraudes contra o CNPJ da sua empresa?

Você sabe como prevenir fraudes contra o CNPJ da sua empresa?
 
Possuir um planejamento pode ajudar a antecipar esse tipo de situação e também eventuais dificuldades de gestão, evitando complicações com o fisco
 
Você sabia que pode estar pagando mais impostos do que deveria, simplesmente por desconhecer algumas notas que são emitidas contra seu CNPJ? Todo mês são registradas cerca de 150 mil tentativas de fraudes em CNPJ em todo o país, o que aumenta o desafio de prevenir fraudes e manter a saúde financeira da sua empresa.
 
A situação econômica e o aumento nos índices de desemprego no Brasil, seguem prejudicando o desempenho de muitos empresários e na tentativa de aumentar as vendas, muitos começam a facilitar as condições de pagamento, abrindo brechas para riscos fiscais. Gerenciar o grande volume de notas fiscais eletrônicas e ainda controlar os documentos fiscais eletrônicos é muito difícil, o que acarreta perda significativa de créditos oriundos das notas fiscais de entrada desconhecidas, aumentando os valores das escriturações e obrigações, e consequentemente os dos impostos pagos.
 
Possuir um planejamento pode ajudar a antecipar esse tipo de situação e também eventuais dificuldades de gestão, evitando complicações com o fisco. Sem contar que você não fica dependendo do envio do XML e ainda tem uma informação confiável, evitando erros de escrituração, falsificações, fraudes e notas fiscais emitidas sem autorização.
Noticia_Você_Sabe_Previnir_Fraude_CNPJ_2017


Como se prevenir?
 
Primeiramente, o empreendedor precisa ter muito cuidado com empresas com poucos meses no mercado e CNPJ recém-aberto e que constantemente mudam sua situação financeira. Procure sempre saber mais sobre o histórico dessas empresas, experiência no segmento, como e de onde vieram. Veja também, se o volume de compra dessa empresa, condiz com o porte e a situação dela.
 
É aconselhável que o empresário preste bastante atenção aos produtos de rápido giro, pois são os preferidos dos golpistas pelo fato de permanecer pouco tempo em estoque e serem, no geral, de primeira necessidade, como alimentos, área têxtil, material de construção e autopeças.
 
Um dos golpes mais aplicados por contraventores é o golpe de ciclo longo. A empresa golpista aproxima-se da empresa-vítima e realiza uma boa compra à vista. É lógico que ela cria uma boa impressão na empresa vendedora, que passa a enxergar nela um excelente cliente. Aproveitando dessa farsa, na segunda ou terceira compra a empresa contraventora realiza uma compra grande, não paga e simplesmente desaparece, sem deixar rastros. Aplicando seu derradeiro golpe.
 
Portanto, é preciso tomar bastante cuidado. Não hesite em contar com soluções especializadas em identificar fraudes contra o CNPJ da sua empresa. Sem uma ferramenta que identifique em tempo real qualquer emissão de nota contra seu CNPJ, você estará sujeito a fraudes e erros de fornecedores. Para se prevenir, a melhor opção seria contar com um sistema responsável que recupera os arquivos XML deixados para trás e ainda apura todos os créditos a que tem direito.
 
Softwares assim garantem não só a total gestão de seus arquivos XML, capturados na base da SEFAZ em tempo real, mas também a qualidade e a assertividade para identificação de inconsistências.
 
O importante é não ficar dependendo do envio de XML e ter informações confiáveis para evitar erros de escrituração, falsificações de documentos, fraudes e notas fiscais emitidas sem autorização. Adotando essas medidas, a probabilidade de se tornar a próxima vítima diminuirá certamente. Fique atento!


Fonte: SEGS
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

O Leão ataca a economia digital

O Leão ataca a economia digital
 
Poucas coisas geram tantas reações como os serviços da economia digital. Eles são ao mesmo tempo amados e odiados. Mas uma crítica que sempre alveja empresas como Uber, Netflix, Spotify ou Deezer é a de que elas não pagam impostos. Ao menos, os mesmos que setores semelhantes da economia tradicional são obrigadas a recolher. Com isso, teriam uma vantagem sobre os concorrentes. Pouco a pouco, no entanto, o Leão dos tributos começa a mostrar suas garras para esses aplicativos. No fim do ano passado, o presidente Michel Temer sancionou uma lei que obriga as empresas de streaming de música e de vídeo a pagar ISS de no mínimo 2% sobre o seu faturamento.
 
No dia 8 de fevereiro, o Superior Tribunal de Justiça (STJ) entendeu que a transmissão de música pela web é uma execução pública, sobre a qual o Escritório Central de Arrecadação (Ecad) tem a prerrogativa de fazer a cobrança de direito autoral. Não havia dúvida de que, em algum momento, essas empresas seriam enquadradas pela legislação brasileira. Por um lado, o objetivo é dar tratamento isonômico. Por outro, uma parte dessa conta pode ser paga pelos consumidores, por meio de aumento de preços.
Noticia_Leao_Ataca_Economia_Digital_2017
 
Os aplicativos de transporte de passageiros, como Uber e Cabify, foram os primeiros a serem enquadrados. Em várias cidades ao redor do Brasil, eles já pagam um outorga para que seus carros possam rodar. Em São Paulo, por exemplo, o custo é de R$ 0,10 por quilômetro rodado.“ É um valor que dá para administrar, mas é alto”, diz Daniel Velazco-Bedoya, CEO do Cabify. O ataque do Leão sobre as companhias da economia digital pode dar início a uma guerra jurídica. A razão é simples: não existe no País a definição de atividade de empresas de streaming, seja de música, como Deezer, Spotify, Apple Music, ou de vídeo, como Netflix, Globo Play e Amazon Prime Vídeo.
 
Logo, há margem para contestar a cobrança do ISS. “Do ponto de vista jurídico, o streaming não é um serviço”, afirma Valdirene Lopes Franhani, sócia do Braga & Moreno Consultores & Advogados. O exemplo do serviço de streaming de música Deezer ilustra essa situação. A empresa é obrigada a pagar tributos federais sobre a renda, como IR e COFINS, como qualquer empresa instalada no País. Mas, sediada no município de São Paulo, a companhia não conseguiu se ajustar de imediato na tributação sobre atividade econômica para recolher ISS, que é um tributo municipal.
 
“Ficamos um tempo sem saber em que categoria a empresa se encaixava, porque a legislação é antiga”, afirma Bruno Vieira, CEO do Deezer. Para evitar problemas, a companhia decidiu se enquadrar como uma empresa de licenciamento de software, recolhendo 2% de ISS sobre o seu faturamento. “A insegurança jurídica é muito grande para essas operações”, diz o advogado José do Patrocínio, professor de Gestão Tributária da Faculdade Fipecafi. Enquanto não começa a guerra jurídica, os municípios estão se mobilizando. Porto Alegre começará a cobrar de empresas de streaming em março deste ano.
 
São Paulo pretende iniciar a cobrança em janeiro de 2018. De acordo a prefeitura, não se sabe qual será a alíquota, mas a expectativa é de arrecadar anualmente R$ 22 milhões com streaming de vídeo e R$ 300 mil, com áudio. “Se a alíquota for de 2%, não haverá impacto para o cliente, porque já pagamos como licenciamento de software”, afirma Vieira, da Deezer. O CEO da Netflix, Reed Hastings, reivindicou apenas que as regras sejam aplicadas a todos igualmente. “Em geral, pagamos todos os impostos referentes ao país quando é necessário”, disse ele, que esteve no Brasil no início de fevereiro. Spotify, Apple Music, Globo Play preferiram não se pronunciar.
 
O Ecad também deve partir para cima das empresas de streaming de música. É fato que boa parte delas já paga direito autoral. No ano passado, Spotify, Vevo e Apple Music desembolsaram R$ 2,4 milhões, apenas 1% da arrecadação total da entidade. Mas esses valores tendem a crescer. “Foi o primeiro caso julgado pelo STJ e isso tem uma importância maior”, diz Clarisse Scorel, diretora jurídica do Ecad. Como dizia Benjamim Franklin, um dos escritores da Declaração de Independência e da Constituição dos Estados Unidos. “Nada mais certo nesse mundo do que a morte e os impostos.” De fato: no analógico e no digital.


Fonte: Isto é – Dinheiro
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

8 a cada 10 executivos enxergam fraudes nas suas empresas

8 a cada 10 executivos enxergam fraudes nas suas empresas
 
Entre executivos de grandes e médias empresas, 82% afirmam que houve casos de fraudes em suas companhias. Há quatro anos, esse número era de 61%, segundo pesquisa feita pela consultoria de riscos Kroll, com 545 membros do alto escalão de corporações por todo o mundo.
 
Todos os entrevistados foram questionados sobre possíveis casos de fraude que foram praticados nas empresas onde atuam nos últimos 12 meses. Os três principais tipos de fraude relatadas por eles foram roubo de ativos físicos (29% dos entrevistados), esquemas envolvendo vendedores da companhia, compradores e fornecedores (26%), e ataques à informação (24%).
Noticia_8_10_Executivos_Enxergam_Fraudes_Empresas_2017
 
Já as motivações variam conforme o país e a região em que estão os entrevistados. No Canadá (54%) e na África Subsaariana (33%) a razão mais citada é o maior contato com o público por meios digitais. Já nos EUA (50%), no Oriente Médio (34%) e no Brasil (29%), o motivo mais mencionado foi a complexidade da infraestrutura de tecnologia da informação.
 
A expansão internacional das empresas é outro fator considerado preponderante para a exposição às fraudes. Essa foi a razão mais apontada pelos executivos brasileiros e colombianos, ambos com 29%, italianos (36%) e indianos (45%).
 
As questões trabalhistas também acabam influenciando nas fraudes. No Reino Unido (47%), na China (55%) e na Rússia (31%), a principal exposição aos golpes seria a alta rotatividade de funcionários. Há ainda a questão mexicana, pois 45% dos entrevistados citaram a terceirização, interna e externa, como incentivos a fraudes.


Abalo moral
 
Entre os principais impactos dessas fraudes estão a moral dos funcionários da empresa fraudada, sua segurança interna e sua privacidade (78%); a moral frente ao cliente, incluídas aí a sensação de segurança e privacidade do comprador ou fornecedor em relação à companhia alvo do golpe (73%); a receita e a continuidade dos negócios (75%); além a reputação (71%).
 
Especificamente sobre a receita, mais da metade dos executivos questionados afirmou que problemas com fraudes podem impactar entre 1% e 3% da receita da empresa. Outros 30% disseram que esse problema afetou menos de 1% dos ganhos, sendo seguidos por 10% dos entrevistados, que disseram ter sentido perdas entre 4% e 6%. Por fim, 3% acham que fraudes empresariais afetam entre 7% e 10% dos rendimentos.


Inimigo íntimo
 
Outra constatação importante da pesquisa é que a maioria das fraudes só acontece porque há funcionários da empresa envolvidos. Entre os executivos entrevistados, 39% deles afirmaram que os golpes foram praticados com a participação de um empregado do baixo escalão.
 
Em seguida vêm os funcionários de alto e médio escalão (30% das respostas). Eles são seguidos de perto por ex-funcionários, agentes ou intermediários e temporários ou autônomos, todos com 27%.
 
Essas respostas levam à outra pesquisa sobre fraudes, mas da KPMG. Nesse levantamento foi constatado que a maioria das fraudes bem sucedidas são praticadas em grupo. Segundo a consultoria, esses golpes duram, em média, cinco anos, e esses grupos atuam mais frequentemente na América Latina e no Caribe (76%) e na África e no Oriente Médio (74%).
 
 
Fraudes setorizadas
 
Os executivos entrevistados afirmaram que as áreas de atuação com maior risco de fraude são as manufatureiras; de transporte, lazer e turismo; além dos serviços profissionais. Todas essas foram citadas por 96% dos executivos. Em seguida estão bens de consumo e recursos naturais, com 92%; e serviços financeiros (91%).
 
As motivações para as fraudes variam conforme a área econômica analisada. Por exemplo, o roubo de ativos físicos e o envolvimento de funcionários e parceiros nessas práticas são as causas mais comuns em cadeias de bens de consumo (28%), serviços financeiros (39%), de recursos naturais (30%), serviços profissionais (30%) e transporte, lazer e turismo (30%).
 
Já a lavagem de dinheiro é mais comum nas cadeias que trabalham com recursos naturais (30%), enquanto as questões regulatórias e as falhas no compliance influenciam com mais frequência nas áreas manufatureira (30%) e de transporte, lazer e turismo (26%). Por fim há o conflito de interesses, que é bem comum quando se atua com commodities (28%) e serviços profissionais (29%).


Fonte: LegisWeb
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Bloco K. ICMS. Nfes e e-Social. Sua empresa está preparada?

Bloco K. ICMS. Nfes e e-Social. Sua empresa está preparada?
 
Levantamento feito pela SYNCHRO, divulgado nesta quarta-feira, 15/02, mostra que mesmo com o cenário político desafiador e o ambiente econômico turbulento, o Estado brasileiro continua focado no aumento de receita, investindo em tecnologia de apuração e cruzamento de dados para garantir uma maior arrecadação com tributos. O Fisco se mantém disposto a aumentar a rigidez das fiscalizações. O estudo enumera quais são os principais desafios fiscais, contábeis e trabalhistas em 2017.
 
 
Mudança no Sistema Harmonizado de Designação e de codificação de mercadorias:
Adotado em mais de 200 administrações aduaneiras, o SH teve um grande número de alterações repercutidas em 2017. Com quase 200 NCMs (Nomenclatura Comum do Mercosul) alteradas, a Tabela Externa Comum (TEC) foi o elemento em que houve mais mudanças.,. Segundo Leonel Siqueira, Gerente Tributário da SYNCHRO: “ Os principais impactos nessa mudança são com relação ao II e ao IPI, já que a Tabela do IPI (TIPI) tem como base de tributação as NCMs decorrentes da TEC. Para não acabar cometendo erros, as empresas devem ficar atentas aos NCMs corretos, além de dar atenção especial à classificação fiscal de suas mercadorias”.
Noticia_Bloko K_ICMS_NFE_e-SOCIAL_2017
 
 
Advento do Bloco K:
Depois de muitas discussões e revisões, finalmente o Bloco K entra em vigor: sua entrega já é obrigatória, fazendo parte da escrituração EFD-ICMS/IPI, desde 01.01.2017, para empresas do tipo Indústria com CNAE 10 a 32 e faturamento anual maior ou igual a R$ 300 mil. O intuito do governo com essa atualização é ter acesso ao processo produtivo e à movimentação completa de cada item de estoque, o que possibilita o cruzamento quantitativo dos saldos apurados eletronicamente via Sped com os informados pelas indústrias, através do livro de inventário, bloco H.
ra Leonel Siqueira, “ a intenção do estado com essa nova obrigação acessória é acompanhar todo o processo produtivo do contribuinte, podendo observar possíveis sonegações no processo”. Para o especialista, “é de fundamental importância se organizar para rever ou, na melhor das hipóteses, manter seus controles internos a fim de garantir a conformidade legal, adequação de seus sistemas fiscais e treinamento de pessoal”.
 
 
Mudanças na restituição ICMS-ST:
A nova sistemática de restituição do ICMS é outra obrigação que teve algumas alterações. Primeiramente, a forma de requerimento da restituição passou a ser feita por escrituração nos registros da EFD-ICMS/IPI, abandonado o formato antigo, em que a restituição era requerida por meio de pedido administrativo. Além da nova forma de solicitação, outra atualização importante no âmbito do ICMS é a obrigação CEST, nova regra que irá “padronizar” o processo de substituição tributária.
O objetivo do Fisco com a tabela CEST é a uniformização e identificação das mercadorias e bens passíveis de sujeição aos regimes de substituição tributária e de antecipação de recolhimento do ICMS, com o encerramento de tributação relativos às operações subsequentes, de acordo com a sua NCM.
Nesse caso, a dica do especialista da SYNCHRO é de que, “as empresas devem ficar atentas ao ‘ritmo digital’ imposto pelo Fisco, garantindo que sua equipe de compliance esteja alinhada com as datas do Estado. Além disso, é importante ficar atento às legislações de cada estado e suas regulamentações, para cada ente federativo, dada à sua, ainda que delimitada, autonomia, tendo certa margem de discrição para legislar acerca deste assunto.
 
 
Alterações da ECF e ECD:
Representando um dos maiores avanços no campo contábil-fiscal dos últimos tempos, a ECF e ECD também passaram por uma série de atualizações. Sofreram acréscimos significativos em seus leiautes, como por exemplo: na ECD ocorreram alterações em sua base estrutural de dados, mudança de regras de validação e obrigatoriedade no preenchimento de significativas informações a exemplo da nova maneira de substituição desta obrigação.
Agora o procedimento é bem mais trabalhoso. Alguns registros terão obrigatoriedade de entrega a partir de 2018, todavia, são de vital observância dada a natureza e complexidade de tal obtenção. Estamos falando acerca do Bloco K: Conglomerados Econômicos. Todos esses processos ocasionam um custo de adequação, principalmente nos sistemas corporativos-fiscais que atendem à entrega de tais obrigações ao Fisco.
Na ECF, a maior mudança foi a criação de um novo bloco, o bloco W, que é responsável pelas informações referentes ao ano calendário de 2016, com data de entrega obrigatória para julho de 2017. O novo bloco W, ou declaração País-a-País faz parte do BEPS (Base Erosion and Profit Shifting), um projeto internacional que tem como objetivo estabelecer políticas e formas de se coibir as fraudes tributárias internacionais. Segundo Leonel, “O bloco W representa a última ação do projeto BEPS e será responsável por informar diversos aspectos tributários das empresas pertencentes ao acordo internacional e grupos multinacionais obrigados à entrega desta obrigação”.
 
 
Documentos Fiscais Eletrônicos:
A principal expectativa das empresas é a migração da versão 3.10 para a 4.0 da NFe, atingindo principalmente os setores de medicamentos e combustíveis. Também, há de se ter muita atenção quanto às alterações decorrentes da incorporação dos novos NCMs, ora mencionados, nestes documentos, além das demais alterações em MDFs e CTes. Para Leonel, “o principal desafio nesse caso é o custo de adequação de seus sistemas origens, como por exemplo, a correta geração dos novos XMLs, conforme requerido nos novos layouts, para serem integrados aos sistemas fiscais de mensageria e armazenamento destes documentos fiscais”.
Temas como e-Social (ainda que com data de entrega definida para janeiro/2018) e Reinf padecem de inúmeras definições por parte do Fisco, sem falar da Reforma Tributária, em especial a unificação das Contribuições Sociais do PIS e da Cofins, que abandonariam seus atuais métodos subtrativos de apropriação de créditos passando a adotar uma metodologia análoga ao ICMS, independentemente do total da nota, todavia, tudo isso ainda é puramente extra-oficial. Embora o ambiente político conturbado e as indecisões do Fisco quanto a prazo, é nítido que as mudanças na legislação fiscal, contábil e tributária brasileira irão manter um ritmo elevado, demandando preparação, planejamento e treinamento prévio para evitar possíveis autuações e inconformidade com os órgãos fiscalizatórios.


Fonte: Convergência Digital
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Receita notifica 14 mil empresas por sonegação

Receita notifica 14 mil empresas por sonegação
 
Ontem começou a primeira etapa do Projeto Malha Fiscal da Pessoa Jurídica, com foco em sonegação fiscal relativa à Contribuição Previdenciária. O objetivo da Receita Federal é informar às empresas que diferenças em valores declarados à Receita Federal acarretaram sua inclusão em malha. Nesta primeira etapa, cerca de 14 mil empresas serão alertadas por meio de carta enviada para o endereço cadastral.
 
Os indícios verificados na referida operação apontam que os contribuintes, que não são optantes pelo Simples Nacional, incidiram em malha por prestar informação incorreta, declarando-se como optante, na Guia de Recolhimento do FGTS e de Informações à Previdência Social – GFIP, e assim não apuraram a Contribuição Patronal de 20%, nem o valor do Grau de Incidência de Incapacidade Laborativa Decorrente dos Riscos do Ambiente de Trabalho (GILRAT) sobre o valor da folha de salários.
Noticia_RFB_Notifica_14 mil_Sonegacao_2017
 
 
Correções
 
Se houver erro nas informações fornecidas ou pagamento a menor da contribuição previdenciária, o contribuinte poderá se autorregularizar, corrigindo a pendência até o início do procedimento fiscal, previsto para março de 2017. Informações sobre as diferenças encontradas pela Fiscalização, bem como orientações para a autorregularização, podem ser consultadas em extrato disponível no sítio da Receita Federal na internet (www.rfb.gov.br). O acesso deve ser feito por assinatura digital válida (e-CAC)
 
O total de indícios de evasão tributária verificado nesta operação, apenas para o ano de 2013, é de aproximadamente R$ 511 milhões, para todo o País. As empresas que ainda não foram intimadas, ao identificarem equívoco na prestação de informações à Receita Federal, podem espontaneamente promover a autorregularização e, assim, evitar as autuações com multas que podem chegar a 225%, além de representação ao Ministério Público Federal por crimes de sonegação fiscal entre outros.


Fonte: O Estado CE
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

ICMS-ST – Retido e não recolhido é crime

ICMS-ST – Retido e não recolhido é crime
 
O valor do ICMS Substituição Tributária – ICMS-ST retido na Nota Fiscal não é faturamento.
O emitente da Nota Fiscal (substituto tributário), que retém e não recolhe o ICMS devido a título de substituição tributária está cometendo crime de apropriação indébita, de que trata o inciso II do artigo 2º da Lei nº 8.137 de 1990.
Trata-se de crime contra a ordem tributária, com pena de reclusão de detenção, de 6 (seis) meses a 2 (dois) anos, e multa.
Ocorre o crime, quando o fornecedor da mercadoria, na condição de substituto tributário não recolhe aos cofres do governo estadual o ICMS retido a título de substituição tributária.
Noticia_ICMS-ST_Retido_Nao_Recolhido_Crime_2017
A seguir exemplo.
Venda de mercadoria importada para revenda – de SP para SP
NCM 4823.20.99 – filtros descartáveis para coar café ou chá – mercadoria relacionada no Art. 313-Z15 do RICMS/SP
ICMS – alíquota em SP 18% – inciso I do Art. 52 do RICMS/SP
IPI – 15% – Decreto nº 8.950/2016
IVA-ST 90,91% – Portaria CAT nº 102/2015
ICMS-ST - crime 2
SP- ICMS-ST – débito não é parcelável
Alguns contribuintes “desavisados” que ficam devendo ICMS-ST, quando recebem o aviso de cobrança do Estado acham que podem parcelar o imposto. No entanto, o ICMS devido a título de substituição tributária não pode ser objeto de parcelamento ((inciso II do Art. 14 da Resolução Conjunta SF/PGE 02/2012 do Estado de São Paulo).
Assim, responsável tributário na condição de substituto tributário, constitui crime contra a ordem tributária o não recolhimento do ICMS-ST aos cofres do governo.
Josefina do Nascimento Pinto é Bacharel em Direito, Pós-graduada em Direito Tributário, Especialista em Finanças Empresariais com ênfase em Inteligência Tributária e Técnica Contábil. Consultora e Palestrante de diversos temas, ministra também cursos na área fiscal; autora de diversas matérias tributárias. Diretora da empresa SIGA o FISCO Solução Empresarial. Autora e redatora do Blog Siga o Fisco e Nota Fiscal Paulistana.
Fonte: Portal Contabeis (Autor:  Josefina do Nascimento Pinto)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Para os contadores, o novo Simples Nacional deixa a desejar

Para os contadores, o novo Simples Nacional deixa a desejar
 
A expectativa pela ampliação do Simples Nacional se mostrou maior do que a realidade entregue aos empresários no final do ano passado. Muito da proposta original acabou descaracterizada pelas mãos da Receita Federal, que denunciava um grande prejuízo – de R$ 5 bilhões – ao erário caso os benefícios às micro e pequenas empresas fossem demasiadamente elásticos.
 
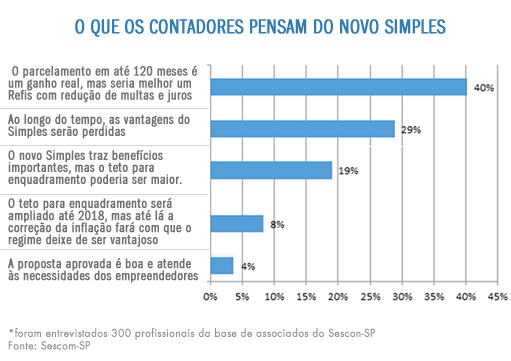
Chamar a atenção para a possível perda de receita em meio a uma recessão econômica foi um argumento forte, que convenceu o Congresso a modificar o texto original. O resultado foi um novo Simples Nacional que, sim, tem seus méritos, mas que de maneira geral não agradou, como mostra um levantamento realizado pelo Sindicato das Empresas de Serviços Contábeis de São Paulo (Sescon-SP).
Noticia_Para_Contadores_Simples_Nacional_Deixa_Desejar_2017
 
Esse estudo foi realizado com 300 profissionais contábeis, que de fato são os primeiros a ter contato prático com as modificações no regime simplificado. O primeiro ponto que desagradou 40% desses entrevistados foi a estrutura do programa de parcelamento criados para as micro e pequenas empresas.
 
A expectativa dos contadores era por um programa mais parecido com o Refis, como constava da proposta original. Mas dela restou basicamente o prazo de 120 meses para quitar as pendências.
Quando chegou ao Congresso, o texto que ampliava o Simples previa um parcelamento com redução de até 90% das multas e juros para o Microempreendedor Individual (MEI) e de até 50% para a micro e pequenas empresas, benefícios que não vingaram.
“Somente a abertura de um Programa de Recuperação Fiscal, que viabilize o pagamento com descontos e redução de multas e juros, ajudaria de fato as empresas”, diz Márcio Massao Shimomoto, presidente do Sescon-SP
 
Um total de 29% dos entrevistados também acredita que, ao longo do tempo, as vantagens do novo Simples serão perdidas. Uma explicação para essa sensação pode estar no fato de o Simples ter sido rachado em dois regimes.
 
Um para empresas que faturam até R$ 3,6 milhões, que continuarão a recolher os diferentes impostos por meio de uma guia única, como sempre se fez.
 
Porém, empresas com faturamento entre R$ 3,6 milhões e R$ 4,8 milhões ao ano (valor que passa a ser o novo teto do regime em 2018) terão de recolher o ICMS e o ISS por fora do Simples, ou seja, pelos critérios de cada Estado e município.
 
Essa também foi uma descaracterização do texto original que chegou ao Congresso por causa da pressão de governadores e prefeitos que, assim como a Receita Federal, argumentaram perda de arrecadação com a ampliação do teto de R$ 3,6 para R$ 4,8 milhões.
 
Esse teto também é menor do que o previsto na proposta original, que abria o Simples Nacional às empresas com faturamento de até R$ 14,4 milhões.
 
Para 19% dos profissionais contábeis entrevistados pelo Sescon-SP, o limite para enquadramento poderia ser maior. Ainda, para 8% deles, a ampliação limitada a R$ 4,8 milhões será anulada pela inflação até 2018, quando passa a valer.
 
Apenas 4% dos entrevistados aprovam a proposta sem restrições. “O Simples Nacional é o mais indicado para uma grande parte de organizações, mas não para todas. Em alguns casos, o sistema pode significar aumento de carga tributária”, diz Shimomoto.
internas_o-que-os-contadores (1)


Fonte: Diário do Comércio (Autor: Renato Carbonari Ibelli)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma