25 mil mudanças nas regras do ICMS

25 mil mudanças nas regras do ICMS
 
Somente no ano passado foram observadas 24.627 mudanças na legislação do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) das 27 unidades da federação brasileira, segundo comparativo feito pela Systax, empresa de inteligência fiscal, organizadora de um acervo inédito de 2,3 milhões de regras tributárias. A companhia considerou o cadastro de produtos de um supermercado com 20.871 itens, que reflete uma empresa de porte médio, bastante comum em todo território nacional. Alterações de redução da carga tributária também foram analisadas, bem como medidas de adoção da substituição tributária.
 
Paraná foi o campeão
Ainda de acordo com a Systax, foram detectadas 563.517 situações nos estados e Distrito Federal, das quais foram observadas 24.627 mudanças, o que demonstra que o primeiro semestre foi um período agitado. O Paraná foi o estado que mais sofreu alterações, responsável por 46% do total, seguido pelo Rio de Janeiro (31%) e Bahia (15%). O motivo para tamanha mudança se deve ao fato da alteração da alíquota para os produtos alimentícios, que basicamente sofreram majoração de 12% para 18%. Já no Ceará, Mato Grosso e Rondônia não houve mudanças.
 
Alta do tributo para fazer caixa
Mudar a alíquota do ICMS é a forma mais básica para aumentar ou reduzir o ônus tributário. A medida abrangeu 6.546 casos, todos com o objetivo de aumentar a carga tributária e restritos ao Paraná. “Com o levantamento, evidenciamos situações de aumento da carga tributária e percebemos que a majoração da alíquota do ICMS, de 12% para 18%, motivou a maioria dessas mudanças, o que nos leva a concluir que os estados também se articularam para enfrentar o novo ambiente econômico”, diz o diretor da Systax, Fábio Rodrigues.
 
Fonte: DCI – Diário Comércio Indústria & Serviços (Autor: Liliana Lavoratti)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

ICMS: Nova regra já altera a vida das lojas virtuais que vendem para outros Estado

ICMS: Nova regra já altera a vida das lojas virtuais que vendem para outros Estados
 
Lei que entrou em vigor no dia 1º amplia carga tributária e, sobretudo, o peso da burocracia em negócios optantes pelo Simples Nacional; entenda a nova legislação
 
Nova regra do ICMS já altera a vida das lojas virtuais que vendem para outros Estados
Lei que entrou em vigor no dia 1º amplia carga tributária e, sobretudo, o peso da burocracia em negócios optantes pelo Simples Nacional; entenda a nova legislação
 
Há quatro dias, o empresário Igor Gaelzer escreveu na plataforma de publicação online Medium um longo relato de como as alterações na cobrança do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) para o varejo virtual devem afetar a sua empresa – uma pequena loja virtual de acessórios de couro. Em poucas horas ele passou a ser procurado por empreendedores, também donos de ecommerces pelo Brasil, consternados ou desorientados sobre o tema retratado.
 
“Algumas pessoas estavam, como eu, se perguntando o que fazer. Outras nem sabiam o que era essa alteração do ICMS”, conta Gaelzer, que a seis dias da festa de reveillon soube que as regras para o recolhimento e a burocracia contábil em torno da aferição do tributo mudariam sensivelmente para empresas como a dele a partir de 1º de janeiro de 2016. “Nosso contador nos chamou para uma reunião com urgência. A gente ficou bastante preocupado.”
 
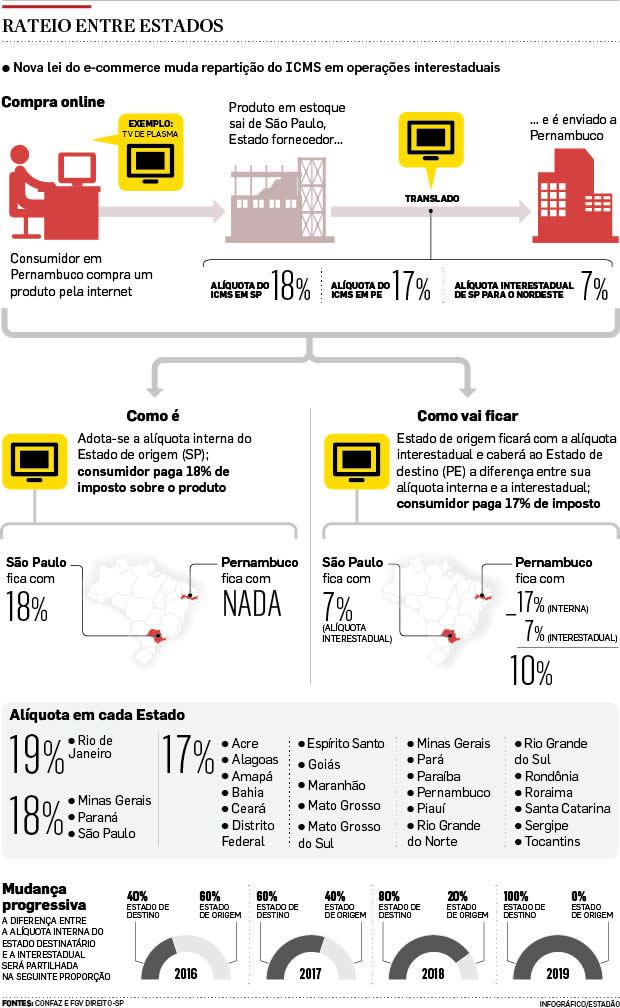
Em resumo. A nova regra do ICMS impacta as transações não presenciais (vendas por telefone ou por internet) entre dois Estados, com destino a um consumidor final. Motivada pelo boom do comércio eletrônico em todo o território nacional, a nova regra reparte o imposto recolhido, gradativamente, com o Estado de destino da venda do produto – na tentativa de compensar Estados que não sediam centros de distribuição, mais concentrados nas regiões Sul e Sudeste. (Entenda as alterações da nova lei na arte abaixo)

estadao_encarte

A medida visa colocar fim à guerra fiscal entre os Estados, uma queixa constante dos governadores e pauta há tempos entre os congressistas. Mas, na opinião de Miguel Silva, advogado e tributarista do escritório Miguel Silva & Yamashita advogados, do jeito que está, a lei incendeia a vida dos empreendedores, principalmente os que abraçam o Simples Nacional, regime tributário para empresas com faturamento bruto anual de até R$ 3,6 milhões.
 
“Isso tudo coloca em xeque a instituição do Simples. Antes, o ICMS estava embutido no Simples. Agora, além do Simples e do ICMS embutido, o empresário vai ter de calcular a diferencia entre o ICMS cobrado no estado de origem da mercadoria e no de destino. A diferença, ele vai ter de pagar no ato da emissão da nota”, explica Silva.
 
Mais imposto. Segundo o advogado, os empresários optantes pelo Simples pagarão mais tributos do que antes e vão se envolver com uma burocracia maior no dia a dia. “É como o ditado romano, a medida visa “dar a César o que é de Cesar”, resolvendo um problema grave de substituição tributária entre os municípios. Mas para dar a César, o empresário vai ter de passar pelo inferno antes”, afirma Miguel Silva.
 
Para o contador Heber Dionísio, da plataforma Contabilizei, o impacto dessas alterações no cotidiano das empresas passará ou pela necessidade de contratar mão de obra especializada ou gastar mais dinheiro com o escritório de contabilidade. “Ou o contador irá repassar o custo de análise da nota e geração da guia aos honorários ou irá repassar o serviço ao lojista do e-commerce”, diz.
 
“Além de recolher o ICMS embutido no Simples Nacional através do DAS ele terá de recolher a parte do Estado de destino (atuais 40% sobre a diferença, que será 60% ano que vem, 80% em 2018 e 100% da diferença para o estado de destino em 2019)”, conta Dionísio.
 
Na prática. O impacto dessa alteração, neste momento, vem sendo analisado por Thibaud Lecuyer, dono da Dafiti. “Nós começamos a nos preparar no ano passado. Foram três meses de trabalho com nossa equipe de tecnologia para adptamos nossos sistemas”, conta ele, que vai aguardar os próximos dias para definir a necessidade ou não de contratações em virtude do aumento da burocracia.
 
Já Igor Gaelzer, que toca um negócio bem menor que a Dafiti, diz não ter alternativas a não ser contratar alguém. “Somos em três no escritório e, assim que a lei mudou, a gente deixou de ser uma empresa com foco no cliente para ser uma empresa de administração de papelada. Vou ter de contratar mais uma pessoa para me ajudar, um funcionário CLT que vai trabalhar para o governo e que vai gerar mais impostos para o governo”, diz.
 
Depois de uma série de negociações e iniciativas, como o Protocolo 21, em 2011 foi aprovada em abril de 2015 a emenda constitucional 87/2015, antes chamada de PEC do Comércio Eletrônico, que determina a repartição gradativa da arrecadação de ICMS entre os Estados de origem e de destino.
 
Para diminuir o impacto nos cofres dos Estados fornecedores, a regra será aplicada aos poucos: para 2016, o Estado de destino ficará com 40% da diferença entre a alíquota interna e a interestadual, alcançando a totalidade da diferença em 2019 (entenda no quadro ao lado).
 
Saiba como a nova lei do ICMS impacta no processo de venda de uma empresa optante pelo Simples Nacional (fonte: Igor GAelzer)
 
Antes de 2016:
 
1- Gerar a nota fiscal eletrônica.
 
2- Imprimir duas vias da nota fiscal.
 
3- Adicionar uma via junto ao produto.
 
4- Enviar o produto.
 
5- Pagar a guia do imposto SIMPLES no final do mês.
 
Em 2016:
 
1- Gerar a nota fiscal eletrônica.
 
2- Imprimir duas vias da nota fiscal.
 
3- Checar a tabela de alíquota de ICMS, de acordo com o seu estado e o do cliente.
 
4- Calcular a diferença da alíquota interna e a alíquota interestadual entre os dois estados. No caso de uma venda do RS ao RJ, a alíquota interna é de 19% e a interestadual é de 12%. Ou seja, o valor da diferença de ICMS é de 7%.
 
5- Dividir esta diferença de 7% em duas partes: 40% dela fica para o estado do cliente e 60% para o nosso.
 
6- Entrar no site do SEFAZ e emitir a guia para pagamento dos 40% dos 7% que vai para o estado do RJ. Este site varia de acordo com o estado do cliente e os campos a serem digitados também mudam. Digitar as informações da sua empresa e da venda manualmente para emitir o GNRE?—?Guia Nacional de Tributos Interestaduais.
 
7- Imprimir a guia do GNRE.
 
8- Pagar a guia do GNRE.
 
9- Imprimir o comprovante de pagamento do GNRE.
 
10- Juntar a nota fiscal, a GNRE emitida e paga, assim como o comprovante de pagamento e coloque-os junto ao produto.
 
11- Enviar o produto ao cliente.
 
12- Pagar a guia do imposto SIMPLES no final do mês.
 
Fonte: http://pme.estadao.com.br/
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

A ‘e-Financeira’ e suas consequências

A ‘e-Financeira’ e suas consequências
 
Em meados do ano de 2015 a Receita Federal do Brasil criou uma nova obrigação acessória: a e-Financeira, que se tornou obrigatória para fatos ocorridos a partir de 1º de dezembro do ano passado. Disciplinada pela IN/RFB nº 1571/2015, trata da obrigatoriedade de prestação de informações relativas às operações de seu interesse, por meio de instituições financeiras e congêneres.
 
Entre os responsáveis por prestar tais informações, destacam-se os bancos, seguradoras, corretoras de valores, distribuidores de títulos e valores mobiliários, administradores de consórcios e as entidades de previdência complementar. A obrigatoriedade alcança, assim, entidades supervisionadas pelo Bacen, pela CVM, pela Susep e pela Previc.
 
Essas entidades deverão prestar informações relativas a saldos de qualquer conta de depósito, inclusive de poupança; saldo de cada aplicação financeira; e aquisições de moeda estrangeira, quando o montante global movimentado ou o saldo, em cada mês, por tipo de operação financeira, for superior a R$ 2 mil, no caso de pessoas físicas, e R$ 6 mil, no caso de pessoas jurídicas.
 
Essa nova modalidade de cruzamento de dados terá grandes reflexos para os contribuintes
 
Ainda: devem comunicar o saldo, em cada mês, da provisão matemática de benefícios a conceder ou do Fapi for superior a R$ 50 mil; ou o montante global mensalmente movimentado, considerando-se de forma isolada, o somatório dos lançamentos a crédito e o somatório dos lançamentos a débito e o valor de benefícios ou de capitais segurados, pagos sob a forma de pagamento único, ou sob a forma de renda, for superior a R$ 5 mil.
 
Saliente-se que esses limites deverão ser aplicados de forma agregada para todas as operações financeiras de um mesmo tipo mantidas na mesma instituição financeira. Na hipótese em que houver ultrapassado qualquer um dos limites acima declinados, as instituições deverão prestar as informações relativas a todos os saldos anuais e a todos os demais montantes globais movimentados mensalmente, ainda que para estes o somatório mensal seja inferior aos referidos limites.
 
Deverão ainda ser informados os saldos decorrentes de créditos em trânsito, assim considerados os valores aplicados ou resgatados em aplicações financeiras nos últimos dias do ano-calendário, e que somente tenham sido convertidos em ativos financeiros ou creditados em contas de depósito no ano subsequente.
 
A e-Financeira deverá ser transmitida semestralmente até o último dia útil do mês de fevereiro, contendo as informações financeiras relacionadas ao segundo semestre do ano anterior, e até o último dia útil do mês de agosto, contendo as informações relativas ao primeiro semestre do ano em curso. Para os fatos ocorridos entre 1º e 31 de dezembro de 2015, poderá ser entregue até o último dia útil de maio de 2016.
 
Em relação a cada conta, as informações sobre os saldos anuais e sobre os montantes globais mensalmente movimentados, inclusive em consórcios, deverão ser prestadas em nome de todas as pessoas a ela vinculadas, individualmente.
 
Aliada a essas obrigatoriedades, as entidades deverão efetuar a identificação dos titulares das operações financeiras e comitentes finais e devem incluir nome, nacionalidade, residência fiscal, endereço, número da conta ou equivalente, individualizado por conta ou contrato na instituição declarante, número de inscrição no Cadastro de Pessoas Físicas (CPF) ou no Cadastro Nacional da Pessoa Jurídica (CNPJ), Número de Identificação Fiscal (NIF) no exterior, quando houver, nome empresarial, os saldos e os montantes globais mensalmente movimentados e demais informações cadastrais, entre outros.
 
Excepcionalmente, para as informações e pessoas definidas pelo Acordo entre o Brasil e os Estados Unidos para intercâmbio de informações e melhoria da observância tributária internacional e implementação do FATCA, o módulo de operações financeiras da e-Financeira já obrigatório para fatos referentes aos meses de julho a dezembro do ano-calendário de 2014.
 
Cabe ressaltar que a norma legal em questão determina a aplicação de pesadíssimas multas ao infrator que não apresentar a e-Financeira nos prazos fixados ou, ainda, apresentá-la com incorreções ou omissões.
 
Diante dessa obrigação imposta principalmente às instituições financeiras e assemelhadas, que cria nova modalidade de cruzamento de informações, não é forçoso antever os sensíveis reflexos práticos que poderão incidir para o contribuinte, pessoas físicas e jurídicas, tendo em vista que o patamar dos valores-limite congrega grande parte do fluxo financeiro brasileiro.
 
Nesses termos, é importante alertar para a extrema necessidade do correto lançamento dos saldos e movimentações financeiras, sob pena de inevitável superveniência de autuações fiscais federais em decorrência de eventuais omissões, sujeitas ao pagamento de multa de ofício e juros de mora, já previstos na legislação brasileira.
 
Maria Izabel de Macedo Vialle é advogada do escritório Peregrino Neto & Beltrami Advogados, especialista em contabilidade e auditoria e em direito tributário contemporâneo
Este artigo reflete as opiniões do autor, e não do jornal Valor Econômico. O jornal não se responsabiliza e nem pode ser responsabilizado pelas informações acima ou por prejuízos de qualquer natureza em decorrência do uso dessas informações
 
Fonte: Valor Econômico (Autor: Maria Izabel de Macedo Vialle)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Sped: por que a obrigatoriedade do Certificado Digital?

Sped: por que a obrigatoriedade do Certificado Digital?
 
O Sistema Público de Escrituração Digital (Sped), instituído em 2007, faz parte do Programa de Aceleração do Crescimento do Governo Federal (PAC 2007-2010) e constitui-se em mais um avanço na informatização da relação entre o fisco e os contribuintes. Desde sua implantação, anualmente a Receita Federal do Brasil (RFB) traz novidades com relação às obrigatoriedades acessórias. E, no ano de 2015, por exemplo, foi introduzida a Escrituração Contábil Fiscal (ECF), a Escrituração Contábil Digital (ECD) e o eSocial Simples Doméstico.
 
O sistema tem a finalidade de unificar a recepção, validação, armazenamento e autenticação de livros e documentos integrantes das escriturações contábil e fiscal das pessoa jurídica, através de um fluxo computadorizado de informações. O Sped também visa facilitar a fiscalização, integrando informações de interesse dos governos federal e estadual.
 
De modo geral, o cumprimento das obrigações acessórias que eram realizados e entregues em formato físico (com pilhas e pilhas de papéis), agora são enviados de forma digital com a implantação do Sped. Entretanto, para fazer a transmissão às administrações tributárias e aos órgãos fiscalizadores, é necessário utilizar o Certificado Digital emitido por entidade credenciada pela Infraestrutura de Chaves Públicas Brasileira (ICP-Brasil).
 
Certificado Digital
Mas o que é um Certificado Digital? Ele corresponde a uma assinatura com validade jurídica, garantindo proteção às transações eletrônicas e outros serviços realizados na Internet. Permite que pessoas físicas ou jurídicas assinem digitalmente com agilidade – já que pode ser realizado em qualquer lugar do mundo – e segurança.
 
Existem diferentes tipos de Certificados Digitais:
> O e-CPF é para pessoa física, sendo a versão eletrônica do Cadastro de Pessoa Física (CPF), funcionando como a sua identidade na internet;
> O e-CNPJ é para empresas e deve ser emitido para o representante legal da companhia;
> O e-PJ é para assinatura de Notas Fiscais eletrônicas (NF-e).
 
Completando quase 15 anos de existência no Brasil, o Certificado Digital também já contribuiu para o desenvolvimento tecnológico das organizações públicas e privadas. E, desde 2014, o Certificado Digital está mais próximo também do cidadão. No site da Receita Federal, por exemplo, ele auxilia no preenchimento automático da declaração de Imposto de Renda Pessoa Física (IRPF) e no acesso aos serviços exclusivos no site da Receita Federal. Outras iniciativas divulgadas é o Certificado Digital na Carteira de Identificação Estudantil (CIE) e o novo passaporte eletrônico brasileiro, que já tem assinatura digital assinado com a identidade virtual, o que expandiu a validade do documento internacional.
 
Fonte: https://safeweb.com.br
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Do Sped à reforma tributária, os vários desafios para 2016

Do Sped à reforma tributária, os vários desafios para 2016
 
O ano de 2016 será desafiador para os contabilistas, até porque há diversas alterações legais em pauta e, consequentemente, obrigações acessórias motivadas por novas e/ou velhas legislações que integram o pacote do Sistema Público de Escrituração Digital (Sped).
 
Nesse cavalo-de-batalha acrescentam-se, ainda, o eSocial, EFD-Reinf – Escrituração Fiscal Digital das Retenções e Informações da Contribuição Previdenciária Substituída, ECF (segundo ano, com alterações advindas das alterações tributárias e normativas contábeis), e-Financeira (primeira entrega em maio/2016) e alterações na tributação do mercado exportador/importador, entre outros.
 
Por sua vez, o ministro da Fazenda, Nelson Barbosa, disse que dará continuidade aos projetos de reforma tributária do PIS/Cofins e do ICMS. E, nesse sentido, as alterações no cenário tributário refletem diretamente na contabilidade das empresas. “As atuais sistemáticas de apuração do PIS e da Contribuição para Financiamento da Seguridade Social (Cofins) causam dúvidas aos usuários da contabilidade, pois trazem em sua estrutura conceitual variáveis que precisam de harmonização, qualificação do segmento empresarial e opção tributária”, observa Geuma Nascimento, sócia da TG&C – Auditoria, Consultoria e Contabilidade.
 
“As novas formas de cobrança desses impostos já trazem grande inquietação ao mercado. Algumas consultorias calculam que a arrecadação anual aumentaria em R$ 50 bilhões, em decorrência dessa elevação”, diz a diretora de consultoria da ABC71 Sistemas de Gestão, Miriam Negreiro. “Além disso, há complicações de imposto cumulativo e não cumulativo, se a empresa optou por lucro presumido ou lucro real, incidência sobre o valor total ou sobre valor agregado e alíquotas diferentes com aumento até por volta de 5%”, completa.
 
Para o presidente da ABC71, Antonio Barbosa, o setor de serviços enfrentará grande batalha, pois o regime cumulativo não permite a dedução de créditos tributários. Alterando o sistema para não cumulativo, a alíquota do setor terá que subir, encarecendo ainda mais a operação impactada pelo custo de mão de obra.
 
A prorrogação da obrigatoriedade de janeiro de 2016 para janeiro de 2017 do Bloco K (controle da produção e do estoque) também exigirá maior esforço do setor contábil. “Temos observado parcerias de escritórios de contabilidade com empresas de software, que possuem produtos compatíveis e custo viável. Nesse caso ganham o escritório de contabilidade, o fornecedor de software e, principalmente, o cliente, com os gestores descobrindo como otimizar e aumentar suas margens”, destaca Miriam, da ABC71.
 
 
Fonte: DCI – Diário Comércio Indústria & Serviços (Autor: Zulmira Felicio)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Empresas do Simples Poderão Ter Que Entregar DCTF

Empresas do Simples Poderão Ter Que Entregar DCTF
 
A partir de 2016, Microempresas e as Empresas de Pequeno Porte enquadradas no Simples Nacional que pagam Contribuição Previdenciária sobre Receita Bruta (CPRB), ficam obrigadas a entregar a DCTF.
 
A nova norma decorre da Instrução Normativa RFB 1.599/2015, que revogou a Instrução Normativa RFB nº 1.110/2010 (que dispensava todas empresas do Simples à entrega da DCTF).
 
Pela nova norma, não estão dispensadas da apresentação da DCTF as ME e as EPP enquadradas no Simples Nacional que estejam sujeitas ao pagamento da Contribuição Previdenciária sobre a Receita Bruta (CPRB), nos termos dos arts. 7º e 8º da Lei nº 12.546, de 14 de dezembro de 2011, na qual deverão informar os valores relativos à referida contribuição.
 
Também continuarão obrigadas à entrega do demonstrativo as pessoas jurídicas excluídas do Simples Nacional, quanto às DCTF relativas aos fatos geradores ocorridos a partir da data em que a exclusão produzir efeitos.
 
A nova norma já vale para a competência dezembro/2015, devendo a DCTF ser entregue até o 15º (décimo quinto) dia útil do 2º (segundo) mês subsequente ao de ocorrência dos fatos geradores.
 
A pessoa jurídica que não entregar está sujeita a uma multa mínima de R$ 500,00 e, se for inativa, de R$ 200,00
 
Fonte: Blog Guia Tributário
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Fique Atento: 2015 registra 100% de aumento nos processos trabalhistas

Fique Atento: 2015 registra 100% de aumento nos processos trabalhistas
 
O ano de 2015 terminou com um aumento superior a 100% nos processos trabalhistas. Os números foram estimados pelo Tribunal Regional do Trabalho (TRT) 2ª Região, que abrange a Grande São Paulo. De acordo com os dados, em 2013, o órgão protocolou 201.193 processos. No ano passado, o número subiu para 204.908 e somente no primeiro semestre de 2015, cerca de 222.085 novos processos foram registrados no TRT da 2ª Região.
 
Segundo os especialistas, a crise econômica que se abateu pelo país foi o principal motivo, porém outros aspectos contribuíram para o aumento de casos nos tribunais e fóruns trabalhistas.
 
“Os problemas econômicos do Brasil abalaram os empresários. Muitas empresas foram obrigadas a fechar as portas ou demitir um grande número de funcionários e não estavam preparadas para essa situação”, explica a engenheira de segurança do trabalho e assistente técnica em processos trabalhistas e previdenciários, Marcia Ramazzini.
 
Com uma legislação antiga, “o Brasil virou o país do vale tudo”, diz Marcia, o que contribui ainda mais para o aumento nos processos trabalhistas. “Ao acompanhar audiências trabalhistas, percebo que em 90% dos casos, o reclamante (funcionário) nem ao menos sabe porque está ali. Outras vezes, ele começa a discorrer sobre as atividades diárias que realizava, mas se realmente as realizassem o dia teria que ter 96 horas”, conta Marcia.
 
Para a engenheira, muitos funcionários mantêm comportamento errado dentro da empresa com objetivo de ocasionar problemas ocupacionais e assim conseguir processos futuros contra a empresa. “Durante uma visita técnica, é fácil perceber que alguns colaboradores não desempenham corretamente a sua função, não utilizam os EPIs necessários ou mantêm uma postura inadequada no ambiente. O que muitos não percebem é que não há indenização suficiente para perda de um membro do corpo, doença ou para a impossibilidade de retorno ao trabalho”, indigna-se Marcia.
 
O que diz o setor de Recursos Humanos?
 
Para o especialista em RH, Gestão de Pessoas, Coaching Executivo e professor da IBE-FGV, Vagner Sandoval, em tempos de crise é necessário colocar todos os funcionários na “mesma página” e informá-los sobre as reais turbulências do momento do país e da empresa. “Mostrar como a participação de cada colaborador/área contribui fortemente para o resultado final, divulgar as ações que estão sendo implementadas para vencer este momento de crise e, principalmente, ouvir as sugestões de todos que estão nesta travessia, podem ser estratégias importantes para evitar processos trabalhistas no futuro”, diz o especialista.
 
Para o professor, integrar a equipe e aumentar o nível de comunicação e de transparência sobre a saúde do negócio são estratégias que dão resultados positivos. “Reúna todo o time e informe mensalmente, quinzenalmente ou até semanalmente os resultados dos indicadores críticos para o negócio, tais como, valor vendido, valor faturado, valor devolvido, custos com fretes e com reclamações”, conclui Sandoval.
 
Confira outras dicas
 
Para minimizar o número de processos e pagamento de ações trabalhistas, os especialistas reservaram algumas das principais atitudes que devem ser tomadas pelas empresas.
 
Em épocas de crise e demissões em massa, a boa relação com sindicatos e conhecimento da legislação trabalhista é essencial para encontrar boas saídas e não abalar a relação entre patrão e empregado.
– Realizar uma boa gestão na área de Saúde Ocupacional é outra ação imprescindível. “Empresas com uma gestão efetiva estarão sempre na frente das demais caso venham a ter processos trabalhistas”, afirma Marcia. A engenheira também destaca a importância de manter todo o histórico registrado, como os exames realizados pelos colaboradores, documentos assinados, além de termos de entrega de EPIs, entre outros.
– Os exames periódicos dos colaboradores devem estar em dia. “Exames admissionais bem feitos já minimizam, e muito, os processos. Os exames clínicos complementares e os monitoramentos devem ser feitos conforme os riscos aos quais os funcionários serão expostos”, acrescenta a engenheira.
– Contratação de assistente técnico em processos judiciais. Este profissional é o responsável em analisar os documentos a serem enviados ao advogado visando a preservação da empresa.
– Divida mais e escute mais! “Divida o máximo de informações possíveis com todos os funcionários, principalmente os resultados alcançados, e escute o que eles tem a dizer e a sugerir para atravessar este momento de crise”, diz o professor IBE-FGV.
– Promover os conhecidos Diálogos de Segurança, desenvolver e manter atitudes de prevenção na empresa, através da conscientização de todos os empregados também são essenciais.
– Manter os colaboradores informados. “É fundamental que todos tenham consciência dos riscos e cuidados que envolvem as suas atividades e a importância dos EPIs necessários”, conclui Marcia Ramazzini.
 
Fonte: http://www.jornalcontabil.com.br/
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Horas extras x banco de horas: entenda quando cada situação pode ser aplicada

Horas extras x banco de horas: entenda quando cada situação pode ser aplicada
 
Trabalhar algumas horas além do expediente normal é algo comum na rotina dos brasileiros. Um estudo realizado pela empresa de tecnologia Sage com 10 países, como Estados Unidos, Espanha e Alemanha, apontou que os funcionários de pequenas e médias empresas do Brasil são os que mais passam horas no trabalho. Enquanto a média mundial de horas extras é de 3,91 por semana, no Brasil ela chega a 5,8 horas.
E uma das principais dúvidas de empregadores e empregados diz respeito ao pagamento dessa jornada. De acordo com o advogado especialista em Direito do Trabalho da Krieger Advogados Associados, Clênio Denardini Pereira, ele pode ser realizado por meio do pagamento em dinheiro ou por banco de horas. “Essa segunda situação só pode ser aplicada após aprovação em convenção coletiva ou acordo coletivo de trabalho. No banco de horas, o profissional ganha em folga a mesma quantidade de tempo que trabalhou além da sua jornada. Segundo o art. 59, §2º, da Consolidação das Leis Trabalhistas (CLT), com redação dada pela Medida Provisória 2.164-41/2001, tal condição pode ser realizada se o excesso de horas em um dia for compensado pela correspondente diminuição em outro dia, de maneira que não exceda, no período máximo de um ano, à soma das jornadas semanais de trabalho previstas, nem seja ultrapassado o limite máximo de dez horas diárias”, explica.
 
Uma das principais diferenças, segundo o advogado, está no valor que a empresa deve pagar ao profissional. “Enquanto no banco de horas o trabalhador compensa o mesmo tempo em que trabalhou, no pagamento em dinheiro, o empregador deve pagar um acréscimo mínimo de 50%”, diz.
 
 
Compensação de horas
 
Outra situação bastante comum nas empresas, segundo o advogado da Krieger, é a compensação de horas. Neste caso, levando em consideração que a CLT prevê uma jornada de 44 horas semanais, as empresas optam por ampliar o tempo trabalhado de segunda a sexta-feira, para que o profissional não tenha que cumprir a 4 horas de trabalho no sábado. “Neste caso não se caracteriza hora extra, mas sim um acordo para que seja reduzido o número de dias de expediente. Assim, o profissional tem geralmente uma carga horária de 8 horas e 48 minutos em cinco dias da semana e ganha um dia a mais de folga, não superando, portanto, as 44 horas semanais”, esclarece Clênio. A compensação de jornada de trabalho deve ser ajustada por acordo individual escrito, acordo coletivo ou convenção coletiva.
 
Fonte: Administradores (Autor: Clênio Denardini Pereira)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Valores de imposto de renda retidos indevidamente na fonte podem ser compensados com os valores restituídos na declaração anual

Valores de imposto de renda retidos indevidamente na fonte podem ser compensados com os valores restituídos na declaração anual
 
A 8ª Turma do TRF da 1ª Região reformou sentença, do Juízo da 17ª Vara da Seção Judiciária do Distrito Federal, que acolheu parcialmente embargos à execução opostos pela União, com a fixação do valor da execução em conformidade com cálculos apresentados pela Seção de Cálculos Judiciais e o arbitramento de sucumbência recíproca. Na decisão, o Colegiado determinou a compensação dos valores a serem repetidos com os restituídos por ocasião da declaração de ajuste do imposto de renda, considerando como idôneas as planilhas trazidas aos autos pela embargante.
 
A União sustentou a necessidade de efetuar a compensação de parcelas já restituídas por ocasião da declaração de ajuste anual do imposto de renda em sede de execução, não havendo que se falar em preclusão, sob pena de enriquecimento ilícito dos exequentes. Argumentou, ainda, que as informações contidas nas planilhas elaboradas pela Secretaria da Receita Federal traduzem, de forma correta, o montante já restituído ao exequente a título de imposto de renda retido na fonte.
 
Os magistrados entenderam que é admissível, em embargos à execução, compensar os valores de imposto de renda retidos indevidamente na fonte com os valores restituídos apurados na declaração anual (STJ, Súmula n. 394). “Invocada pela Fazenda Nacional a compensação dos valores a serem repetidos com os restituídos em declaração de ajuste anual, mediante apresentação de planilhas em embargos à execução, cabe ao exequente demonstrar que a compensação é indevida”, fundamentou o relator, juiz federal convocado Alexandre Jorge
Fontes Laranjeira, em seu voto.
 
A decisão foi unânime.
 
Processo nº: 0002060-19.2007.4.01.3400/DF
 
Data do Julgamento: 23/10/2015
 
Data de publicação: 06/11/2015
 
Fonte: TRF1 – Tribunal Regional Federal da 1ª (Primeira) Região
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

A Receita Federal já colocou à disposição dos contribuintes

A Receita Federal já colocou à disposição dos contribuintes
alguns programas geradores que vão auxiliar na Declaração do Imposto de Renda Pessoa Física de 2016.
 
Neste ano, os contribuintes devem entregar suas declarações referentes aos rendimentos obtidos em 2015 entre os dias 1º de março e 29 de abril. Abaixo você confere a lista dos programas disponíveis para download e um resumo de suas aplicações.
 
Carnê Leão – programa de apuração do recolhimento mensal obrigatório do IRPF para o contribuinte (pessoa física), residente no Brasil, que recebe rendimentos de outra pessoa física ou do exterior. O rendimento recebido de pessoa jurídica ou de pessoa física com quem tenha vínculo de emprego não está sujeito ao pagamento do Carnê Leão pois, nesse caso, o imposto é retido pela fonte pagadora.
 
Comunicação de Saída Definitiva do País – A Comunicação de Saída Definitiva do País deve ser apresentada pelo contribuinte que saia do Brasil em caráter definitivo ou que passe à condição de não residente no Brasil, quando houver saído do território nacional em caráter temporário.
 
Declaração do Imposto sobre a Renda Retido na Fonte (Dirf) – A Dirf é a declaração feita pela FONTE PAGADORA, com o objetivo de informar à Receita Federal os rendimentos pagos a pessoas físicas domiciliadas no País; o valor do imposto sobre a renda e contribuições retidos na fonte, dos rendimentos pagos ou creditados para seus beneficiários; o pagamento, crédito, entrega, emprego ou remessa a residentes ou domiciliados no exterior; e os pagamentos a plano de assistência à saúde – coletivo empresarial.
 
Ganhos de Capital – Programa de Apuração do Imposto de Renda sobre Ganhos de Capital da pessoa física. Nas operações sujeitas à apuração do ganho de capital – O programa Ganho de Capital – GCAP deve ser preenchido nas alienações de bens e direitos. O Demonstrativo de Ganhos de Capital só pode ser preenchido na Declaração de Ajuste Anual do IRPF por meio da importação de dados do programa Ganho de Capital – GCAP.
 
Ganhos de Capital em Moeda Estrangeira – Programa destinado a registrar a apuração e a tributação de ganhos de capital nas alienações de bens ou direitos e na liquidação ou resgate de aplicações financeiras, adquiridos em moeda estrangeira, e na alienação de moeda estrangeira mantida em espécie, de propriedade de pessoa física.
 
Livro Caixa da Atividade Rural – Programa para informar à Receita a apuração dos valores da receita bruta e das despesas de custeio e dos investimentos que integram o resultado da atividade rural.
 
Declaração de Serviços Médicos e de Saúde (DMED) – A Declaração deve ser apresentada por pessoa jurídica ou pessoa física equiparada a jurídica, desde que seja prestadora de serviços médicos e de saúde, operadora de plano privado de assistência à saúde; ou prestadora de serviços de saúde E operadora de plano privado de assistência à saúde.
 
Os programas estão disponíveis para download no endereço http://www.receita.fazenda.gov.br
 
 
Fonte: IOB News
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.