Indenização ao funcionário por corte de horas extras gera alerta aos empresários

Indenização ao funcionário por corte de horas extras gera alerta aos empresários
 
Uma decisão recente do Tribunal Superior do Trabalho (TST) obrigou uma empresa a indenizar um ex-funcionário por ter reduzido a quantidade de horas extras trabalhadas por ele. O veredito anulou cláusula existente em convenção coletiva que isentava a companhia do pagamento, por considerar que a diminuição das horas extras – já habituais para ele – gerou prejuízo econômico ao funcionário, o que justificaria o pagamento de indenização.
 
Para a assessoria técnica da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), apesar de o acórdão não ter sido publicado na íntegra ainda, na prática, essa decisão é negativa. A razão é que, para as empresas em geral, a partir do momento em que houver uniformização desse entendimento pelo TST, cláusulas de normas coletivas que estabeleçam a dispensa da indenização pela supressão de horas extras habituais poderão ser anuladas.
 
Segundo a assessoria técnica, é uma decisão injustificável por qualquer ângulo que se analise e é por tais posicionamentos que a FecomercioSP propõe a modernização da legislação trabalhista.
 
Noticia_Indenização_Hora_Extra_Supressao_2017
 
Regras
 
A Federação ressalta que a legislação trabalhista vigente estabelece que a duração normal do trabalho, salvo os casos especiais, é de oito horas diárias e 44 semanais, no máximo. Porém, esta jornada poderá ser acrescida de até duas horas suplementares diariamente, mediante acordo individual ou coletivo, convenção coletiva ou até em decorrência de sentença normativa.
 
Excepcionalmente, ocorrendo necessidade imperiosa, poderá ser prorrogada além do limite legalmente permitido. Essas horas a mais deverão ser remuneradas com o acréscimo de, no mínimo, 50%, do valor da hora normal. A habitualidade de que trata a Súmula 291(verbete que registra a interpretação pacífica ou majoritária adotada por um Tribunal a respeito de um tema específico, a partir do julgamento de diversos casos análogos, muito usado pela Justiça do Trabalho) é de 12 meses. É a partir desse período que a tal indenização passa a ser devida em caso de supressão, explica a assessoria técnica.


Planejamento
 
Para evitar processos trabalhistas e prevenir danos financeiros, especialistas em Recursos Humanos citam alguns cuidados que os empresários devem ter em relação a horas extras.
“O ideal é gerenciar a mão de obra que ele já tem da melhor forma possível para evitar depender de horas extras dos funcionários, porque independentemente da decisão do TST em relação a isso, pagar hora extra sai caro para os pequenos”, aconselha Hélio Donin Jr., diretor da Donin, consultoria especializada em contabilidade e recursos humanos. De acordo com ele, o empresário pode adotar medidas como escala de revezamento entre os colaboradores, banco de horas, entre outros dispositivos.
 
Donin explica que é muito comum as pequenas empresas do ramo funcionarem por mais tempo do que as habituais oito horas diárias. Por isso, o ideal é equacionar a entrada e a saída dos trabalhadores para cobrir todo o período de funcionamento sem gerar hora extra. Vale organizar duas equipes com horários diferentes, por exemplo, ou mesmo planejar um cronograma para reduzir o número de gente trabalhando nos horários de menor movimento.


Temporários
 
Considerando que há algumas datas com maior movimento no setor (como as compras para as festas do final do ano, Dia das Mães, Dia dos Namorados, Dia das Crianças, entre outros), outra sugestão para evitar horas extras é a contratação de funcionários temporários. “Hoje existe legislação específica para esses casos e o empresário consegue suprir a necessidade de mais gente pelo período que mais aumenta a demanda”, observa Márcia Albuquerque, executiva responsável pela área trabalhista e previdenciária da consultoria Crowe Horwath.
 
De acordo com ela, é justamente nesses momentos de crise, quando os empregadores precisam cortar custos e acabam reduzindo as horas extras habituais, que percebem o risco de processos trabalhistas. “Antes era só o risco, hoje está acontecendo”, conclui.


Fonte: Fecomércio
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Ser gerente

Ser gerente
 
As ambiguidades do local de trabalho têm aumentado o stress e a estafa entre os gerentes. Os gerentes de sucesso prosperam na incerteza e convertem a mudança rápida em oportunidade.
Predominando na maior parte deste século, o gerente-como-chefe tomava decisões, dava ordens e controlava as atividades. Os gerentes de hoje precisam praticar a orientação, o encorajamento e a motivação para criar um ambiente onde os trabalhadores possam se superar.
Noticia_Ser_Gerente_2017
 
Os gerentes estão abrindo mão de sua autoridade e delegando poder a seus funcionários. Aqueles aos quais se ensinou que os gerentes deveriam ser pessoas que “assumem o comando” e não compartilham a autoridade para tomar decisões têm encontrado dificuldades para adaptar-se à delegação de poder aos funcionários. A fonte de autoridade pode se basear nos grupos de trabalho.
 
Os gerentes tradicionais controlavam as informações porque compartilhá-las significaria aumentar o poder dos trabalhadores. Uma vez que os indivíduos e as equipes aos quais se delega poder precisam estar a par das informações para realizar seus trabalhos.
 
Os gerentes contemporâneos devem ser “canais”, captando e compartilhando informações com os membros de suas unidades. Alguns gerentes se sentem ameaçados por compartilhar informações com os funcionários.
 
Embora os valores, necessidades, interesses e expectativas dos trabalhadores nunca tenham sido homogêneos, esses elementos variavam menos antes dos anos 1970 do que agora.
 
Os gerentes de hoje não podem supor que todos os trabalhadores tenham desejos, necessidades e motivações semelhantes. Dessa forma, devem estar alertas a diferenças e preconceitos como os de sexo, raça, idade no local de trabalho.
Apesar do downsizing, das hierarquias organizacionais achatadas e da delegação de poder aos funcionários, os níveis gerenciais da maioria das empresas permaneceram quase inalterados. Essa estabilidade pode ser explicada por quatro fatores.
 
Primeiro, pelo maior número de funcionários que têm assumido responsabilidades gerenciais: planejando orçamentos, organizando horários, contratando membros de equipe e representando a organização. Segundo, porque o crescimento das pequenas empresas aumentou a necessidade de gerentes. Terceiro, porque os cargos administrativos se multiplicaram e se tornaram mais sofisticados, com isso exigindo mais gerentes. Quarto, porque a expansão em escala mundial das companhias aumentou a necessidade de gerentes.
 
Robson Paniago é professor da IBE-FGV, doutor em Ciências Empresariais pela Universidad Del Museo Social Argentino.


Fonte: O Autor (Autor: Robson Paniago)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.
Demita os “chefes” e valorize os líderes

Demita os “chefes” e valorize os líderes
 
A maioria das empresas brasileiras operam com estruturas hierárquicas rígidas e tradicionais. Nelas os gestores se comportam mais como chefe – ou até mesmo “reis” – do que como líderes de equipe. Estes tipos de estruturas são comuns em modelos mais operacionais, mas são muito nocivas a inovação. Elas acabam aumentando o desperdício daquelas pessoas boas, com ideias e vontade de levar a empresa a frente. Em 99% das vezes, as melhores ideias e os talentos mais promissores são impulsionados entre os próprios funcionários e não pelos líderes/diretoria.
Noticia_DEmita_os_Chefes_Valorize_Lideres_2017
 
É um fato que uma das inovações de maior impacto na história corporativa do Brasil não está ligada com tecnologias disruptivas, mas sim a importância que se dá aos recursos humanos da empresa. Um exemplo que temos em nossas terras é a Ambev, que foi a primeira a aplicar uma cultura de trabalho de open spaces, ou espaços abertos, e meritocracia, até então comum somente em grandes bancos de investimento americanos, como a Goldman Sachs e J.P.Morgan. Esta mudança trouxe uma revolução que não só permitiu a cervejeira brasileira dominar o mercado mundial de cervejas, mas também virou um case de como liderar uma corporação.
 
O objetivo das culturas de meritocracia é justamente que cada área da corporação não precise do gestor para funcionar. Isto se consegue quando o principal objetivo de cada líder se torna a contratar e formar os novos profissionais, seguindo as diretrizes já existentes, neste caso, com “sangue nos olhos” e mais inteligente, não necessariamente mais experiente, do que o próprio gestor.
Se ele for bom, cada pessoa de sua equipe deve conseguir fazer o trabalho melhor do que ele mesmo. Esse gestor não deve ser promovido se uma pessoa da sua equipe não consegue ocupar a posição que ele deixaria se fosse, na verdade, esse gestor deveria ser desligado por falhar ao atingir a sua principal meta.
 
Com espaços completamente abertos, onde ninguém tem uma sala privada, se aumenta a comunicação das equipes e todos funcionários. Todos são tratados do mesmo jeito, incluindo a diretoria, por exemplo. Essa cultura é focada no ideal de que as boas ideias podem surgir de qualquer funcionário e se existe um problema para resolver todos ficam focados nele e na solução, sem a necessidade de culpar quem ocasionou o problema. Esse é um modelo que estimula a colaboração e cooperação.
 
A missão dos gestores é muito clara, contratar gente boa, dar essas pessoas coisas grandes para fazer e sustentar uma cultura meritocracia aonde se recompensa aquelas pessoas boas e penaliza aquelas pessoas ruins. Um dos lemas a ser seguido é “grandes alpinistas necessitam de grandes montanhas para escalar”.
 
 
Fonte: Administradores (Autor: Federico Vega)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.
O que você precisa saber sobre quebra de caixa

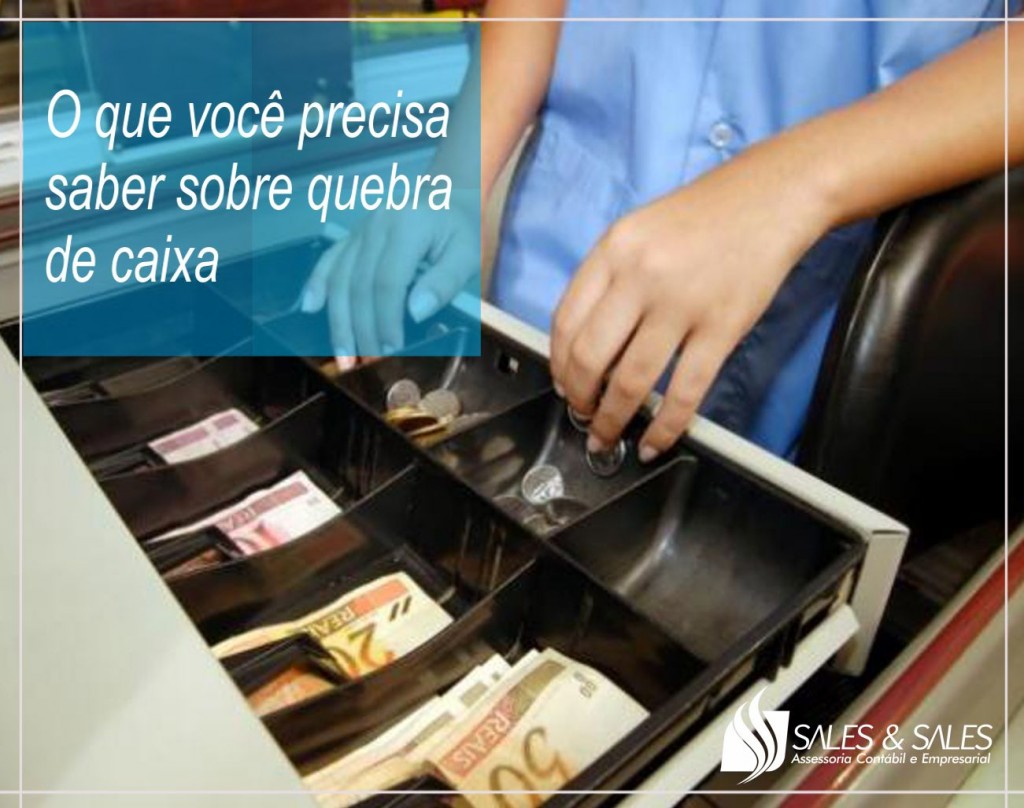
 O que você precisa saber sobre quebra de caixa
Conceito
 
Quebra de caixa é a importância paga aos empregados que trabalham com o manuseio de numerário (dinheiro), tais como o caixa bancário ou de instituições financeiras, o caixa de loja de comércio em geral, o cobrador de ônibus, o bilheteiro, entre outros.
 
A gratificação de quebra de caixa destina-se a cobrir eventuais diferenças, as quais ocorrem com freqüência com os empregados incumbidos dos recebimentos e dos pagamentos de interesse da empresa.
 
A finalidade do pagamento desse valor é cobrir possíveis diferenças no caixa decorrentes da função exercida pelo empregado.
Noticia_O_Que_Precisa_Saber_Sobre_Quebra_de_Caixa_2017
 
 
Obrigatoriedade
 
A legislação trabalhista não obriga o pagamento de importância a título de quebra de caixa, adicional de quebra de caixa, ou, ainda, gratificação de caixa.
 
Contudo, o referido valor é pago aos empregados, na função de caixa, geralmente, por força de Acordos ou Convenções Coletivas de Trabalho, por determinação prevista em Regulamento Interno, ou por liberalidade da empresa.
 
 
Valor
 
O valor pago a título de quebra de caixa, em geral, está previsto nos Acordos ou Convenções Coletivas de Trabalho, por não ter sido fixado pela legislação trabalhista, exceto pelo Precedente Normativo do TST nº 103, cujo teor transcrevemos:
 
Gratificação de caixa (positivo): Concede-se ao empregado que exercer permanentemente a função de caixa a gratificação de 10% sobre seu salário, excluídos do cálculo adicionais, acréscimos e vantagens pessoais.
 
Assim, considerando o disposto no referido Precedente Normativo, podemos exemplificar, o empregado que recebe um salário de R$ 1.650,00, terá a sua disposição o valor de R$ 165,00, à título de quebra de caixa, ou seja, R$ 1.650,00 × 10% = R$ 165,00.
 
Entretanto, nada impede que os Sindicatos de Classe fixem os valores que entenderem convenientes em seus documentos coletivos.
 
 
Natureza salarial
 
A parcela paga aos bancários sob a denominação quebra-de-caixa possui natureza salarial, integrando o salário do prestador dos serviços, para todos os efeitos legais (Súmula do TST nº 247).
 
Segundo entendimento da 3ª Turma do Tribunal Superior do Trabalho (TST), a parcela paga mensalmente, em valor ou percentual fixo, a título de quebra de caixa, constitui acréscimo destinado a remunerar a maior responsabilidade que se exige empregado no exercício da função.
 
Entendimento semelhante foi adotado, por analogia à Súmula n° 247 do TST, pelo Tribunal Regional do Trabalho da 2ª Região (Rio de Janeiro), que reconheceu a natureza salarial da comissão denominada “quebra de caixa”, paga ao empregado de estabelecimento comercial. Assim, a comissão quebra de caixa terá natureza salarial, independentemente de quem seja o empregador (banco/instituição financeira ou comércio em geral), visto que a finalidade do pagamento da verba quebra de caixa são idênticas, tanto para as instituições bancárias quanto para qualquer outro estabelecimento que atribua ao empregado o encargo de manipular numerário.
 
O art. 457º, § 1º da CLT, estabelece que compreendem-se na remuneração do empregado, para todos os efeitos legais, além do salário devido e pago diretamente pelo empregador, como contraprestação do serviço, as gorjetas que receber, as comissões, percentagens, gratificações ajustadas, diárias para viagens e abonos pagos pelo empregador.
 
Assim, a gratificação quebra de caixa integra a remuneração do empregado para todos os fins, ou seja, para o cálculo de férias, do terço constitucional, do 13º salário, de hora extraordinária e adicional noturno, inclusive no cálculo das verbas rescisórias.
 
Não há previsão legal no que se refere à obrigatoriedade de anotação do valor quebra de caixa na Carteira de Trabalho e Previdência Social (CTPS) do empregado.
 
Entretanto, uma vez paga, recomenda-se efetuar a anotação, para que não fique caracterizado o salário complessivo, previsto na Súmula do TST nº 91:
 
Salário complessivo: Nula é a cláusula contratual que fixa determinada importância ou percentagem para atender englobadamente vários direitos legais ou contratuais do trabalhador.
 
 
Diferença de caixa – desconto
 
Ao empregador é vedado efetuar qualquer desconto nos salários do empregado, salvo quando este resultar de adiantamentos, de dispositivos de lei ou de contrato coletivo.
 
Em caso de dano causado pelo empregado, o desconto será lícito, desde que esta possibilidade tenha sido acordada ou na ocorrência de dolo do empregado (art. 462º, § 1º, da CLT).
 
No tocante ao desconto de diferença de caixa, especificamente, entende-se que o desconto nos salários não pode ocorrer. Entretanto, do valor pago a título de quebra de caixa, admite-se o desconto, quando houver diferença no caixa.
 
Interpretam algumas jurisprudências que os descontos de eventuais diferenças de caixa ou furos de caixa serão admissíveis desde que o empregador pague a gratificação de quebra de caixa e que o referido valor integre a base para o cálculo de adicionais.
 
Assim, recomenda-se que o empregador apure eventuais diferenças, no ato do fechamento do caixa, na presença do empregado, mediante sua assinatura e concordância com o desconto.


Integração ao salário
 
Conforme já discorrido no decorrer desta matéria, a quebra de caixa é paga ao empregado que trabalha com manuseio de valores, para fins de resguardá-lo de eventuais diferenças no caixa da empresa que esteja sob sua responsabilidade.
 
Se há habitualidade no pagamento do referido adicional, ainda que não haja diferença negativa no caixa do empregado, o valor pago a esse título integrará a remuneração do empregado para todos os fins, conforme determina artigo 457º, § 1° da CLT.
 
Levando em consideração que o adicional é pago sobre a remuneração do empregado, no caso de um comissionista puro por exemplo, que recebe sua remuneração integralmente variável, obviamente a gratificação de quebra de caixa também o será.
 
Neste caso, para fins de pagamento de verbas salariais, deverá ser feita a média, conforme o caso, a exemplo das férias e do décimo terceiro salário.
 
Corroborando com o entendimento apresentado, vide Súmula 247 do TST:
 
SUM-247 QUEBRA DE CAIXA. NATUREZA JURÍDICA (mantida) – Res. 121/2003, DJ 19, 20 e 21/11/2003.
 
A parcela paga aos bancários sob a denominação “quebra de caixa” possui natureza salarial, integrando o salário do prestador de serviços, para todos os efeitos legais. Histórico: Redação original – Res. 16/1985, DJ 13, 14 e 15/01/1986 N° 247 Quebra-de-caixa – Natureza Jurídica. A parcela paga aos bancários sob a denominação Quebra-de-Caixa possui natureza salarial, integrando o salário do prestador dos serviços, para todos os efeitos legais.


Incidência de encargos
 
A Lei nº 8.212/1991 relaciona em seu art. 28º, § 9º, as parcelas pagas ao empregado que não incidem o INSS, dentre as quais não está relacionada à comissão quebra de caixa, conseqüentemente incide a contribuição previdenciária, até porque tal valor integra a remuneração do empregado para todos os efeitos legais.
 
No que se refere ao FGTS, o art. 15º, § 6º, da Lei nº 8.036/1990, acrescido pela Lei nº 9.711/1998, estabelece que não se incluem na remuneração as parcelas elencadas no § 9º do art. 28º da Lei nº 8.212/1991. Assim, conclui-se que a importância paga a título de quebra de caixa incide o INSS e, de igual modo o FGTS, visto que não está relacionada entre aquelas que não incidem os referidos encargos.
 
Incide o IRRF sobre a comissão quebra de caixa nos moldes do art. 639º do Regulamento de Imposto de Renda.
 
 
Jurisprudências
“Quebra de caixa – Natureza jurídica – Comerciário. A parcela paga sob a denominação de quebra de caixa, prevista em norma coletiva, em decorrência do exercício de função de maior responsabilidade, tem natureza salarial e, por força do disposto no art. 457º, § 1º, da CLT, integra o salário para todos os efeitos legais. A motivação para a edição da Súmula nº 247 do C. TST persiste no caso do empregado comerciário que recebe gratificação sob o mesmo nomen iuris não apenas para ressarcir eventuais perdas, haja vista que o seu pagamento independe da verificação de prejuízo, mas para remunerar a maior responsabilidade. Aplicação analógica do citado verbete sumular. Embargos não providos.” PROCESSO TRT 15ª REGIÃO Nº 01514-2005-071-15-00-0. Relator JUIZ JOSÉ ANTONIO PANCOTTI.
 
Decisão N° 052854/2006.
 
Gratificação quebra de caixa: Natureza jurídica. Tratando-se de verba colocada à disposição do empregado com a finalidade de cobrir diferenças eventualmente verificadas nas operações e atividades de cobrança, a gratificação quebra de caixa assume o caráter de garantia, ainda que unilateralmente limitada, da intangibilidade salarial. Logo, se paga com habitualidade, tem ela natureza salarial, passando a integrar o salário do empregado, para todos os efeitos legais, sendo sua natureza jurídica salarial e não indenizatória. (inteligência da Súmula nº 247 do C. TST).
 
Recurso Provido. PROCESSO TRT 15ª REGIÃO Nº 01514-2005-071-15-00-0. Relator Juiz JOSÉ ANTONIO PANCOTTI. Decisão N° 039276/2006.
 
Ementa: Quebra de caixa, Pagamentos efetivados pelo recorrente’ Irredutibilidade de salário. Alega o reclamante que os descontos salariais, passíveis de ser realizados, estão fixados no artigo 462º da CLT, não se justificando a compensação das diferenças de caixa com a verba recebida pelo obreiro a título de quebra de caixa, tendo em vista a diversidade de suas naturezas. Tem-se que o reclamante foi promovido a função de caixa a partir de 01/11/2002, momento em que passou a receber gratificação de caixa, fato incontroverso, diante da afirmação do autor na inicial. A gratificação de caixa foi estabelecida na cláusula 12 do instrumento coletivo da categoria, in verbis:
 
Cláusula décima segunda: Gratificação de caixa. Fica assegurado aos empregados que efetivamente exerçam e aos que venham a exercer, na vigência da presente Convenção, as funções de Caixa e Tesoureiro o direito à percepção de R$175,02 (cento e setenta e cinco reais e dois centavos) mensais, a título de gratificação de caixa, respeitando-se o direito dos que já percebem esta mesma vantagem em valor mais elevado. Ressalte-se que a referida gratificação visa ressarcir possível prejuízo que o autor viesse a sofrer em razão de constatação de diferença no caixa de sua responsabilidade. Desta forma, independentemente de se questionar acerca de dolo ou culpa, o desconto é legítimo, não se vislumbrando transferência para o obreiro do risco do empreendimento.
 
Processo 00216-2005-114-03-00-2 RO. Relator JUIZ BOLÍVAR VIÉGAS PEIXOTO. Belo Horizonte, 20 de setembro de 2005.
 
Ementa: Descontos, Quebra de caixa. A intangibilidade a que alude o artigo 462º, da CLT, consiste em evitar-se a abusividade de possível artifício empresarial em reduzir o salário do empregado com a prática de utilizar-se dessa via para transferir os riscos da atividade econômica ao trabalhador. Quando o empregado é beneficiado pela verba ‘quebra de caixa’, mês a mês, e ocorrendo a diferença no caixa, não se configura afronta à referida norma legal o desconto proporcional à diferença ocorrida. Processo RO – 10766/01. Relator Emília Facchini. Belo Horizonte, 02 de outubro de 2001.
 
Embargos. Gratificação de quebra de caixa. Descontos salariais efetuados a título de diferenças de numerário no caixa. Artigo 462º da CLT. O artigo 462º da CLT, que contempla o princípio da intangibilidade do salário, dispõe que o empregador pode efetuar o desconto nos salários em caso de dano provocado pelo empregado que agiu dolosamente no exercício de suas funções. Autoriza ainda os descontos se o ato praticado foi culposo, ou seja, feito com negligência, imprudência ou imperícia, sendo exigida nesta hipótese a prévia e expressa autorização do empregado. Conclui-se, pois, ante tais premissas, que a simples percepção da comissão de caixa, que o Regional entende como ‘quebra de caixa’ não autoriza, por si só, que sejam procedidos os descontos no salário do empregado, porque não prescinde de prova de que as diferenças verificadas no caixa ocorreram por culpa ou dolo do empregado. TST – ERR NUM: 465569 ANO: 1998 REGIÃO:09 – DJ DATA: 30/05/2003.
 
Diferença de caixa. A gratificação de caixa constitui ‘plus’ financeiro decorrente do trabalho e verba paga diretamente pelo empregador e com habitualidade. Assim, a natureza salarial da gratificação emerge imperiosa, nos termos do § 1º do artigo 457º Consolidado. Remuneração cuja intangibilidade é garantida a exceções das hipóteses enumeradas em lei ou autorizadas via negociação coletiva, artigo 462º da CLT. A responsabilidade do Obreiro, também se legitima mediante apuração de cometimento de ato culposo ou doloso que acarrete prejuízo ao empregador, esta a luz do direito comum, fonte subsidiária na regência do contrato de trabalho. TST – RR NUM: 499316 ANO: 1998 REGIÃO: 02 – DJ DATA: 08/11/2002.
 
Quebra de caixa. Natureza jurídica. Comerciário. A parcela paga mensalmente, em valor ou percentual fixo, a título de quebra de caixa, constitui acréscimo destinado a remunerar a maior responsabilidade que se exige do empregado, no exercício da função que a enseja. O móvel que conduziu à edição do Enunciado nº 247 do TST remanesce, mesmo quando se cogita de comerciário, eis que o título sob apreço, ressalvadas restrições em sua origem, ostente natureza salarial, nada indenizando. TST – RR NUM: 665147 ANO: 2000 REGIÃO: 02 – DJ DATA: 06/06/2003.
 
 
Fonte: Business Informativos
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.
 

Empresas ainda não cumprem prazos exigidos pelo eSocial

Empresas ainda não cumprem prazos exigidos pelo eSocial
 
Com a chegada de 2017, começa a contagem regressiva para o início das operações do eSocial, previsto para entrar em vigor no ano que vem. Apesar de amplamente discutido, a obrigatoriedade do módulo ainda assusta, principalmente devido à indefinição em torno do layout e da falta de um ambiente para teste, às inconsistências nos cadastros de trabalhadores e empresas, e às dúvidas em torno das mudanças nas relações trabalhistas.
 
Conforme levantamento da Asis Projetos, empresa de consultoria e software especializada em Sped, 80% das empresas não observam os prazos exigidos pela legislação para o cumprimento das obrigações. Os principais problemas com os prazos exigidos são relativos ao processo de admissão, à folha de pagamento, à Comunicação de Acidente de Trabalho (CAT) e aos Atestados de Saúde Ocupacionais (ASO).
 
A obrigatoriedade do eSocial se dará em 1 de janeiro de 2018 para os empregadores e contribuintes com faturamento no ano de 2016 acima de R$ 78 milhões e em 1 de julho de 2018 para os demais empregadores e contribuintes. O eSocial Doméstico já está em vigor desde 2015. O módulo do Sped (Sistema Público de Escrituração Digital) não criou obrigações. A dificuldade em se adaptar ao eSocial (Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas) está exatamente na exigência de uma mudança da cultura dentro das empresas e do cumprimento à risca das rotinas especificadas em legislação.
 
O sócio-diretor da Asis Projetos, Ulisses Brondi, lembra que “de uma forma um pouco mais sintética os dados já são enviados”. “Esperamos que, contando com um sistema mais analítico, será possível se antecipar a algum tipo de fiscalização ou prejuízo financeiro e melhorar as rotinas dos negócios”, prevê.
Noticia_Empresas_Nao_cumpram_esocial_2017
 
A sócia-diretora da Attend Consultoria Contábil, Dilma Rodrigues, destaca que, antes do também chamado Sped Folha ou EFD Social, havia maior flexibilidade para o preenchimento das obrigações. “Muitas vezes, o trabalhador era admitido e, só no mês seguinte, quando tinha de receber o salário, o departamento de Recursos Humanos realizava admissão, com data retroativa. A partir da entrada em vigor do eSocial, todos os dados têm de ser repassados ao sistema em no máximo 24 horas”, diz Dilma, salientando que todas as informações ficam disponibilizadas on-line e acessíveis aos órgãos envolvidos.
 
Mesmo a tarefa relativamente simples de manter os cadastros dos trabalhadores atualizados vem se apresentando como uma dificuldade aos empregadores. Segundo a pesquisa, 35% da base cadastral de colaboradores apresenta inconsistência. Com a entrada do eSocial, alguns dados dos colaboradores das empresas deverão ser validados junto aos órgãos federais, como nome, CPF, data de nascimento e NIS (NIT, PIS/Pasep). Os erros ou inconsistências implicarão a recusa do envio dos dados para as informações do Sped.
 
O presidente do Sescon-SP, Mário Massao Shimomoto, lembra que o novo prazo para entrada em vigor do sistema, em 2018, deve servir de oportunidade para as empresas se adaptarem. Mesmo que o layout teste ainda não esteja disponível, os empregadores podem aproveitar os próximos 12 meses para fazerem uma validação dos dados cadastrais dos colaboradores, indica.
 
“É mais comum do que imaginamos os casos de trabalhadores com mais de um número de PIS/Pasep, de erros no nome do pai ou da mãe, de mulheres que mudam o sobrenome ao casar ou separar e não atualizam no Recursos Humanos (RH) da empresa. O processo de regularização tem de ser feito pelo próprio colaborador e pode levar algum tempo”, diz Shimomoto, enfatizando a necessidade de todos os departamentos da organização estarem dispostos a participar da mudança e de fazer um planejamento sério para não deixar tudo para os últimos meses de 2017.
 
Segundo a pesquisa da Asis, com mais de 1 mil clientes, os erros nos dados empresariais também são mais comuns do que se imagina – 30% dos erros acontecem por classificação incorreta do cargo dos colaboradores, e outros 5%, devido às inconsistências de dados da própria empresa. As imprecisões vão de registro incorreto do cargo do colaborador segundo o Ministério do Trabalho e Emprego e cargos registrados diferentes das funções exercidas a enquadramentos indevidos no Cadastro Nacional de Atividade Econômica (Cnae) ou que geram reflexos no Risco de Acidente de Trabalho (RAT).
 
A expectativa é que o Serpro e a Receita Federal liberem, no decorrer deste ano, uma versão teste para as empresas começarem a avaliar o nível de conformidade em que se encontram, mas as preocupações continuam. Uma das maiores é com a unificação das datas de recolhimento do FGTS e INSS. “A Caixa Econômica Federal não abre mão do pagamento do FGTS no dia 7 de cada mês, o que obrigaria à antecipação em 13 dias do INSS. A unificação é boa, contanto que fosse mantida a data no dia 20”, define Shimomoto.
 
 
Profissionais têm dificuldade em conscientizar clientes
 
A pesquisa mais recente realizada pelo Sescon-SP, em agosto de 2016, apontava que menos de 5% das empresas estavam preparadas para o eSocial. E os números não devem ter mudado muito, lamenta o presidente do Sescon-SP, Márcio Massao Shimomoto. “Os empresários apontaram que o grande obstáculo era conscientizar as empresas sobre a necessidade de mudança na forma de envio das informações, citado por 42%”, afirma Shimomoto.
 
O levantamento ouviu cerca de 500 empresários de contabilidade de São Paulo. Para outros 37% dos entrevistados, o problema maior era o prazo insuficiente e muitas dúvidas a respeito do sistema. Em 17% dos casos, o alto valor do investimento exigido para a mudança era o principal gargalo.
 
Atualmente, a versão 2.2 do Manual de Orientações do eSocial (MOS), publicada em 5 de setembro de 2016, é a mais recente normatização disponibilizada para estudo e aprimoramento dos ambientes empresariais para a novidade. Nela constam 2.736 campos divididos em 45 eventos, um acréscimo de 14% de campos e 5% de eventos em relação à versão anterior – 2.1.
 
A Asis Projetos analisou as informações prestadas por mais de 100 clientes na área de eSocial e notou que há “gaps sistêmicos”, ou lacunas, em relação ao preenchimento do layout 2.2. Após análise, a empresa de consultoria e software especializada em Sped aponta que, em 50% dos casos analisados, os clientes informaram que não foram localizados os campos para serem imputadas as informações solicitadas, em 20% dos casos os campos não haviam sido atualizados de acordo com o layout atual, e 30% alegaram que não foram imputadas informações pelo usuário e que não havia na empresa um sistema que tratasse as situações que envolviam a parte de segurança e medicina.
 
A lição que fica ao ver esses gaps e as dificuldades relatadas pelos clientes “é que as empresas devem se conscientizar de que o prazo até 2018 deve ser aproveitado completamente para se adaptar”, diz a especialista em eSocial da Asis Projetos, Andréia Calesi. Para Andréia, o segredo é não deixar para a última hora, como muitos fizeram no ano passado, contando com a prorrogação do prazo. “Desta vez, a prorrogação não deve acontecer”, salienta a especialista.


Mudanças na legislação trabalhista preocupam especialistas
 
As mudanças previdenciárias e na legislação trabalhista anunciadas pelo governo federal pouco antes do fim do ano podem impactar a implementação do eSocial. Se as empresas já apresentam dificuldades para entrar em consonância com regras consolidadas, existentes há muitos anos no País, e informá-las ao Fisco, as alterações propostas pelo presidente Michel Temer podem trazer mais dúvidas e insegurança. Isso porque o eSocial está intimamente ligado aos prazos e modelos de entrega das informações trabalhistas e previdenciárias, e depende do seu entendimento por completo.
 
Ainda que as novidades sejam aprovadas pelo Congresso Nacional em 2017, o que não deve ocorrer dado o ritmo normal de discussão das pautas no Congresso, a entrada em vigor ocorrerá apenas no ano seguinte à aprovação, o que dará mais tempo para a customização do sistema do eSocial. “O presidente está optando por não editar as mudanças via medida provisória, que entraria em vigor em 90 dias, mas por garantir as discussões na Câmara dos Deputados. Com isso, o debate em torno das novas leis pode se estender por mais tempo do que esperado”, salienta a sócia-diretora da Attend Consultoria Contábil, Dilma Rodrigues.
 
Contudo Dilma acredita que as mudanças tendem a trazer exigências mais realistas e próximas da realidade das organizações, o que pode facilitar a adaptação ao eSocial. Entre as possíveis medidas está a ampliação da terceirização – restrita hoje a atividades de suporte, como segurança e serviços de limpeza -, que deverá incluir novas áreas além das permitidas atualmente. Outra medida deve ser a prevalência do acordo entre empresas e sindicatos dos trabalhadores sobre a legislação.
Outros temas que estão sendo discutidos são a ampliação do contrato de trabalho temporário e a formalização da jornada diária de até 12 horas. Atualmente, contratos de trabalho com jornadas superiores a oito horas diárias são frequentemente questionados na Justiça do Trabalho, que ainda não reconhece formalmente a jornada mais longa.
 
Uma das possibilidades é a criação de dois novos modelos de contrato. O governo avalia o tipo de contrato que inclui horas trabalhadas e produtividade, além do modelo que já vigora atualmente, baseado na jornada de trabalho.
 
O ministro do Trabalho, Ronaldo Nogueira, tem afirmado que não existe a intenção de mexer em direitos adquiridos na Consolidação das Leis do Trabalho (CLT), tais como férias, 13º salário, Fundo de Garantia do Tempo de Serviço (FGTS) e vales-transporte e refeição, nem com o repouso semanal remunerado.
A preocupação do governo é com a retomada da economia e a redução do quadro de desempregados, estimado em 12 milhões de pessoas. Segundo Nogueira, a proposta está centrada em três eixos: segurança jurídica, criação de oportunidades de ocupação com renda e consolidação dos direitos.


Com a implementação do eSocial, serão criadas novas formas de transmissão de informações para as empresas no que se referem a:
 
Folha de pagamento: atualmente, a empresa envia via SEFIP somente um “compilado” dos pagamentos realizados aos trabalhadores que lhe prestam serviços. No eSocial haverá um detalhamento de todos os valores devidos, descontados e provisionados, para recolhimento dos encargos de INSS, FGTS e IRRF;
 
Segurança e Medicina do Trabalho: um dos maiores impactos, ou as áreas mais impactadas com este novo SPED são as áreas de Segurança e Medicina do Trabalho pelos seguintes motivos:
– O governo nunca havia exigido a transmissão de informações relacionadas a tais áreas de forma eletrônica;
– Muitas vezes, até mesmo pelo enquadramento determinado pela legislação, a empresa pode ter um SESMT terceirizado e não havia controle dos trabalhos realizados por tais empresas;
– Não há sistemas informatizados para controle das informações. O custo é alto e as empresas utilizam-se de formas alternativas para realizar tais análises, como por exemplo, planilhas em Excel;
– Atualmente, até por falta de controle dos próprios agentes fiscalizadores, os processos não são realizados dentro do prazo estabelecido pela legislação, o que faz com que as empresas não atendam ao requisito exigido e que deverá ser alterado a partir do eSocial.


Fonte: Asis Projetos
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Governo prepara sistema para conceder seguro-desemprego automaticamente

Governo prepara sistema para conceder seguro-desemprego automaticamente
 
O calvário dos trabalhadores em busca do seguro-desemprego, incluindo os do Rio, pode acabar no segundo semestre deste ano. O Ministério do Trabalho está implementando um sistema que vai encaminhar, automaticamente, o benefício aos demitidos sem justa causa, de forma que eles não precisem mais procurar os postos do Sistema Nacional de Emprego (Sine) para dar entrada no pedido.
 
A pasta trabalha na edição de uma norma que vai obrigar todos os empregadores a informar diariamente ao governo demissões e admissões, que fazem parte do Cadastro Geral de Empregados e Desempregados (Caged). Hoje, as empresas têm prazo de até 37 dias para prestar essas informações. A mudança nessa regra é necessária, porque o trabalhador pode conseguir um emprego logo após dar entrada no pedido, e, neste caso, o benefício tem de ser suspenso. Além disso, a exigência vai tornar mais rápida a identificação e o atendimento ao desempregado.
 
O novo sistema está sendo desenhado com a ajuda da Caixa Econômica Federal, pagadora do seguro-desemprego. Deverá começar a funcionar primeiro em alguns estados para testes, entre os quais o Rio, para depois ser ampliado para todo o país já no início de 2018. Segundo o ministro do Trabalho, Ronaldo Nogueira, a ideia é que o trabalhador receba um SMS ou carta sobre o valor da parcela do seguro-desemprego e a data em que ele terá de comparecer a uma agencia da Caixa para receber o dinheiro.
 
— Essa medida é boa para o Rio, para todo o Brasil. A partir de 2018, não queremos mais que o trabalhador tenha que se deslocar até as agências e enfrente filas para dar entrada no seguro-desemprego. Não queremos que ele tenha mais esse tipo de incômodo — disse o ministro, acrescentando que a medida faz parte do conjunto de ações do governo para reduzir a burocracia e melhorar a qualidade do gasto público.
 
No fim de dezembro, O GLOBO mostrou que os postos do Sine no Estado do Rio estavam sem internet há mais de 20 dias, impedindo o atendimento de trabalhadores que precisavam requisitar o seguro-desemprego.
noticia_seguro_desemprego_automaticamente_2017
 
 
VARREDURA CONTRA FRAUDES
 
Outra novidade do sistema é a implementação de uma plataforma, já em operação, que detecta indícios de fraude contra o seguro-desemprego antes do desembolso dos recursos. Em apenas 15 dias de funcionamento, o mecanismo identificou, só numa primeira varredura, 41,5 mil pedidos suspeitos — uma despesa de R$ 142 milhões. O sistema permite a realização de até 30 varreduras. Nessa primeira fase, foram analisados pedidos do seguro e processos com parcelas a vencer.
 
Os requerimentos com indícios de irregularidade foram bloqueados até a apuração dos fatos. Do total, foi constatado em auditoria posterior que 2.350 pedidos são fraudulentos — o que representaria um gasto de R$ 12 milhões. Esses casos foram repassados à Polícia Federal, órgão responsável por esses tipos de crimes, praticados geralmente por quadrilhas especializadas.
Ao replicar o sistema sobre os benefícios pagos no segundo semestre de 2016, foram encontradas suspeitas de irregularidades em 115 mil pedidos do seguro. Segundo o ministro, os números mostram que o índice de fraude no pagamento do benefício é alto.
 
— Estou consciente de que essa medida é fundamental para proteger o dinheiro dos trabalhadores — destacou.
 
Numa estimativa conservadora, ele disse acreditar que o novo sistema vai gerar uma economia de R$ 1,3 bilhão por ano. Os gastos com o seguro-desemprego saíram de R$ 19,9 bilhões, em 2010, para R$ 36,4 bilhões, em 2016. Na gestão da ex-presidente Dilma Rousseff, foram tomadas medidas que restringiram o acesso dos trabalhadores ao seguro-desemprego, a fim de segurar os gastos com o benefício.
 
As fraudes acontecem, segundo a pasta, por causa de controles internos frágeis e falta de uma tecnologia moderna. Até então, os pedidos eram cruzados apenas com o Caged. Deveriam ser comparados com a Rais (Relação Anual de Informações Sociais) e base de dados do FGTS, gerido pela Caixa. Agora, os três estarão conectados, num único sistema. O investimento total será de R$ 72 milhões.
 
 
PUBLICIDADE
 
Entre os indícios de fraudes foram encontrados vários trabalhadores com mesmo número de telefone e mesmo endereço. Quadrilhas especializadas reativam empresas extintas, empregam funcionários fantasmas de forma retroativa e até recolhem FGTS atrasado só para dar sinais de que os pedidos são legais.
 
Sem um controle mais rigoroso, sobrava para a Polícia Federal fazer o trabalho depois dos valores já pagos. De acordo com dados do ministério, entre 2012 e 2016, a PF realizou 12 operações, que apontaram R$ 153,5 milhões de prejuízos aos cofres públicos.
 
— Nós elogiamos o trabalho da Polícia Federal. Mas a ação ocorre depois que os valores já foram desembolsados, com pouquíssimas chances de recuperação. Com o novo sistema, vamos trabalhar de forma preventiva — ressaltou o ministro.
 
 
Fonte: LegisWeb
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Participação dos trabalhadores nos lucros ou resultados – efeitos fiscais

Participação dos trabalhadores nos lucros ou resultados – efeitos fiscais
 
De acordo com a Lei 10.101/2000, a participação nos lucros ou resultados será objeto de negociação entre a empresa e seus empregados, mediante um dos procedimentos a seguir descritos, escolhidos pelas partes de comum acordo:
1 – comissão escolhida pelas partes, integrada, também, por um representante indicado pelo sindicato da respectiva categoria;
2 – convenção ou acordo coletivo.
É vedado o pagamento de qualquer antecipação ou distribuição de valores a título de participação nos lucros ou resultados da empresa em periodicidade inferior a um semestre civil, ou mais de duas vezes no mesmo ano civil.
A seguir, segue-se os principais aspectos fiscais desta participação.
noticia_participacao_trabalhadores_plr_2017
 
 
IMPOSTO DE RENDA NA FONTE
 
As participações respectivas serão tributadas na fonte, em separado dos demais rendimentos recebidos no mês.
Veja detalhamento no tópico IRF – Participação dos Trabalhadores nos Resultados – PLR.
INSS E FGTS
A participação dos trabalhadores nos lucros, quando distribuída de acordo com a Lei 10.101/2000, não se sujeita à incidência de INSS e FGTS ou qualquer outra verba trabalhista.
 
 
IMPOSTO DE RENDA – PESSOA JURÍDICA
 
A pessoa jurídica tributada pelo Lucro Real poderá deduzir, como despesa operacional, as participações atribuídas aos empregados nos lucros ou resultados, dentro do próprio exercício de sua constituição.
Assim, não há necessidade que a participação esteja “paga” para que seja dedutível, podendo ser contabilizada nos balancetes ou balanço, segundo o regime de competência.
 
 
CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO – CSLL
 
Como no Imposto de Renda, admite-se a dedução, como despesa operacional, para fins de CSLL sobre o Lucro Real, da participação dos trabalhadores, dentro do próprio exercício.
 
 
Fonte: Portal Tributário
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Trabalho externo não impede que empresa controle jornada e pague horas extras

Trabalho externo não impede que empresa controle jornada e pague horas extras
 
Trabalhar fora da empresa não exclui a possibilidade do empregador controlar a jornada. Por isso, é inválido usar esse argumento para não pagar horas extras. O entendimento é da 5ª Turma do Tribunal Superior do Trabalho, que não acolheu recurso de um banco contra a condenação ao pagamento de horas extras concedidas a um operador de negócios que exercia suas atividades externamente em operações de crédito.
 
Contratado por uma financeira que atua com operações de crédito direto ao consumidor, voltada principalmente ao financiamento de veículo, adquirida pelo banco, o empregado obteve na primeira instância o reconhecimento do direito ao recebimento das horas extras.
noticia_trabalho_externo_controle_jornada_2017
A sentença foi mantida pelo Tribunal Regional do Trabalho da 17ª Região, por entender que o empregado estava sujeito ao monitoramento por meio de rádio e pela conexão ao sistema informatizado da empresa, além de acompanhamento presencial para conferência de metas do dia.
 
Ao julgar o agravo de instrumento pelo qual o banco tentava trazer a discussão ao TST, o relator, ministro Caputo Bastos, observou que, quando há a possibilidade de aferição do horário de trabalho, não há incidência do artigo 62, inciso I, da CLT. O dispositivo estabelece exceção ao regime de controle de jornada aos empregados que exercem atividade externa, sempre que não for possível a fixação de horário.
 
Segundo Caputo, a previsão desse dispositivo é uma “excepcionalidade”, aplicável apenas a um tipo específico de empregado, que recebe tratamento diferenciado “dado o ofício que desempenha, fora do ambiente de trabalho da empresa”.
O ministro explicou que o TST admite como meio de controle de jornada “todos aqueles que, de forma direta ou indireta, tornem possível o acompanhamento da jornada de trabalho”. O fato de o empregador não realizar a efetiva fiscalização, mesmo dispondo de meios para tanto, não implica o enquadramento do trabalhador na exceção do artigo 62, I, da CLT. Com informações da Assessoria de Imprensa do TST.
 
 
Fonte: Conjur
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.
COMUNICADO nº 053 | Ano 2017

Prezado cliente

Sugerimos a leitura atenciosa do COMUNICADO nº 053 | Ano 2017.

facebook_comunicado_53_2017

Importante: responsável legal pela empresa, não deixei de repassar este COMUNICADO aos demais funcionários da empresa.


Sales & Sales Assessoria Contábil e Empresarial
=========================================
Notificação por E-mail pelo DA
Publicado no Blog, Facebook (fanpage)
Google+  e Instagram
=========================================

Vale refeição ou alimentação não inscritos no PAT te a incidência de INSS

Vale refeição ou alimentação não inscritos no PAT te a incidência de INSS
 
Incide contribuição previdenciária sobre os valores relativos ao auxílio-alimentação, mesmo que concedido aos empregados sob a forma “in natura”, caso o sujeito passivo não seja inscrito no PAT – Programa de Alimentação do Trabalhador (Acórdão nº 205-00445 do Conselho de Contribuintes, Sessão de 14.03.2008, DOU 30.07.2008).
 
Portanto, se a empresa fornece cestas básicas que não constam do PAT a seus funcionários deverá recolher a contribuição previdenciária sobre o valor das mesmas.
 
A título de exemplo, cestas básicas no valor de R$ 150,00 distribuídas a 100 funcionários, poderá gerar um ônus previdenciário de até R$ 15.000,00 x 36,8%* = R$ 5.520,00 a recolher em apenas um mês.
noticia_vale_refeicao_pat_inss_2017
 
(*) 20 % empresa + 8% empregado que a empresa assume o ônus do recolhimento + 5,8% terceiros + 3,0% SAT = 36,8%
No período de 5 anos (período de decadência tributária), a empresa terá uma contingência previdenciária de R$ 331.200,00, não computados juros SELIC + multa de ofício de 75%.
 
Muitas empresas concedem o benefício mas acabam não efetuando a inscrição junto ao PAT. A inscrição, na verdade, é uma simples comunicação pela internet ao Ministério do Trabalho e Emprego. Porém, se não houver este quesito, tem as consequências relatadas.
 
Uma cesta básica pode gerar um passivo previdenciário enorme. Desta forma recomendamos que a empresa, pelo menos uma vez no ano, proceda uma auditoria trabalhista, onde detectará este risco e outros que poderão ser prevenidos e sanados a tempo.
 
 
Fonte: Guia Trabalhista
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.