ICMS-ST – Retido e não recolhido é crime

ICMS-ST – Retido e não recolhido é crime
 
O valor do ICMS Substituição Tributária – ICMS-ST retido na Nota Fiscal não é faturamento.
O emitente da Nota Fiscal (substituto tributário), que retém e não recolhe o ICMS devido a título de substituição tributária está cometendo crime de apropriação indébita, de que trata o inciso II do artigo 2º da Lei nº 8.137 de 1990.
Trata-se de crime contra a ordem tributária, com pena de reclusão de detenção, de 6 (seis) meses a 2 (dois) anos, e multa.
Ocorre o crime, quando o fornecedor da mercadoria, na condição de substituto tributário não recolhe aos cofres do governo estadual o ICMS retido a título de substituição tributária.
Noticia_ICMS-ST_Retido_Nao_Recolhido_Crime_2017
A seguir exemplo.
Venda de mercadoria importada para revenda – de SP para SP
NCM 4823.20.99 – filtros descartáveis para coar café ou chá – mercadoria relacionada no Art. 313-Z15 do RICMS/SP
ICMS – alíquota em SP 18% – inciso I do Art. 52 do RICMS/SP
IPI – 15% – Decreto nº 8.950/2016
IVA-ST 90,91% – Portaria CAT nº 102/2015
ICMS-ST - crime 2
SP- ICMS-ST – débito não é parcelável
Alguns contribuintes “desavisados” que ficam devendo ICMS-ST, quando recebem o aviso de cobrança do Estado acham que podem parcelar o imposto. No entanto, o ICMS devido a título de substituição tributária não pode ser objeto de parcelamento ((inciso II do Art. 14 da Resolução Conjunta SF/PGE 02/2012 do Estado de São Paulo).
Assim, responsável tributário na condição de substituto tributário, constitui crime contra a ordem tributária o não recolhimento do ICMS-ST aos cofres do governo.
Josefina do Nascimento Pinto é Bacharel em Direito, Pós-graduada em Direito Tributário, Especialista em Finanças Empresariais com ênfase em Inteligência Tributária e Técnica Contábil. Consultora e Palestrante de diversos temas, ministra também cursos na área fiscal; autora de diversas matérias tributárias. Diretora da empresa SIGA o FISCO Solução Empresarial. Autora e redatora do Blog Siga o Fisco e Nota Fiscal Paulistana.
Fonte: Portal Contabeis (Autor:  Josefina do Nascimento Pinto)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Como não cair em golpes ao consultar seu FGTS inativo

Como não cair em golpes ao consultar seu FGTS inativo
 
Nesta terça-feira (14), o governo federal deve divulgar o tão esperado calendário de saque das contas inativas do Fundo de Garantia do Tempo de Serviço (FGTS). Com tantos trabalhadores ansiosos para receber o dinheiro, é preciso cuidado para não cair em golpes ao consultar quanto você pode sacar.
 
Desconfie de qualquer ligação, mensagem ou e-mail em nome do banco que ofereça para você consultar seu saldo, se você tiver que informar dados bancários e informações pessoais, como alerta a economista do Instituto Brasileiro de Defesa do Consumidor (Idec) Ione Amorim.
 
“Estelionatários falam em nome da Caixa e pedem para você fornecer seus dados em troca do saldo, mas não caia nessa. A Caixa não vai correr atrás de você”, esclarece Ione.
 
A única forma realmente segura de consultar quanto você pode sacar de contas inativas do FGTS é por meio dos canais oficiais: pelo aplicativo FGTS (disponível para Android, iPhone e Windows); pelo site da Caixa; em qualquer agência física do banco público; ou pelo internet banking, se você é cliente da Caixa.
 
No site Reclame Aqui, alguns trabalhadores registraram que tiveram dificuldades para acessar o site da Caixa ou o app FGTS. Além de lentidão no sistema, alguns usuários reclamam de erros cadastrais que impedem a consulta. Nesse caso, é recomendável insistir por outro canal oficial, como aconselha a economista chefe do SPC Brasil, Marcela Kawauti.
 
Há diversos sites e aplicativos não oficiais que dizem permitir consultar o saldo do FGTS inativo, se o usuário fornecer o PIS/Pasep (número de identificação social do trabalhador) e a senha de acesso. No entanto, acessar esses sites e apps alternativos pode não ser seguro, como alertam as especialistas.
Noticia_Não_Cair_Golpe_Consulta_FGTS_Inativo_2017
 
 
Como vai funcionar o saque
 
Mais de 10 milhões de trabalhadores que pediram demissão ou foram demitidos até 31 de dezembro de 2015 vão poder sacar o dinheiro da conta inativa do FGTS, a partir de março.
 
A ordem dos saques deve ser baseada no mês de aniversário do trabalhador, para não sobrecarregar as agências da Caixa. Não haverá limite para o saque e o trabalhador poderá usar o dinheiro como quiser.
 
Especialistas em finanças pessoais recomendam que o trabalhador use o dinheiro, em primeiro lugar, para quitar dívidas. Se você não estiver endividado, mesmo assim vale a pena sacar o dinheiro e investi-lo em outras aplicações financeiras que oferecem maior rentabilidade.
 
“Não saia gastando o dinheiro para viajar ou trocar de carro, por exemplo. Monte primeiro um colchão financeiro para quando tiver algum problema de dinheiro”, aconselha a economista Marcela Kawauti, do SPC Brasil.
 
Desde o início de janeiro, alguns bancos já começaram a divulgar linhas de crédito para trabalhadores anteciparem o dinheiro que poderá ser sacado do FGTS. No entanto, lembre que, para isso, você poderá pagar juros altos e taxas desnecessárias, para resgatar um dinheiro que, com um pouco de paciência, logo estará em suas mãos.
 
“Recomendamos aguardar a data estabelecida no calendário para resgatar seu dinheiro, sem pagar nada por isso”, aconselha a economista Ione Amorim, do Idec.


Fonte: Revista Exame.com
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Veja o calendário de saque do dinheiro das contas inativas do FGTS

Veja o calendário de saque do dinheiro das contas inativas do FGTS
 
saque do dinheiro das contas inativas do FGTS começa em março para pessoas que nasceram em janeiro e fevereiro, segundo executivos da Caixa, que administra o fundo. O calendário completo, que seguirá até julho, será anunciado oficialmente pelo governo nesta terça-feira (14), em Brasília.
 
Pessoas nascidas entre março, abril e maio poderão resgatar o dinheiro em abril. Quem faz aniversário entre junho, julho e agosto poderá ter acesso aos recursos em maio. Em junho, sacarão o dinheiro do FGTS os nascidos entre setembro e novembro. Em julho, ficarão os que fazem aniversário em dezembro.
Noticia_Calendario_Saque_FGTS_Inativo_2017
 
No fim do ano passado, o governo anunciou que permitiria o saque do dinheiro preso nas contas inativas do FGTS para estimular a economia.
 
Contas inativas são aquelas de trabalhadores que pediram demissão ou que foram demitidos por justa causa e que, portanto, não puderam sacar o dinheiro. Só poderá ter acesso aos recursos quem deixou o emprego até 31 de dezembro de 2015.
 
A expectativa é que R$ 41 bilhões sejam injetados na economia e que aproximadamente 10 milhões de pessoas tenham contas inativas.
 
No fim da noite desta segunda (13), a Caixa ainda trabalha em um plano de contingência para absorver o maior número de pessoas nas agências nos próximos meses.
 
A Caixa já informou que estuda abrir algumas agências aos sábados para diluir o movimento e também transferir automaticamente o dinheiro das contas inativas para os correntistas do banco.
 
Outra medida para diminuir o movimento nas agências é elevar o valor que pode ser sacado com o cartão do cidadão, nas lotéricas.
 
Hoje, quem já cumpre as regras que permitem o saque do FGTS, como ter sido demitido sem justa causa, pode acessar o dinheiro em caixas eletrônicos e lotéricas, desde que o valor seja inferior a
R$ 1.500. Montantes mais elevados precisam ser sacados em agências da Caixa.


DIVISÃO DE LUCROS
 
O governo também anunciou no final do ano que passará a dividir com os trabalhadores parte do lucro do FGTS. A medida poderá elevar o rendimento dos atuais 3% ao ano para perto dos 5%.
 
O valor ainda é menor que o ganho da poupança, ao redor dos 8% ao ano, mas tem chances de bater a inflação, caso ela fique na meta.
 
O lucro deve ser pago até agosto sobre o saldo do fundo em 31 de dezembro de 2016. Quem já tiver resgatado o dinheiro do FGTS também receberá esse adicional.


CALENDÁRIO
 
Em março
sacará o FGTS quem nasceu em janeiro e fevereiro
 
Em abril
nascidos em março, abril e maio
 
Em maio
nascidos em junho, julho e agosto
 
Em junho
nascidos em setembro, outubro e novembro
 
Em julho
nascidos em dezembro
 
Informações sobre saque
Com o PIS, consulte o saldo no site da Caixa, no aplicativo FGTS, em caixas eletrônicos e em agências


Fonte: Folha de São Paulo
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Com tabela defasada, Imposto de Renda pune mais a classe média

Com tabela defasada, Imposto de Renda pune mais a classe média
 
A tabela do Imposto de Renda pode ficar sem correção pelo segundo ano seguido. A defasagem não fará muita diferença para os mais ricos, mas vai elevar sensivelmente a carga tributária das classes média e baixa. E, portanto, tende a acentuar a desigualdade.
 
Em sua essência, o IR é um imposto progressivo, ou seja, tira mais dos ricos que dos pobres. Assim, alivia um pouco a injustiça dos tributos indiretos, que são regressivos: por incidirem sobre o consumo, eles pesam mais sobre a base da pirâmide social, que destina quase toda a renda a despesas com produtos e serviços.
 
Ao não atualizar a tabela de alíquotas do IR, o governo diminui essa “compensação”. Gente que escapava do imposto por ganhar pouco passa a ser “mordida” mesmo sem ter aumento real no salário. Trabalhadores de classe média ficam sujeitos a alíquotas mais altas. E o governo arrecada mais sem fazer esforço.
Noticia_Tabela_Defasada_IR_Pune_Classe_Media_2017


Defasagem
 
Um trabalhador que em 2015 ganhava R$ 1.850 por mês (já descontada a contribuição à Previdência) era isento, pois o Imposto de Renda só era cobrado de quem recebesse mais de R$ 1.903,98. Se no ano passado o salário dele subiu em linha com a inflação (6,29%), o ganho mensal chegou a R$ 1.966. Como a tabela do IR não mudou, o trabalhador passou a pagar imposto, embora seu poder de compra não tenha crescido.


21%
 
É o peso da carga tributária indireta (impostos sobre o consumo, principalmente) na renda das famílias mais pobres. Entre as mais ricas, essa carga é de 10%, segundo estudo de José Adrian Pintos Payeras, professor de Economia da Universidade Estadual de Londrina (UEL).
 
Mais brasileiros sofrerão o mesmo se a tabela continuar sem correção em 2017. As diferenças, sutis de um ano para o outro, se agigantam com o passar do tempo. Segundo o Sindifisco Nacional, que representa os auditores fiscais da Receita, a defasagem acumulada nos últimos 20 anos é de 83%. Com a devida atualização, estima o sindicato, hoje apenas quem ganhasse acima de R$ 3.454 pagaria imposto (veja quadro).
 
O orçamento deste ano prevê uma correção de 5% na tabela. Mas o governo, que busca dinheiro para cumprir a meta fiscal, não garante nada. O ministro da Fazenda, Henrique Meirelles, disse em janeiro que a decisão sobre o assunto seria informada junto com a liberação do programa para a declaração do IR, prevista para o próximo dia 23.


Desigualdade
 
Mas o Imposto de Renda precisa de mais que uma atualização de tabela para reduzir a chamada “desigualdade tributária”. Estudiosos veem espaço para que ele seja bem mais progressivo do que é hoje. Na prática, o Leão é manso com quem está no tipo da pirâmide social: embora os ricos paguem mais IR que os pobres, os muito ricos pagam menos que a classe média alta, em especial a assalariada.


Promessa de reforma
 
Se por um lado resiste a corrigir a tabela do IR, por outro o governo Temer sinaliza mudanças na tributação da renda e dos ganhos de capital. Na semana passada, o ministro-chefe da Casa Civil, Eliseu Padilha, disse que o Executivo vai encaminhar em abril uma reforma para tributar mais a renda e menos o consumo – o que, se confirmado, reduzirá o peso dos impostos sobre os mais pobres e elevará a carga sobre os mais ricos. Segundo pesquisa de Fábio Ávila de Castro, auditor fiscal da Receita Federal, o Imposto de Renda da pessoa física representa apenas 7,6% da arrecadação tributária do Brasil. Entre os países da OCDE, esse tributo responde por 24% da arrecadação, em média.
 
A explicação é que mudanças realizadas nas décadas de 1980 e 1990 fizeram o tributo ficar muito concentrado sobre a renda do trabalho, e pouco sobre a renda do capital. A principal dessas alterações foi a isenção de imposto sobre os lucros e dividendos distribuídos pelas empresas, instituída em 1995, que favoreceu sócios de empresas.
 
A justificativa para essa bondade era incentivar o investimento empresarial – não há sinal de que tenha funcionado, a julgar pelos baixos índices de investimento produtivo do país – e evitar a “bitributação” do lucro, algo com que nem as nações mais ricas se preocuparam.
 
Dos 34 países que fazem parte da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), apenas um, a Estônia, segue o exemplo brasileiro. Todos os demais tributam o lucro em duas etapas. Nos Estados Unidos, por exemplo, empresas pagam até 39% de imposto sobre o lucro e seus acionistas, até 30%, segundo estudo dos pesquisadores Sergio Wulff Gobetti e Rodrigo Octávio Orair, do Instituto de Pesquisa Econômica Aplicada (Ipea). No Brasil, as companhias pagam no máximo 34% e os sócios, nada.


Alíquota de 35% e tributação do lucro elevariam arrecadação em R$ 72 bilhões
 
Os pesquisadores Sergio Wulff Gobetti e Rodrigo Octávio Orair, do Instituto de Pesquisa Econômica Aplicada (Ipea), simularam os efeitos de quatro mudanças (veja quadro) no Imposto de Renda. Seja com a criação de alíquotas mais altas (a máxima hoje é de 27,5%), o retorno da tributação sobre os lucros ou então uma combinação das duas coisas, todas são capazes de reduzir a desigualdade e elevar a arrecadação de impostos, afetando apenas uma pequena parcela dos contribuintes.
 
A proposta mais eficiente parece ser a criação de uma alíquota adicional de 35% para contribuintes com renda anual de mais de R$ 325 mil (em valores de 2013), combinada à cobrança de imposto sobre lucros e dividendos seguido as atuais alíquotas progressivas, que vão de 7,5% a 27,5%.
 
Se adotada, essa proposta afetaria 1,28 milhão de contribuintes – hoje cerca de 28 milhões de brasileiros declaram IR – e aumentaria a arrecadação em R$ 72 bilhões (em valores de 2013), provocando uma redução de 4,31% na desigualdade medida pelo Índice de Gini.
 
A proposta está longe de representar um confisco da renda dos mais ricos. Ela apenas resgataria uma progressividade que, a partir da década de 1980, foi “quebrada” da classe média alta para cima.
 
Com base em números da Receita, Gobetti e Orair constataram que os 71 mil brasileiros com rendimento superior a R$ 1,3 milhão em 2013 entregaram 6,7% de seus ganhos ao Leão. Bem mais que os 20,7 milhões de contribuintes que declararam ganhos de até R$ 81 mil naquele ano, cujo imposto efetivo variou de zero a 3,5%. Mas os ricaços pagaram proporcionalmente menos que os 5,7 milhões de declarantes com renda entre R$ 81 mil e R$ 1,3 milhão, que recolheram até 11,8%.


Defasagem
 
Nas últimas duas décadas, a defasagem da tabela do Imposto de Renda em relação à inflação chega a 83%. Com isso, pessoas que antes seriam isentas têm de pagar imposto. Com a devida atualização, apenas quem ganha mais de R$ 3.454 por mês seria tributado.
 
web-imposto-renda-defasagem-copy_03
 
Alíquotas do IR, conforme rendimento mensal
 
imposto-renda-defasagem_02
Muita riqueza, nem tanto imposto
Como lucros e dividendos são isentos de Imposto de Renda, os muito ricos pagam proporcionalmente menos imposto que a classe média alta.
Em valores de 2013
 
imposto-renda-defasagem_05
 
Menos desigualdade, mais arrecadação
Os pesquisadores Sergio Gobetti e Rodrigo Orair simularam os impactos de quatro propostas para reduzir a desigualdade e aumentar a arrecadação do Imposto de Renda:
Em valores de 2013
 
imposto-renda-defasagem_09
 
*O cálculo considera que, em 2015, as faixas tiveram correções diferentes.
**35% para rendimentos de R$ 60 mil a R$ 70 mil por ano; 40% para R$ 70 mil a R$ 80 mil; e 45% para mais de R$ 80 mil, em valores de 2013.
***35% para quem ganha acima de R$ 325,4 mil por ano, em valores de 2013.
****Queda no índice de Gini em relação ao nível “pré-Imposto de Renda”. Quanto menor o índice de Gini, menor a desigualdade. Na estrutura atual, o IR reduz o índice de desigualdade em 2,78%
Fonte: Gazeta do Povo (Autor: Fernando Jasper)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Calendário de saques do FGTS deve ser anunciado dia 14

Calendário de saques do FGTS deve ser anunciado dia 14
 
O calendário de saques de contas inativas do Fundo de Garantia do Tempo de Serviço (FGTS) deve ser anunciado pelo governo no dia 14 de fevereiro. O cronograma de liberação do dinheiro ainda não foi divulgado oficialmente, mas os saques deverão ocorrer de acordo com o mês de aniversário do trabalhador.
 
Depois da divulgação, a Caixa deverá começar a receber demandas sobre a retirada do dinheiro.
“A liberação das contas inativas do FGTS é também política social. Temos R$ 42 bilhões retidos nessa fonte. No dia 14, me ajude se eu errar nas datas, os senhores vão começar a receber as demandas dos detentores das contas inativas”, disse o ministro-chefe da Casa Civil, Eliseu Padilha, a servidores da Caixa em evento hoje (9).
 
O banco vai criar canais exclusivos para informar os trabalhadores sobre o saque para que não haja uma corrida às agências.
 
Poderão ser sacados os valores de todas as contas inativas do FGTS até 31 de dezembro de 2015, sem limite de retirada. As contas inativas do FGTS são as que não recebem mais depósitos do empregador porque o contrato de trabalho foi suspenso. O trabalhador pode consultar a existência e o saldo de contas inativas do Fundo de Garantia por meio do site da Caixa, SMS, nas agências do banco e pelo aplicativo do FGTS.
 
Noticia_Calendario_Saque_Fgts_14 02_2017
 
 
Reforma tributária
 
Durante o evento da Caixa, Padilha também antecipou alguns dos planos do governo para a reforma tributária. Segundo o ministro, a ideia é diminuir a tributação aplicada sobre o consumo e concentrar a cobrança sobre a renda e os ganhos de capital.
“Tributamos muito consumo e muito pouco a renda e os ganhos de capital. Temos de aprender a fazer como os povos desenvolvidos: tributam mais a renda e o ganho de capital e menos o consumo. Porque o consumo bate embaixo, na base da pirâmide. Quem paga mais imposto no Brasil é o mais pobre. É uma deformidade que temos no sistema. Estamos trabalhando para ver quanto vamos conseguir avançar na reforma tributária já nessa direção.”


Fonte: Administradores (Autor: Pedro Peduzzi)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Para os contadores, o novo Simples Nacional deixa a desejar

Para os contadores, o novo Simples Nacional deixa a desejar
 
A expectativa pela ampliação do Simples Nacional se mostrou maior do que a realidade entregue aos empresários no final do ano passado. Muito da proposta original acabou descaracterizada pelas mãos da Receita Federal, que denunciava um grande prejuízo – de R$ 5 bilhões – ao erário caso os benefícios às micro e pequenas empresas fossem demasiadamente elásticos.
 
Chamar a atenção para a possível perda de receita em meio a uma recessão econômica foi um argumento forte, que convenceu o Congresso a modificar o texto original. O resultado foi um novo Simples Nacional que, sim, tem seus méritos, mas que de maneira geral não agradou, como mostra um levantamento realizado pelo Sindicato das Empresas de Serviços Contábeis de São Paulo (Sescon-SP).
Noticia_Para_Contadores_Simples_Nacional_Deixa_Desejar_2017
 
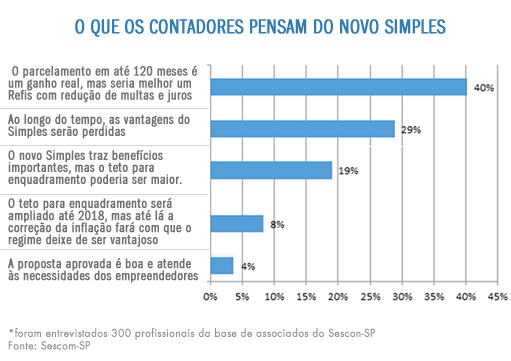
Esse estudo foi realizado com 300 profissionais contábeis, que de fato são os primeiros a ter contato prático com as modificações no regime simplificado. O primeiro ponto que desagradou 40% desses entrevistados foi a estrutura do programa de parcelamento criados para as micro e pequenas empresas.
 
A expectativa dos contadores era por um programa mais parecido com o Refis, como constava da proposta original. Mas dela restou basicamente o prazo de 120 meses para quitar as pendências.
Quando chegou ao Congresso, o texto que ampliava o Simples previa um parcelamento com redução de até 90% das multas e juros para o Microempreendedor Individual (MEI) e de até 50% para a micro e pequenas empresas, benefícios que não vingaram.
“Somente a abertura de um Programa de Recuperação Fiscal, que viabilize o pagamento com descontos e redução de multas e juros, ajudaria de fato as empresas”, diz Márcio Massao Shimomoto, presidente do Sescon-SP
 
Um total de 29% dos entrevistados também acredita que, ao longo do tempo, as vantagens do novo Simples serão perdidas. Uma explicação para essa sensação pode estar no fato de o Simples ter sido rachado em dois regimes.
 
Um para empresas que faturam até R$ 3,6 milhões, que continuarão a recolher os diferentes impostos por meio de uma guia única, como sempre se fez.
 
Porém, empresas com faturamento entre R$ 3,6 milhões e R$ 4,8 milhões ao ano (valor que passa a ser o novo teto do regime em 2018) terão de recolher o ICMS e o ISS por fora do Simples, ou seja, pelos critérios de cada Estado e município.
 
Essa também foi uma descaracterização do texto original que chegou ao Congresso por causa da pressão de governadores e prefeitos que, assim como a Receita Federal, argumentaram perda de arrecadação com a ampliação do teto de R$ 3,6 para R$ 4,8 milhões.
 
Esse teto também é menor do que o previsto na proposta original, que abria o Simples Nacional às empresas com faturamento de até R$ 14,4 milhões.
 
Para 19% dos profissionais contábeis entrevistados pelo Sescon-SP, o limite para enquadramento poderia ser maior. Ainda, para 8% deles, a ampliação limitada a R$ 4,8 milhões será anulada pela inflação até 2018, quando passa a valer.
 
Apenas 4% dos entrevistados aprovam a proposta sem restrições. “O Simples Nacional é o mais indicado para uma grande parte de organizações, mas não para todas. Em alguns casos, o sistema pode significar aumento de carga tributária”, diz Shimomoto.
internas_o-que-os-contadores (1)


Fonte: Diário do Comércio (Autor: Renato Carbonari Ibelli)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Auditoria fiscal: sua empresa está preparada?

Auditoria fiscal: sua empresa está preparada?
 
A auditoria fiscal é uma ferramenta imprescindível para os negócios — seja ela feita de modo corretivo ou preventivo. Através dela é possível verificar se há acúmulos de contingências fiscais e tributárias, para saber se há alguma pendência ou se alguma vantagem fiscal não está sendo aproveitada. Assim, todo o procedimento tributário da sua empresa é checado e verificado para procurar o que pode ser poupado ou revisto.
Noticia_Auditoria_Fiscal_Sua_Empresa_Preparada_2017
 
Falhas na esfera fiscal podem acabar gerando problemas sérios com a Receita Federal — uma dor de cabeça que pode ser evitada se você tomar os devidos cuidados e realizar trabalhos de auditoria fiscal periodicamente.
Saiba mais sobre o assunto:
 
 
Como é feita a auditoria fiscal
 
Esta auditoria é realizada por um profissional interno, contratado para isso, ou por algum freelancer de confiança. Neste caso o mais indicado é um contador, que saberá avaliar cada detalhe que precisa ser observado. Ele fará uma análise minuciosa, dividida entre as áreas operacionais, focando em encontrar possíveis fraudes, falhas ou brechas que possam prejudicar a lisura da empresa. Esse profissional deve agir de forma independente da administração central da organização.
Através da avaliação de tributos nas três esferas, ele poderá propor soluções e indicar possíveis reformulações para melhorar a estratégia tributária e economizar recursos para a sua empresa. O foco costuma ser em impostos como Pis, Cofins, IRPJ, CSSL, IPI, II, IOF, ITR, IRPF, DIPJ, DCTF, Dacon, DITR, ICMS, IPVA, Gias, ICMS, Sintegra, ISS, IPTU, TLF.
Ao final da análise a empresa contará com um planejamento tributário bem estruturado, incentivando um crescimento contínuo e sustentável para o negócio, sem problemas com pagamentos de impostos e tarifas obrigatórias.


Vantagens da auditoria fiscal
 
Se for feita de forma periódica, a auditoria fiscal atuará de forma preventiva, evitando problemas de falhas e fraudes posteriores. Assim seu negócio ficará longe de problemas de denúncias de irregularidades.
Caso sejam encontrados erros, ela também atuará de forma corretiva. O auditor indicará onde ocorreu a falha, por qual motivo provável ela ocorreu e como deverá ser solucionada. Essa é uma parte importante no processo, pois se houver qualquer denúncia quanto irregularidades no pagamento de tributos, sua empresa poderá ter sérios problemas com a Receita Federal.
Além disso, muitos empresários inexperientes acabam escolhendo regimes tributários diferentes do que deveriam. Por exemplo, se uma empresa pequena optar por Lucro Presumido e não por Simples Nacional, isso faz com que a arrecadação do Estado sobre ela seja maior do que deveria e tributos desnecessários acabam atrapalhando o crescimento de qualquer negócio.
O contador responsável pela auditoria fiscal poderá indicar também estratégias tributárias para que sua empresa possa trabalhar em um planejamento futuro, encontrando formas mais sustentáveis de arcar com essas despesas legais.
Por isso, se você tem uma empresa, seja ela micro, pequena, média ou grande e nunca realizou uma auditoria fiscal, é melhor ficar de olho. Se qualquer irregularidade passar despercebida, os prejuízos poderão ser imensos. Conte sempre com ajuda de profissionais contábeis, que estão mais preparados para atender esta demanda da sua organização.


Fonte: Sage
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Confira cinco pontos importantes para entender o pagamento de horas extras

Confira cinco pontos importantes para entender o pagamento de horas extras
 
No Brasil, a maioria dos empregados é contratada pelo regime de CLT. Isso faz com que a jornada máxima permitida seja de oito horas diárias e 44 semanais. Apesar disso, não são raras as situações na qual o empregador solicita trabalho além do tempo padrão. Essas são as horas extras – e o contratado recebe uma pagamento adicional por elas.
Noticia_Entenda_05_Pontos_Pagamento_Horas_Extras_2017
 
A possibilidade de aumento na carga horária se limita a duas horas adicionais por dia, sob a condição de pagamento adicional de, no mínimo, 50% sobre o valor da hora normal. No entanto, existem várias questões relacionadas ao tema que deixam os trabalhadores em dúvida. O advogado Gilberto Bento Jr., sócio da Bento Jr. Advogados, explicou alguns desses pontos relativos às horas extras. Confira:
 
1) Quando as horas extras são pagas?
 
Sempre que o empregado trabalha além da sua jornada normal de trabalho sem qualquer tipo de compensação em banco de horas, as horas extras devem ser pagas. Também são devidas quando se trabalha no horário destinado ao intervalo, ou até mesmo quando não é concedido horário de intervalo para descanso durante o dia de trabalho ou entre um dia de trabalho e outro.
 
 
2) O funcionário pode se recusar a fazer horas extras?
 
Se as horas extras estiverem previstas em acordo escrito ou contrato coletivo de trabalho, o profissional não pode se recusar a trabalhar. No entanto, segundo a CLT, o empregador não poderá exigir do empregado mais de duas horas extras diárias.
 
 
3) Como a hora extra deve ser paga?
 
O pagamento da jornada extra de trabalho deve ter acréscimo de, no mínimo, 50%, de segunda a sexta-feira, e 100% aos domingos e feriados. Portanto, a hora extra vale mais que a hora normal de trabalho.
É indispensável verificar o número de horas mensais trabalhadas multiplicando-se o número de horas semanais que o empregado trabalha normalmente por cinco – que é o número máximo de semanas que o mês pode ter. Por exemplo, 44 horas semanais multiplicadas por 5 resulta em 220 horas mensais. Na sequência, divide-se o valor do salário mensal pelo número de horas mensais encontradas.
Um salário de R$ 2.640,00, por exemplo, dividido por 220 horas, será igual a R$ 12,00 por cada hora de trabalho. Ao valor da hora adicione no mínimo de 50%. Logo, se a hora é de R$ 12, mais 50% fica igual a R$ 18 com o adicional. Horas extras realizadas em período noturno, entre 22h e 5h para os trabalhadores urbanos, ainda recebem um adicional de, no mínimo, 20% sobre o valor da hora diurna.
 
 
4) A empresa pode “pagar” as horas extras com dias de folga?
 
Existe a possibilidade de compensar horas extras com folgas. Isso entra no banco de horas, e deve ter previsão em convenção coletiva da categoria. Se houver banco de horas instituído, a compensação poderá ser feita em até 12 meses.
 
 
5) Quais os reflexos nas verbas rescisórias?
 
Se as horas extras forem habituais, elas refletem em qualquer pagamento decorrente do rompimento contratual , como aviso prévio, 13º salário proporcional e férias proporcionais acrescidas de 1/3. Durante o contrato de trabalho, se habituais, refletirão também no repouso semanal remunerado e no FGTS, de modo que a indenização de 40% sobre o FGTS também fica maior.


Fonte: IG – Economia
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Versão da NF-E 4.0 será homologada em 2017

Versão da NF-E 4.0 será homologada em 2017
 
A NF-E 4.0 será uma atualização feita diante às necessidade de alterações constantes que acabam se acumulando, e demandando uma nova versão nacional.
 
Isso acontece por quê a Secretaria da Fazenda traça, de tempos em tempos, pequenas alterações que são necessárias de serem cumpridas.
 
Quando o governo junta todas essas pequenas alterações acaba criando uma nova atualização completa, nesse caso a atualização para a versão 4.0 da NF-E.
 
A Secretária da Fazenda já publicou os prazos previstos para a alteração do layout da NF-e 4.0.
 
Noticia_Versao_$_0_NF-e_Homologada_2017
Você pode conferir as datas abaixo:
– Ambiente de homologação da Nota Fiscal Eletrônica 4.0 – 01.06.2017
– Ambiente de produção da NF-E 4.0 – 01.08.2017
– Desativação da versão anterior da nota fiscal eletrônica, versão 3.10 – 06.11.2017
 
O objetivo principal da solicitação desse tipo de serviço é evitar, o máximo possível, futuras manutenções nos diversos sistemas de nota fiscal eletrônica. Isso se torna mais fácil os processos fiscais, tanto para a Secretária de Fazenda, quanto para as empresas .
 
Tendo sido a última revisão feita em 2014, e se mantido na versão “3.10”, as empresas precisam se atentar ao cronograma traçado pela SEFAZ para a atualização da nova versão da NF-E 4.0.
 
 
Conheça algumas alterações no layout da nota fiscal eletrônica:
– Retirado o campo indicador da Forma de Pagamento do Grupo B (id:B05).
– Criação de campos relativos ao FCP para operações internas ou interestaduais com ST. Altera o leiaute da NF-e para identificar o valor devido em decorrência do percentual de ICMS relativo ao Fundo de Combate à Pobreza, previsto na Constituição Federal, no Art. 82 do ADCT – Ato das Disposições Constitucionais Transitórias, nas operações internas ou nas operações interestaduais com Substituição Tributárias, não atendidas pelos campos criados no Grupo de Tributação do ICMS para a UF de destino.
– Alteração do nome do Grupo “Formas de Pagamento” para “Informações de Pagamento” com a inclusão do campo valor do troco (id: YA09). O preenchimento deste grupo passa a ser obrigatório também para NFe, modelo 55.
– Novas modalidades de frete (Transporte próprio por conta do remetente / Transporte próprio por conta do destinatário).
 
 
Edital da validação da Nota Fiscal Eletrônica 4.0
– Validação (B25b-40) para obrigar o preenchimento dos campos refNFe (id:BA02) ou refNF (id:BA03) quando informado operação presencial fora do estabelecimento, indPres=5, (id: B25b).
– Validação (BA03-10) se informado em duplicidade Nota Fiscal modelo 2 (id:BA03) informada no Grupo de Documentos referenciados (id:BA01).
– Definição da unidade de medida que deve ser utilizada na informação do produto GLP, (I13-20).
– Validação (K01-20) para obrigar o preenchimento do Grupo Rastreabilidade de Produto quando preenchido o Grupo Medicamentos
– Validação (I84-10) da informação da data de validade do produto em relação à data de fabricação.
– Validação (LA03c-10 / LA03c-20) das informações relativas à percentual de mistura de GLP e obrigar o preenchimento do Grupo Repasse do ICMS ST para alguns códigos ANP quando informado CST 60 (LA02-20)
– Validação do percentual informado para o FCP (N17b-10/ N23b-10/ N27b-10).
– Validação do somatório dos campos FCP (W04h-10), FCP-ST (W06a-10), IPI devolvido (W12a-10), quando informados nos itens.
Inclusão do valor total do IPI devolvido, quando ocorrer, e do valor do Fundo de Combate à Pobreza ST no valor total da NFe, (W16-10).
– Validação (X02-20) para vedar o preenchimento de campos relativos a transporte quando for operação interestadual. Podendo, a critério de cada UF, a validação ser aplicada as operações internas.
– Alteração da Validação (YA01-20) do preenchimento do Grupo “Informações de Pagamento” para NFC-e e NF-e, a critério de cada UF.
– Validação para não permitir o Grupo Informações de Pagamento nas Notas de Ajuste e Complementares (YA01-30)
– Validação para não permitir informar Duplicata Mercantil como Forma de Pagamento na NFC-e (YA02-10)
– Validação para obrigar o preenchimento do Grupo Duplicata quando informado Duplicata Mercantil como Forma de Pagamento (YA02-20) e para não permitir o preenchimento deste Grupo quando informado Forma de Pagamento em Dinheiro ou Cheque (YA02-30)
– Validação (YA03-10/ YA03-20) do somatório dos pagamentos informados.
– Validação (YA09-10) para obrigar informação do campo valor do troco (tag:vTroco) quando valor do somatório dos pagamentos for maior que o valor da nota.


Fique de olho nos prazos da SEFAZ:
 
É importante ressaltar que as empresas precisam ficar atentas as datas de homologação e produção da nota fiscal eletrônica 4.0, para que não percam e tenham problemas futuramente com o governo.
 
Há um período de mais de 10 meses entre a primeira parte do processo (homologação) até a última parte do processo (desativação da versão anterior), até que a nota fiscal eletrônica 4.0 se torne uma obrigatoriedade.


Fonte: Blog Guia Tributário
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

E-mail falso sobre cronograma de saques do FGTS rouba dados bancários

E-mail falso sobre cronograma de saques do FGTS rouba dados bancários
 
A empresa fabricante de antivírus ESET detectou na semana passada um golpe online que utiliza um e-mail falso, que promete apresentar o cronograma para saques das contas inativas do FGTS, para roubar dados bancários de clientes de nove instituições financeiras.
Noticia_E-mail_Falso_Cronograma_Saques_FGTS_Rouba_Dados_2017
 
Segundo a empresa, o e-mail contém um anexo chamado “CronogramaFGTS” que, ao ser aberto, inicia vários downloads e instala um vírus que verifica quais plugins de bancos estão instalados na máquina da vítima. Assim, todas as vezes que o usuário abre sua conta bancária pelo computador, o vírus captura suas senhas e chaves de segurança e envia para os cibercriminosos. A ESET ressalta que essa praga eletrônica não afeta smartphones.
 
O calendário oficial para a retirada do dinheiro ainda não foi divulgado pelo governo. A expectativa é que o anúncio seja feito ainda neste mês, e que os saques comecem a partir de março, levando em conta a data de aniversário do trabalhador. Serão liberados R$ 30 bilhões para cerca de 10,1 milhões de pessoas.
 
Para o presidente da ESET Brasil, Camillo Di Jorge, os criminosos aproveitam temas de grande interesse do público para aplicar golpes que atingem milhares de pessoas rapidamente. “Na ânsia de obter informações sobre o FGTS, os usuários muitas vezes não verificam o remetente, links e arquivos para download contidos na mensagem”, explica.
 
A ESET afirma que já notificou o servidor responsável por enviar os e-mails para suspender a propagação do código malicioso.
 
 
Fonte: Gazeta do Povo
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma