NOTA – DARF sem Código de Barras para pagamento

Prezado cliente

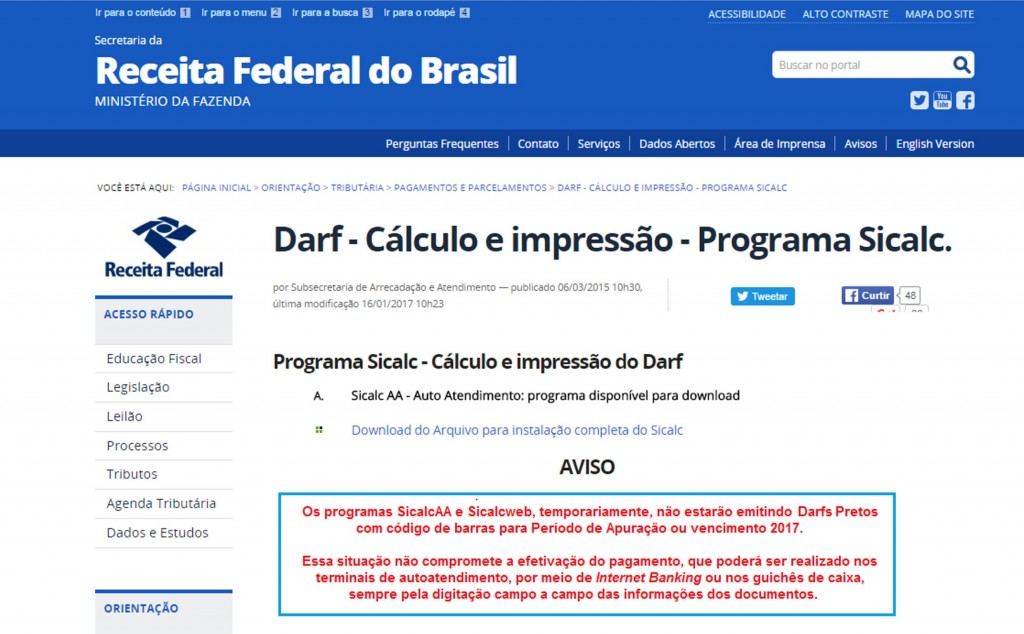
Guia DARF IRRF com vencimento em 2017 NÃO possui código de barras.  A guia DARF IRRF são emitidas pelo Sicalc Web, sistema on-line de emissão direito do portal da Receita Federal do Brasil. Até o fechamento da Folha de Pagamento da competência de dezembro/2016 a Receita Federal do Brasil não havia se manifestado sobre o motivo da Guia DARF não possuir código de barras.

Entretanto, hoje 19/01/2017 na página de download do programa Sicalc a Receita Federal do Brasil  publicou o AVISO abaixo.

Mensagem_DARF_Sem_Codigo_Barras

Fonte: www.receita.fazenda.gov.br

Pelo mesmo motivo o Sicalc Web não possui código de barras até que a Receita Federal do Brasil venha alterar o sistema.


Atenciosamente


Sales & Sales Assessoria Contábil e Empresarial
=========================================
Notificação por E-mail pelo DA
Publicado no Blog, Facebook (fanpage)
Google+  e Instagram
=========================================

Indenização ao funcionário por corte de horas extras gera alerta aos empresários

Indenização ao funcionário por corte de horas extras gera alerta aos empresários
 
Uma decisão recente do Tribunal Superior do Trabalho (TST) obrigou uma empresa a indenizar um ex-funcionário por ter reduzido a quantidade de horas extras trabalhadas por ele. O veredito anulou cláusula existente em convenção coletiva que isentava a companhia do pagamento, por considerar que a diminuição das horas extras – já habituais para ele – gerou prejuízo econômico ao funcionário, o que justificaria o pagamento de indenização.
 
Para a assessoria técnica da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), apesar de o acórdão não ter sido publicado na íntegra ainda, na prática, essa decisão é negativa. A razão é que, para as empresas em geral, a partir do momento em que houver uniformização desse entendimento pelo TST, cláusulas de normas coletivas que estabeleçam a dispensa da indenização pela supressão de horas extras habituais poderão ser anuladas.
 
Segundo a assessoria técnica, é uma decisão injustificável por qualquer ângulo que se analise e é por tais posicionamentos que a FecomercioSP propõe a modernização da legislação trabalhista.
 
Noticia_Indenização_Hora_Extra_Supressao_2017
 
Regras
 
A Federação ressalta que a legislação trabalhista vigente estabelece que a duração normal do trabalho, salvo os casos especiais, é de oito horas diárias e 44 semanais, no máximo. Porém, esta jornada poderá ser acrescida de até duas horas suplementares diariamente, mediante acordo individual ou coletivo, convenção coletiva ou até em decorrência de sentença normativa.
 
Excepcionalmente, ocorrendo necessidade imperiosa, poderá ser prorrogada além do limite legalmente permitido. Essas horas a mais deverão ser remuneradas com o acréscimo de, no mínimo, 50%, do valor da hora normal. A habitualidade de que trata a Súmula 291(verbete que registra a interpretação pacífica ou majoritária adotada por um Tribunal a respeito de um tema específico, a partir do julgamento de diversos casos análogos, muito usado pela Justiça do Trabalho) é de 12 meses. É a partir desse período que a tal indenização passa a ser devida em caso de supressão, explica a assessoria técnica.


Planejamento
 
Para evitar processos trabalhistas e prevenir danos financeiros, especialistas em Recursos Humanos citam alguns cuidados que os empresários devem ter em relação a horas extras.
“O ideal é gerenciar a mão de obra que ele já tem da melhor forma possível para evitar depender de horas extras dos funcionários, porque independentemente da decisão do TST em relação a isso, pagar hora extra sai caro para os pequenos”, aconselha Hélio Donin Jr., diretor da Donin, consultoria especializada em contabilidade e recursos humanos. De acordo com ele, o empresário pode adotar medidas como escala de revezamento entre os colaboradores, banco de horas, entre outros dispositivos.
 
Donin explica que é muito comum as pequenas empresas do ramo funcionarem por mais tempo do que as habituais oito horas diárias. Por isso, o ideal é equacionar a entrada e a saída dos trabalhadores para cobrir todo o período de funcionamento sem gerar hora extra. Vale organizar duas equipes com horários diferentes, por exemplo, ou mesmo planejar um cronograma para reduzir o número de gente trabalhando nos horários de menor movimento.


Temporários
 
Considerando que há algumas datas com maior movimento no setor (como as compras para as festas do final do ano, Dia das Mães, Dia dos Namorados, Dia das Crianças, entre outros), outra sugestão para evitar horas extras é a contratação de funcionários temporários. “Hoje existe legislação específica para esses casos e o empresário consegue suprir a necessidade de mais gente pelo período que mais aumenta a demanda”, observa Márcia Albuquerque, executiva responsável pela área trabalhista e previdenciária da consultoria Crowe Horwath.
 
De acordo com ela, é justamente nesses momentos de crise, quando os empregadores precisam cortar custos e acabam reduzindo as horas extras habituais, que percebem o risco de processos trabalhistas. “Antes era só o risco, hoje está acontecendo”, conclui.


Fonte: Fecomércio
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Ser gerente

Ser gerente
 
As ambiguidades do local de trabalho têm aumentado o stress e a estafa entre os gerentes. Os gerentes de sucesso prosperam na incerteza e convertem a mudança rápida em oportunidade.
Predominando na maior parte deste século, o gerente-como-chefe tomava decisões, dava ordens e controlava as atividades. Os gerentes de hoje precisam praticar a orientação, o encorajamento e a motivação para criar um ambiente onde os trabalhadores possam se superar.
Noticia_Ser_Gerente_2017
 
Os gerentes estão abrindo mão de sua autoridade e delegando poder a seus funcionários. Aqueles aos quais se ensinou que os gerentes deveriam ser pessoas que “assumem o comando” e não compartilham a autoridade para tomar decisões têm encontrado dificuldades para adaptar-se à delegação de poder aos funcionários. A fonte de autoridade pode se basear nos grupos de trabalho.
 
Os gerentes tradicionais controlavam as informações porque compartilhá-las significaria aumentar o poder dos trabalhadores. Uma vez que os indivíduos e as equipes aos quais se delega poder precisam estar a par das informações para realizar seus trabalhos.
 
Os gerentes contemporâneos devem ser “canais”, captando e compartilhando informações com os membros de suas unidades. Alguns gerentes se sentem ameaçados por compartilhar informações com os funcionários.
 
Embora os valores, necessidades, interesses e expectativas dos trabalhadores nunca tenham sido homogêneos, esses elementos variavam menos antes dos anos 1970 do que agora.
 
Os gerentes de hoje não podem supor que todos os trabalhadores tenham desejos, necessidades e motivações semelhantes. Dessa forma, devem estar alertas a diferenças e preconceitos como os de sexo, raça, idade no local de trabalho.
Apesar do downsizing, das hierarquias organizacionais achatadas e da delegação de poder aos funcionários, os níveis gerenciais da maioria das empresas permaneceram quase inalterados. Essa estabilidade pode ser explicada por quatro fatores.
 
Primeiro, pelo maior número de funcionários que têm assumido responsabilidades gerenciais: planejando orçamentos, organizando horários, contratando membros de equipe e representando a organização. Segundo, porque o crescimento das pequenas empresas aumentou a necessidade de gerentes. Terceiro, porque os cargos administrativos se multiplicaram e se tornaram mais sofisticados, com isso exigindo mais gerentes. Quarto, porque a expansão em escala mundial das companhias aumentou a necessidade de gerentes.
 
Robson Paniago é professor da IBE-FGV, doutor em Ciências Empresariais pela Universidad Del Museo Social Argentino.


Fonte: O Autor (Autor: Robson Paniago)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Precisamos de um novo Código Comercial?

Precisamos de um novo Código Comercial?
 
Um aspecto peculiar da cultura brasileira é o apreço pelo novo, em detrimento, quase sempre, do que já possui alguma idade. Não apenas nos discursos dos políticos, quando seguidamente se apresentam como oposição a tudo o que aí está, mas também no pouco apreço conferido ao patrimônio histórico, o que resulta na frequente destruição de prédios de valor histórico em benefício aos modernos projetos arquitetônicos.
 
No campo da legislação dá-se o mesmo. A sede reformatória atinge até mesmo o coração de determinadas disciplinas – os seus Códigos. Frutos de uma época e de um pensamento próprio, as codificações são elementos de estabilidade, na medida em que aglutinam, sistematicamente, as normas gerais de uma determinada disciplina jurídica, servindo, assim, como pedra angular para o estudo e a compreensão dos institutos relacionados. Nos últimos anos, tanto o antigo Código Civil como o Código de Processo Civil foram inteiramente substituídos por diplomas mais modernos.
Noticia_Precisamos_Codigo_Comercial_2017
 
Ao longo dos últimos anos, o Direito Comercial – ou, caso se queira, o Direito Empresarial – também tem sido tomado pela discussão sobre uma nova codificação. Ainda em dezembro, o relatório deveria passar por votação na Comissão Especial da Câmara dos Deputados, mas faltou consenso, diante da oposição de inúmeras entidades representativas de empresário e de críticas de diversos juristas.
 
Sendo assim, a substituição do novo em detrimento do velho não pode ser aplaudida ou condenada a priori. Em qualquer caso, é necessária uma apreciação sobre a relevância e utilidade do que está em vigor, da conveniência de sua substituição e, por fim, da qualidade do que se propõe. Todos esses aspectos demandam exames profundos, que seguramente não cabem aqui. Porém, um dos maiores problemas da discussão travada até então é justamente a sua superficialidade. Com honrosas exceções, o debate vem sendo feito por meio de artigos de opinião, sem um maior aprofundamento dogmático. Além disso, parte das críticas denota disputas pessoais, que em nada contribuem para o debate técnico.
 
De todo o modo, cabem três críticas genéricas à proposta. Primeiramente, opta-se pela reversão da unificação legislativa do direito privado, uma guinada ocorrida com o advento do Código Civil de 2002. Chama a atenção o fato de que, agora, exalta-se a necessidade de um código que ressalte valores próprios do Direito Comercial – em oposição ao Direito Civil – quando, poucos anos atrás, o legislador claramente optou pelo caminho inverso.
 
Não está em questão aqui a autonomia material ou dogmática do Direito Comercial, algo que raramente se nega. O problema é a impressão de casuísmo legislativo, do legislar ao sabor das conveniências e sem que se dê o tempo necessário para que certas decisões mostrem sua serventia ou provem-se equivocadas. Com efeito, muitas vezes é apenas o desenvolvimento jurisprudencial – que no Brasil, por circunstâncias diversas, é bastante lento – que pode demonstrar se determinadas opções legislativas foram acertadas, se demandam correções por meio de interpretação extensiva ou restritiva ou, ainda, se a sua reforma pela via legislativa é inexorável.
 
A nova codificação do Direito Comercial representa também um duro golpe nos objetivos que haviam justificado o Código Civil por uma segunda razão. O capítulo deste último relativo ao direito das obrigações já surgiu esvaziado, na medida em que boa parte das relações jurídicas que originalmente deveria regular passou a ser objeto do chamado “Código” de Defesa do Consumidor, que entrou em vigor alguns anos antes. Assim, as relações entre empresas e consumidores escapam às regras do Código Civil, cuja aplicação nesse caso é apenas subsidiária. Com a entrada em vigor do novo Código Comercial, o esvaziamento seria quase completo, pois também as relações entre empresas não estariam mais sob sua égide. Restariam reguladas pelo Código Civil as relações “entre consumidores”, que representam uma parte ínfima do total.
 
Por fim, o projeto é paradoxal, uma vez que procura, por um lado, conferir maior segurança e previsibilidade às relações entre empresários, inclusive restringindo determinadas cláusulas abertas do Código Civil, ao mesmo tempo em que se estrutura sob princípios, com os quais busca “recoser os valores do Direito Comercial”. Esses princípios são didaticamente definidos no projeto, com o que se procura eliminar incertezas e afirmar os elementos centrais do Direito Comercial. Entretanto, a enunciação e definição legal de princípios pelo legislador é algo questionável. Mais promissora é a tarefa de desenvolvimento de um sistema e de uma dogmática jurídica por doutrina e jurisprudência, em constante diálogo.
 
Códigos são conquistas e legados culturais. Não se limitam, nesse sentido, ao ato legal pelo qual esses diplomas entram em vigor, mas abrangem toda a construção dogmática subsequente, pelo qual seus institutos são interpretados e reinterpretados ao longo de gerações. Sua constante modificação por completo, com idas e vindas conforme a tendência e o discurso em voga, sem maior consideração às suas possibilidades de realização no longo prazo, pode representar perdas que superam, em muito, as vantagens apontadas.
 
 
Fonte: Administradores (Autor: Ivens Henrique Hübert)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.
DIRF 2017. Como enviar o(s) extrato(s)

Prezado cliente
 
Veja como é simples enviar de forma on-line o(s) extrato(s) para a DIRF 2017.
SS_On_Line_Envio_DIRF_FISCAL_2017
Sales & Sales Assessoria Contábil e Empresarial
=========================================
Publicado no Blog, Facebook (fanpage)
Google+  e Instagram
=========================================

Entenda a relação entre contabilidade e certificado digital

Entenda a relação entre contabilidade e certificado digital
 
 
Hoje em dia diversos artifícios ganharam versão digital, a fim de acompanhar o crescimento e a popularização da Internet para os negócios. O certificado digital é uma dessas inovações tecnológicas que valem a pena ser abraçada pelo mundo empresarial.
 
Se muitos empreendedores e contabilistas ainda trazem dúvidas sobre a real importância do certificado digital, é preciso apreender o quanto antes o que ele é e quais setores da empresa devem se responsabilizar pelo seu uso e emissão.
 
Este post tem o objetivo de mostrar qual é a afinidade que existe entre a contabilidade e o certificado digital. Ao ler o texto, você poderá entender melhor qual é a responsabilidade dos contabilistas em relação a esses documentos.
O sistema de certificação digital
 
No mundo contemporâneo, interligado pela internet e por seus variados recursos, o fluxo de informações está maior e mais intenso. Para várias empresas e instituições, é essencial resguardar diversas informações sigilosas, e a própria existência do negócio depende disso.
 
Sabemos que existem muitos riscos no universo digital que podem ameaçar a integridade das informações. É indispensável assegurar que elas sejam usadas pelas pessoas certas e preenchidas adequadamente.
 
O sistema de certificação digital foi desenvolvido a partir dessas necessidades. Ele tem como objetivo confirmar a autenticidade das informações declaradas, sejam elas relacionadas à pessoa jurídica ou à pessoa física. Assim, o sistema de certificação digital garante a origem das informações, sua veracidade e ainda agiliza o processo de autenticação dos documentos.
 
Os certificados digitais são emitidos pela Infraestrutura de Chaves Públicas do Brasil (ICP-Brasil). A ICP-Brasil identifica, no ambiente virtual, pessoas físicas e jurídicas que foram cadastradas pelo Instituto Nacional de Tecnologia da Informação (ITI).
Noticia_Entenda_Relacao_Contabilidade_Certificado_2017
 
Os principais certificados digitais são:
 
E-CNPJ: versão eletrônica do CNPJ, que serve para emissão de Nota Fiscal Eletrônica, transmissão de Escrituração Fiscal Digital e obrigações acessórias;
E-CPF: substitui o CPF das pessoas físicas no ambiente virtual, servindo inclusive para a entrega de declarações do Imposto de Renda.
 
A função da contabilidade
 
A contabilidade, por sua vez, é uma ciência que tem como finalidade cuidar da escrituração das empresas, ou seja, lançar toda a sua documentação nos livros contábeis. Essa é a forma mais eficaz de registrar todos os atos e fatos contábeis, a totalidade das operações comerciais, financeiras e fiscais da empresa.
 
A contabilidade também acompanhou a evolução tecnológica e trabalha com documentos digitais, sendo o Sistema Público de Escrituração Digital (SPED) o exemplo mais evidente do comprometimento da administração contábil com a fiscalização eletrônica.
A contabilidade e a certificação digital
 
A Escrituração Contábil Fiscal é realizada eletronicamente e só pode ser enviada depois de ser assinada digitalmente. Essa assinatura precisa ter validação através de um certificado digital.
 
O preenchimento e a emissão da nota fiscal eletrônica também exigem a certificação digital para que suas informações possam ser autenticadas e enviadas para as partes interessadas mediante a chave de acesso.
 
Determinados ambientes virtuais de vital importância para as empresas possuem acessos controlados por certificação digital. É o que acontece, por exemplo, com o Centro Virtual de Atendimento ao Contribuinte (e-CAC), portal que disponibiliza serviços da Receita Federal. Da mesma forma, ocorre com o Sistema Integrado de Comércio Exterior (SISCOMEX), que está atrelado à área de Conectividade Social da Caixa Econômica Federal para o envio do FGTS.
 
Por isso, é fundamental que todo profissional de contabilidade aproveite bem um sistema de configurações atualizadas, para poder identificar a existência e a validade dos certificados digitais utilizados pela empresa.
 
Também é importante que as pessoas que trabalham no setor estejam familiarizadas com as documentações preenchidas e enviadas no ambiente virtual.
As principais atividades que podem ser autenticadas por certificação digital
 
Entre as atividades que podem ser garantidas por um certificado digital destacam-se:
 
Assinatura e envio de documentos pela internet;
Transações em bancos;
Envio de declarações da empresa;
Assinatura de Notas Fiscais Eletrônicas (NF-e’s), Conhecimentos de Transporte Eletrônicos (CT-es) e Manifestações de Destinatário;
Login em ambientes virtuais.
 
As vantagens em usar o certificado digital
 
São muitas as vantagens de usar a certificação digital. Podemos citar a desburocratização dos processos, já que não há necessidade de reconhecimento de firma. Uma grande conveniência é a economia de tempo, a agilidade, pois tudo se realiza através da internet.
 
Outro benefício importante é que o certificado digital garante a validade jurídica das cláusulas e documentos eletrônicos.
Os tipos de certificados digitais
 
O contabilista deve trabalhar com diferentes tipos de certificado digital. Portanto, é necessário que conheça as diferenças entre eles, a finalidade e a importância de cada um. Esses certificados devem ser obtidos e validados de acordo com os serviços usados.
 
São oito os tipos de certificados digitais, separados em duas principais séries. Cada série engloba quatro tipos de certificado.
 
A Série A diz respeito aos certificados cuja finalidade é identificar a pessoa ou a empresa no ambiente virtual, possibilitando a utilização de serviços digitais (redes privadas, assinatura de documentos eletrônicos e e-mails). Essa série envolve os tipos A1, A2, A3 e A4, sendo que os mais utilizados são A1 e A3.
 
A1: possui validade de 1 ano (12 meses) e cria um par de chaves para a própria estação de trabalho;
A3: possui validade de 3 anos (36 meses) e cria um par de chaves para uma mídia criptográfica (como token ou smartcard);
A3 para micro e pequenas empresas: possui validade de 1 ano e meio (18 meses) e também cria um par de mídias criptográficas.
 
A Série S refere-se aos certificados que são usados para criptografar mensagens e documentos que serão transmitidos e compartilhados no ambiente virtual. Dessa maneira, as informações que eles contêm não ficam expostas, sendo acessadas somente pelos que possuem uma determinada chave privada. Essa série envolve os tipos S1, S2, S3 e S4.
 
Existe ainda o certificado de tipo T. Trata-se de um certificado de tempo, permitindo que se registre o dia e a hora em que o documento eletrônico foi assinado, com a identificação do autor.
A emissão de certificados digitais
 
Para emitir um certificado digital, é necessário ir pessoalmente à Autoridade Certificadora (AC) para que os dados preenchidos online sejam validados. Esse procedimento deverá ser agendado, sendo que a própria AC passará instruções sobre a documentação que deverá ser apresentada.
 
Depois de tudo concluído, o certificado digital deverá ser baixado. A Autoridade Certificadora providenciará todo o suporte técnico e até as mídias criptográficas quando elas forem necessárias.
 
Para conferir quais são as Autoridades Certificadoras credenciadas na ICP-Brasil, acesse o site do ITI.
 
O que acha do certificado digital? Já está usando a certificação digital em seu escritório? Para adquirir mais informações sobre contabilidade moderna, leia o post Como anda o mercado de trabalho em contabilidade.
 
Fonte: Portal BLB Brasil
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Empresas excluídas do Simples por dívidas têm segunda chance

Empresas excluídas do Simples por dívidas têm segunda chance
 
 
As micro e pequenas empresas do Simples Nacional, que foram desligadas desse regime de tributação em dezembro, têm até o dia 31 de janeiro para parcelarem os seus débitos e optarem novamente pelo Simples.
 
Desde o início do mês, dos 299 mil pequenos negócios que perderam o direito ao Simples por causa de dívidas tributárias, 61 mil já aderiram ao parcelamento de até 120 meses.
 
“Os donos de pequenos negócios devem correr e pedir o parcelamento. Ainda faltam 40% dos que foram notificados pela Receita em 2016. O prazo está acabando. Sair do Simples pode ser o decreto de falência”, diz Guilherme Afif Domingos, presidente do Sebrae.
Noticia_Empresas_Excluidas_SN_tem_Segunda_Chance_2017
 
No mês de dezembro, quase a metade dos pequenos negócios que estavam com débitos no Simples Nacional, e que foram notificados pela Receita Federal em setembro do ano passado, parcelou suas dívidas e permaneceu no sistema.
 
Das 584 mil micro e pequenas empresas que foram notificadas, 285 mil regularizaram a situação antes do final de 2016 para permanecer no Simples.
 
Para voltar a ser optante, o empresário deve pagar ou parcelar suas dívidas e pedir uma nova adesão ao sistema até o final deste mês.
 
O empresário que não se regularizar a tempo só poderá voltar a usufruir desse sistema de tributação em 2018.
 
A recomendação do Sebrae é que o dono do pequeno negócio com dívidas no Simples procure seu contador, que deve calcular o valor dos débitos e da parcela mais adequada. O pedido de parcelamento deve ser feito no Portal do Simples Nacional.
 
Para ajudar os donos de micro e pequenas empresas a acertarem as contas, o Sebrae promove o Mutirão da Renegociação, que, além de estimular a regularização dos débitos tributários, incentiva e ajuda os empreendedores a renegociarem as dívidas bancárias, locatícias e com fornecedores.
 
Para isso, o Sebrae disponibilizou um hotsite com dicas para negociar com os diferentes tipos de credores e com perguntas e respostas sobre a campanha.
 
Além disso, o Call Center do Sebrae (0800 570 0800) e os postos de atendimento espalhados pelo país também estão preparados para auxiliar os empreendedores a acertarem suas contas.


Fonte: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Varejo paulista – adoção do CF-e-SAT ou NFC-e

Varejo paulista – adoção do CF-e-SAT ou NFC-e
 
Para evitar autuação por documento inidôneo, o contribuinte deve ficar atento ao modelo de documento fiscal exigido pelo fisco.
 
Quando o assunto é venda no varejo, o comerciante paulista poderá emitir:
1 – Nota Fiscal de Venda a Consumidor – modelo 2, este documento deve ser convertido em eletrônico através do Registro Eletrônico de Documento Fiscal – REDF, conforme artigo 212-P do RICMS/00.
2 – NFVC Online – Nota Fiscal de Venda a Consumidor Online
Sim, poderá emitir a Nota Fiscal de Venda o Consumidor em papel ou Nota Fiscal de Venda ao Consumidor Online – NFVC Online, desde que a sua receita anual em 2016 tenha sido inferior a R$ 81 mil reais e esta regra é válida até 2017. A partir de 2018 somente poderá emitir estes documentos fiscais, o Microempreendedor Individual – MEI, de que trata a Lei nº 123 de 2006.
 
Noticia_Varejo_Paulista_CT-e_e-SAT_NFC-e_2017
 
Varejo com receita igual ou superior a R$ 81 mil
 
Em 2017 terá de adotar obrigatoriedade o Cupom Fiscal Eletrônico – CF-e-SAT em substituição a Nota Fiscal de Venda a Consumidor, o varejista paulista que em 2016 tenha auferido receita bruta igual ou superior a R$ 81 mil reais.
Em substituição ao CF-e SAT o contribuinte paulista poderá adotar a NFC-e modelo 65.
O cronograma de implantação do e-SAT no Estado de São Paulo teve início em julho de 2015 e encerrará em 2018, quando o uso será obrigatório para o comércio varejista com receita anual igual ou superior a R$ 81 mil.
Assim, a partir de 2018 somente o Microempreendedor Individual – MEI será dispensado do uso do e-SAT.
 
 
Valor máximo do CF-e SAT
O valor máximo do CF-e-SAT modelo 59 no Estado de São Paulo é de R$ 10.000,00 (dez mil reais), conforme dispõe o § 7º do Artigo 212-O do RICMS/00.
 
Confira as alterações dos prazos de obrigatoriedade do CF-e-SAT:
Em 10-11-2016 foi publicada a Portaria CAT 108, alterando a obrigatoriedade:
Em substituição à Nota Fiscal de Venda a Consumidor, modelo 2:
a) a partir de 01-01-2017, para os contribuintes que auferirem receita bruta superior a R$ 81.000,00 no ano de 2016;
b) decorrido o prazo indicado no item “a)”, a partir do primeiro dia do ano subsequente àquele em que o contribuinte auferir receita bruta superior a R$ 81.000,00
 
Em 06-04-2016, foi publicada a Portaria CAT 49, com a seguinte alteração na obrigatoriedade:
Em substituição à Nota Fiscal de Venda a Consumidor, modelo 2, caso o contribuinte exerça sua atividade comercial exclusivamente fora do seu domicílio fiscal, a emissão do CFe-SAT será obrigatória somente a partir do primeiro dia do ano subsequente àquele em que o contribuinte auferir receita bruta superior a R$ 120.000,00.
E em 11/06/2015, foi publicada a Portaria CAT-59, com as seguintes alterações na obrigatoriedade:
Postos de combustível: A partir de 01/07/2015, deverão emitir Cupom Fiscal Eletrônico (CF-e-SAT) em substituição a Cupom Fiscal emitido por equipamento ECF que contar 5 anos ou mais da data da lacração inicial. Esta condição se encerra em 01/01/2017, data em que não será mais permitida a emissão de Cupom Fiscal por ECF, devendo estes serem obrigatoriamente cessados.
Demais ramos de atividade: A vedação de uso de ECF com 5 anos ou mais da lacração inicial ocorrerá de acordo com o código de Classificação Nacional de Atividades Econômicas (CNAE) do estabelecimento. Dependendo da CNAE, a vedação poderá se iniciar em 01/07/2015, 01/08/2015, 01/09/2015, 01/10/2015 ou 01/01/2016(*).
 
 
e-SAT – Procedimentos de Contingências – Portaria CAT 147/2012
Artigo 26 – Na impossibilidade de emissão do CF-e-SAT por motivo de força maior ou caso fortuito, tal como falta de energia elétrica, o contribuinte poderá emitir Nota Fiscal de Venda a Consumidor, modelo 2, hipótese em que deverá anotar, no livro Registro de Utilização de Documentos Fiscais e Termos de Ocorrências, o motivo, a data da ocorrência e os números, inicial e final, dos documentos fiscais emitidos.
§ 1º – O disposto neste artigo não se aplica quando a impossibilidade de emissão do CF-e-SAT decorrer do fato de o equipamento SAT estar bloqueado ou inoperante ou de inobservância das disposições contidas nesta portaria.
 
 
CF-e SAT poderá ser substituído pela emissão da NF-e modelo 55 e NFC-e modelo 65 – Portaria CAT 147/2012
Artigo 28 – O estabelecimento obrigado à emissão de CFe- SAT, nos termos do artigo 27, poderá, em substituição a esse documento, optar pela emissão da Nota Fiscal Eletrônica – NF-e (modelo 55) ou da Nota Fiscal de Consumidor Eletrônica – NFC-e (modelo 65), hipótese em que deverá ser observada a legislação que disciplina o documento adotado, bem como ficará vedada a emissão dos seguintes documentos: (Redação dada ao artigo pela Portaria CAT-59/15, de 11-06-2015, DOE 12-06-2015)
I – Cupom Fiscal por meio de Equipamento Emissor de Cupom Fiscal – ECF;
II – Nota Fiscal de Venda a Consumidor, modelo 2, exceto na hipótese prevista no artigo 26;
III – Nota Fiscal, modelo 1 ou 1-A, ainda que por Processamento Eletrônico de Dados, exceto nas hipóteses expressamente previstas na legislação.
Parágrafo único – Na hipótese prevista no “caput”, caso ocorram problemas técnicos que impossibilitem a transmissão da NFC-e ou da NF-e à Secretaria da Fazenda, ou a obtenção de resposta à solicitação de Autorização de Uso dos referidos documentos, deverão ser adotados os procedimentos previstos no artigo 10 da Portaria CAT-12, de 04-02-2015.
 
 
REDF – Registro Eletrônico de Documento Fiscal – RICMS/SP
Para ter validade jurídica, documentos fiscais não eletrônicos devem ser registrados na SEFAZ-SP, de acordo com os prazos previstos na legislação.
Artigo 212-P – Os documentos fiscais a seguir indicados deverão, após sua emissão, ser registrados eletronicamente na Secretaria da Fazenda:
I – a Nota Fiscal, modelo 1 ou 1-A;
II – a Nota Fiscal de Venda a Consumidor, modelo 2;
III – o Cupom Fiscal emitido por meio de Equipamento Emissor de Cupom Fiscal – ECF.
É necessário ficar atento, documento fiscal emitido irregularmente poderá gerar autuação pois é considerado pelo fisco como inidôneo (Art. 527 do RICMS/00).
A seguir informações sobre o SAT e NFC-e
 
 
O QUE É O SAT
 
Como o ECF, o SAT é um equipamento gerador de cupons fiscais que precisa ser instalado fisicamente no estabelecimento comercial.
Porém, como as notas geradas pelo sistema são eletrônicas, não há a necessidade de ter o equipamento instalado em cada um dos pontos de venda de uma loja.
O SAT não precisa estar conectado ininterruptamente à internet. As informações armazenadas por ele precisam ser enviadas a Sefaz-SP a cada 10 dias.
Mas caso não seja conectado à rede para conversar com o fisco nesse prazo, o equipamento será bloqueado.
O contribuinte pode ter um único SAT interligando todos os seus caixas. Mas é preciso ter alguns cuidados: caso ocorra pane nesse SAT único, todos os caixas saem do ar.
Além disso, caso o sistema seja alimentado com informações de muitos caixas, pode haver lentidão no processamento das informações.
Para utilizar o sistema da Fazenda paulista é necessário o uso de um certificado digital específico para os equipamentos. O certificado digital da Nota Fiscal eletrônica (NF-e), por exemplo, não serve.


O QUE É A NFC-e
 
Diferentemente do SAT, a Nota Fiscal ao Consumidor Eletrônica (NFC-e) não exige um hardware instalado no ponto comercial.
As informações de vendas da loja são transmitidas online para a Sefaz por meio de um aplicativo.
Esse sistema exige que o comerciante esteja conectado com a internet em todo o horário comercial. Caso contrário, não consegue emitir a nota para o consumidor.
Para emitir a nota fiscal ele precisa, primeiramente, transmitir a informação da venda para a Fazenda que, por sua vez, precisa autorizar a emissão do documento para o cliente da loja.


Fonte: Siga o Fisco (Autor: Jo Nascimento)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Receita amplia fiscalização e mira em recursos ilegais fora do país

Receita amplia fiscalização e mira em recursos ilegais fora do país
 
 
SÃO PAULO — A vida para quem tem dinheiro ilegal fora do Brasil vai ficar mais difícil no ano que vem: a Receita Federal fechará o cerco contra contribuintes brasileiros que, segundo dados oficiais, guardam até R$ 265,9 bilhões no exterior. A partir de janeiro, o número de países com os quais o Brasil troca informações tributárias por meio de um acordo global vai aumentar de 34 para 103. A maior expectativa ficará por conta da abertura dos dados financeiros da Suíça, onde 8 mil brasileiros têm cerca de R$ 12 bilhões aplicados em bancos.
 
A troca de informações está prevista no âmbito da Convenção Multilateral para Intercâmbio Internacional Tributário, assinada em agosto. O acordo entre países membros da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) pretende combater o financiamento do terrorismo e crimes de lavagem de dinheiro.
 
Além da adesão da Suíça, o subsecretário de fiscalização da Receita, Iágaro Jung Martins, destaca a participação no acordo da OCDE de paraísos fiscais, como Ilhas Virgens Britânicas e Ilhas Cayman, onde investigados na Operação Lava-Jato esconderam recursos desviados do esquema de corrupção da Petrobras.
 
— É importante porque são países onde muitos dos acusados usavam offshores para ocultar recursos e que vão passar a nos fornecer informações — disse Martins. — Vamos passar a trocar informações com a receita da Suíça e de vários outros países por meio de sistemas refinados e sofisticados. Então, vamos poder verificar as contas desses brasileiros com grande capacidade contributiva.
Noticia_Receita_Mira_Recursos_Ilegais_Fora_PAis_2017
 
 
MAIS DE R$ 100 BI EM PARAÍSOS FISCAIS
 
Para facilitar o pente-fino nas contas de brasileiros no exterior, a receita identificou os países onde os brasileiros têm mais dinheiro e bens. Em primeiro lugar, aparecem os Estados Unidos, onde há R$ 53 bilhões; seguido de Ilhas Virgens Britânicas, com R$ 43, 9 bilhões. A lista é completada por paraísos fiscais como Bahamas (R$ 27,8 bilhões); Ilhas Cayman (R$ 22,5 bilhões); Suíça (R$ 12 bilhões); Áustria (R$ 9,2 bilhões) e Portugal, com R$ 4,6 bilhões, entre outros. Esses países estão entre aqueles que assinaram e ratificaram a convenção da OCDE, com exceção das Bahamas.
 
— Os países que ficarem de fora do acordo serão de altíssimo risco porque não serão considerados transparentes e estarão suscetíveis a sanções internacionais. As fronteiras do mundo estão diminuindo também para a Receita — disse o subsecretário.
 
Martins complementa que uma das consequências do acordo é que quem não regularizou os recursos por meio da lei de repatriação — cujo prazo de adesão terminou em outubro — acabe migrando para países periféricos, como Irã e Venezuela, ou passe a se utilizar de bancos que não seguem regras de compliance.
 
O subsecretário ainda explicou que a convenção multilateral prevê, em tese, que as informações trocadas terão data de corte a partir de 2017. Contudo, adiantou que há possibilidade de retroagir. Ele disse que a receita negocia, por meio de acordos bilaterais com países como Suíça e Panamá, obter dados de anos anteriores, já que há um acordo nos mesmos moldes em vigor com os Estados Unidos.
 
 
INVESTIGAÇÕES FUTURAS
 
Dentre o potencial de informações que podem ser aprofundadas nas investigações da Receita estão transações feitas com participação de estrangeiros que não declararam imposto de renda. O fisco identificou 18.427 dessas operações de compra e venda de bens no Brasil, cujos valores somam R$ 8,7 bilhões.
 
A fiscalização também está de olho em rendimentos associados a 25 mil brasileiros nos Estados Unidos que somam mais de R$ 1 bilhão. Após a primeira fiscalização, a Receita descobriu que pelo menos 638 desses contribuintes, apesar de possuírem bens que geram renda nos Estados Unidos, não declararam ao imposto de renda brasileiro.
 
Para o Secretário de Cooperação Internacional da Procuradoria-Geral da República, Vladimir Aras, o acordo multilateral deve facilitar o caminho de investigações como a Lava-Jato e casos emblemáticos como os já vistos no escândalo Panama Papers. O fisco também tem como alvo offshores abertas no Panamá pelo escritório da Mossack Fonseca, que já estão na mira da Lava-Jato. Apesar de ter se tornado signatário do acordo em 27 de outubro, o Panamá ainda não o ratificou e, por enquanto, seu governo não começou a trocar dados fiscais na rede da OCDE. Para Aras, será mais fácil fiscalizar e punir sonegadores:
 
— É um cenário de maior risco para as pessoas, que estarão sujeitas a processo do ponto de vista tributário e penal. Teremos mais facilidade para obtenção da prova e de ressarcimento dos valores para o Brasil.
 
Para o procurador regional da república e coordenador jurídico da operação Lava-Jato, Douglas Fisher, o acordo facilita a apuração de crimes graves como sonegação, lavagem de dinheiro e evasão de divisas:
 
— Vai acabar com o sigilo fiscal internacional. Não haverá mais sigilo entre as receitas dos países membros da OCDE. Só quem tem algo a esconder que tem essa briga atrás do sigilo. A receita terá informações bancárias de contribuintes brasileiros, ela pode constatar que alguém cometeu um crime e comunicar ao Ministério Público para fazer uma ação penal — disse o procurador.
 
Fisher lembrou que somente por meio de acordos bilaterais entre Brasil e Suíça, a Operação Lava-Jato já conseguiu cooperação das autoridades daquele país para bloquear R$ 800 milhões.
 
— Esse novo acordo, deve reduzir a burocracia para o acesso as informações dando mais autonomia para que os órgãos de fiscalização troquem informações.
 
 
CONGRESSO DEBATEU REPATRIAÇÃO DE RECURSOS
 
A situação de quem tem dinheiro não declarado fora do Brasil pode ficar menos dolorosa se a Câmara dos Deputados alterar a lei da repatriação de recursos no exterior. Embora o prazo para regularização do dinheiro tenha se encerrado no final de outubro, parlamentares articulam uma segunda rodada para repatriar. Em novembro, o Senado aprovou um projeto que reabre o prazo de adesão ao regime especial de repatriação de recursos do exterior. Contudo, a proposta enfrenta forte reação de membros da força-tarefa da Lava Jato, que reservadamente a tratam como “lavagem de dinheiro” oficializada.
 
De acordo com a proposta, o regime seria reaberto no ano que vem por mais 120 dias. Parlamentares chegaram a tentar incluir no texto a permissão de que parentes de políticos pudessem repatriar dinheiro, mas devido a reação da opinião pública e a repercussão negativa nas redes sociais acabaram retirando a proposta.
 
 
PUBLICIDADE
 
Em meio a um cenário de crise e de déficit orçamentário, a regularização de recursos não declarados ajudou a aliviar a situação dos cofres do governo federal. De acordo com a Receita, foram arrecadados mais de R$ 50 bilhões em impostos e multas. Ao todo, foram repatriados R$ 169,9 bilhões, que eram mantidos fora do país. O fisco recebeu documentos de 25.011 pessoas físicas, que detêm juntas R$ 163,9 bilhões. Elas pagaram R$ 24,9 bilhões em Imposto de Renda (IR) e o mesmo valor em multas.
 
Já em relação às empresas, houve apenas 103 declarações, somando cerca de R$ 6 bilhões. Elas pagaram R$ 909,7 milhões em IR e mais o mesmo montante em multas. Ao longo dos últimos meses, o programa de repatriação foi alvo de especulação. Parlamentares e governadores tentaram até o último minuto mudar as regras para a regularização de ativos mantidos no exterior.
 
O presidente da Câmara, deputado Rodrigo Maia (DEM-RJ), tentou colocar em votação um projeto pelo qual a multa arrecadada com o programa seria partilhada com estados e que mudava a base de cálculo do IR. No entanto, não houve acordo entre as lideranças e isso acabou sendo descartado. O texto também alterava a data final para a repatriação de 31 de outubro para 16 de novembro, o que pode ter adiado a adesão dos contribuintes à repatriação.Quando fixou a meta fiscal de 2016, de déficit primário de R$ 170,5 bilhões, o governo foi conservador com as estimativas de arrecadação de repatriação e só contava que receberia cerca de R$ 6,2 bilhões com esse programa, valor bem inferior ao resultado final.
 
Fonte: O Globo
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.

Quase 250 mil empresas correm o risco de sair do Simples

Quase 250 mil empresas correm o risco de sair do Simples
 
As micro e pequenas empresas optantes pelo Simples Nacional, e que foram desligadas desse regime de tributação em dezembro, têm até o dia 31 de janeiro para parcelarem os seus débitos e pedirem a reinclusão. Desde o início do mês, dos 299 mil pequenos negócios que perderam o direito ao Simples, 61 mil já aderiram ao parcelamento de até 120 meses, mas precisam fazer a opção novamente.
Noticia_250_Mil_Empresas_Risco_Fora_Simples_Nacional_2017
 
“Os donos de pequenos negócios devem correr e pedir o parcelamento. Ainda faltam 40% dos que foram notificados pela Receita em 2016. O prazo está acabando. Sair do Simples pode ser o decreto de falência. O Simples é uma cápsula protetora dos pequenos negócios”, alerta o presidente do Sebrae, Guilherme Afif Domingos.
 
No mês de dezembro, quase metade dos pequenos negócios que estavam com débitos no Simples Nacional, e que haviam sido notificados pela Receita Federal em setembro do ano passado, parcelou suas dívidas e permaneceu no sistema. Das 584 mil micro e pequenas empresas que foram notificadas, 285 mil regularizaram a situação antes do final de 2016 para permanecer no Simples.
 
Para voltar a ser optante, o empresário deve pagar ou parcelar suas dívidas e pedir uma nova adesão ao sistema até o final deste mês. O empresário que não se regularizar a tempo só poderá voltar a usufruir desse sistema de tributação em 2018.
 
A recomendação do Sebrae é que os donos de pequenos negócios com dívidas no Simples procurem seus contadores e peçam para eles aderirem ao parcelamento de até 120 meses e reincluírem a empresa no Simples. Para isso, o contador deve calcular o valor dos débitos e da parcela mais adequada. O pedido de parcelamento deve ser feito no Portal do Simples Nacional (https://www8.receita.fazenda.gov.br/SimplesNacional/).
Para ajudar os donos de micro e pequenas empresas a acertarem as contas, o Sebrae promove o Mutirão da Renegociação, que, além de estimular a regularização dos débitos tributários, inc entiva e ajuda os empreendedores a renegociarem as dívidas bancárias, locatícias e com fornecedores.
 
Para isso, o Sebrae disponibilizou um hotsite (www.sebrae.com.br/renegociacao) com dicas para negociar com os diferentes tipos de credores e com perguntas e respostas sobre a campanha. Além disso, o Call Center do Sebrae (0800 570 0800) e os postos de atendimento espalhados pelo país também estão preparados para auxiliar os empreendedores a acertarem suas contas.
 
 
Fonte: Revista Dedução
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma.