SP – Simples Nacional tem prazo diferenciado para recolhimento do ICMS-ST e Diferencial de Alíquotas

SP – Simples Nacional tem prazo diferenciado para recolhimento do ICMS-ST e Diferencial de Alíquotas
 
Os contribuintes paulistas, optantes pelo Simples Nacional, possuem prazo diferenciado para recolhimento do ICMS devido a título Diferencial de Alíquotas, Substituição Tributária e Antecipação Tributária.
 
As empresas optantes pelo Simples Nacional (LC 123/2006), poderão recolher o imposto devido a título de Diferencial de Alíquotas, Substituição Tributária e Antecipação Tributária até o último dia do 2º mês subsequente à apuração, conforme regras estabelecidas na legislação paulista.
1 – Diferencial de Alíquotas – Art. 115, inciso XV-A do RICMS/SP
Este imposto deve ser calculado sobre a aquisição de fornecedor estabelecido em outra unidade da federação
2 – ICMS-ST – Substituto tributário – § 2º do Art. 268 do RICMS/SP
Imposto devido a título de Substituição Tributária sobre as operações destinadas ao Estado de São Paulo.
3 – Antecipação Tributária – Art. 426-A do RICMS/SP
ICMS devido sobre a compra de mercadoria destinada à revenda, sujeita à Substituição Tributária de fornecedor estabelecido em outra unidade da federação.
Confira Agenda Tributária de São Paulo do mês de junho/2016, conforme Comunicado CAT 12/2016:
 
SN - ICMS - DIFAL - ST
 
Confira detalhes da legislação paulista:
 
Diferencial de Alíquotas
Compra de fornecedor estabelecido em outra unidade da federação, destinada ao ativo, despesa, matéria prima e mercadoria para revenda não sujeita ao ICMS-ST, conforme artigo 115 do RICMS/SP:
 
Artigo 115 – Além de outras hipóteses expressamente previstas, o débito fiscal será recolhido mediante guia de recolhimentos especiais, observado o disposto no artigo 566, podendo efetivar-se sem os acréscimos legais, tais como a multa prevista no artigo 528 e os juros de mora, até os momentos adiante indicados, relativamente aos seguintes eventos (Lei 6.374/89, art. 59, Convênio ICM-10/81, cláusulas primeira e terceira, Convênio ICMS-25/90, cláusulas terceira e quarta, II, e Convênio ICMS-49/90):
 
XV-A – na entrada em estabelecimento de contribuinte sujeito às normas do Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – “Simples Nacional”, até o último dia do segundo mês subsequente ao da entrada: (Redação dada ao “caput” do inciso, mantidas as suas alíneas, pelo Decreto 59.967, de 17-12-2013, DOE 18-12-2013; produzindo efeitos em relação aos fatos geradores que ocorrerem a partir de 01-01-2014)
 
a) de mercadoria destinada a industrialização ou comercialização, material de uso e consumo ou bem do ativo permanente, remetido por contribuinte localizado em outro Estado ou no Distrito Federal, o valor resultante da multiplicação do percentual correspondente à diferença entre a alíquota interna e a interestadual pela base de cálculo, quando a alíquota interestadual for inferior à interna (Lei Complementar federal 123/2006, art. 13, § 1°, XIII); (Redação dada à alínea pelo Decreto 52.858, de 02-04-2008; DOE 03-04-2008)
 
b) de petróleo, inclusive lubrificantes e combustíveis líquidos e gasosos dele derivados, bem como energia elétrica, oriundos de outro Estado ou Distrito Federal, quando não destinados à comercialização ou industrialização, calculado pela alíquota interna.
 
 
ICMS devido a título de Substituição Tributária
 
Imposto devido a título de substituição tributária pelo substituto tributário nas operações destinada ao Estado de São Paulo, conforme artigo 268 do RICMS/SP.
 
Artigo 268 – O valor do imposto a ser recolhido a título de sujeição passiva por substituição é a diferença entre o valor do imposto calculado mediante aplicação da alíquota interna sobre a base de cálculo prevista para a operação ou prestação sujeita à substituição tributária e o valor do imposto devido pela operação ou prestação própria do remetente (Lei 6.374/89, arts. 2º, § 5º, e 66-D). (Redação dada ao artigo pelo Decreto 54.137, de 17-03-2009; DOE 18-03-2009; Efeitos para os fatos geradores ocorridos desde 1º de janeiro de 2009)
 
§ 1º – Nas hipóteses previstas nos incisos VI e XIV do artigo 2º, o valor do imposto a ser recolhido a título de sujeição passiva por substituição será a diferença entre os valores resultantes da aplicação, ao valor da operação ou prestação, da alíquota interna praticada neste Estado e da alíquota interestadual.
 
§ 2° – Na hipótese de o sujeito passivo por substituição tributária estar sujeito às normas do Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – “Simples Nacional”:
 
1 – o valor do imposto a ser recolhido a título de sujeição passiva por substituição é a diferença entre o valor do imposto calculado mediante a aplicação da alíquota interna sobre a base de cálculo prevista para a operação ou prestação sujeita à substituição tributária e o valor resultante da aplicação da alíquota interna ou interestadual, conforme o caso, sobre o valor da operação ou prestação própria do remetente; (Redação dada ao item pelo Decreto 54.650, de 06-08-2009; DOE 07-08-2009; efeitos a partir de 01-08-2009)
 
2 – deverá ser elaborado, até o último dia útil da primeira quinzena de cada mês, relatório demonstrativo de apuração do valor a ser recolhido a título de sujeição passiva por substituição, contendo todas as indicações individualizadas das operações e prestações, necessárias à verificação fiscal;
 
3 – o valor do imposto devido na condição de sujeito passivo por substituição tributária deverá ser recolhido por guia de recolhimentos especiais, até o último dia do segundo mês subsequente ao da saída da mercadoria ou da prestação do serviço. (Redação dada ao item pelo Decreto 59.967, de 17-12-2013, DOE 18-12-2013; produzindo efeitos em relação aos fatos geradores que ocorrerem a partir de 01-01-2014)


Antecipação tributária do ICMS
 
A antecipação tributária será calculada sobre a compra de mercadoria (Art. 313-A a 313-Z20 do RICMS/SP) para revenda de fornecedor estabelecido em outra unidade da federação.
 
A aquisição de mercadoria sujeita a sujeita à substituição tributária, porém, em razão da inexistência de acordo entre os Estados signatários da operação, o fornecedor não está obrigado a calcular o ICMS devido a título de substituição tributária para o Estado de São Paulo. Assim, o contribuinte paulista deverá calcular o ICMS devido a título de antecipação tributária, conforme regras estabelecidas no artigo 426-A do RICMS/SP e recolher aos cofres do Estado até o último dia do 2º mês subsequente à entrada da mercadoria em São Paulo.
 
Artigo 426-A – Na entrada no território deste Estado de mercadoria indicada no § 1°, procedente de outra unidade da Federação, o contribuinte paulista que conste como destinatário no documento fiscal relativo à operação deverá efetuar antecipadamente o recolhimento (Lei 6.374/89, art. 2°, § 3°-A): (Redação dada ao artigo pelo Decreto 52.742, de 22-02-2008; DOE 23-02-2008; Efeitos a partir de 01-02-2008)
 
I – do imposto devido pela própria operação de saída da mercadoria;
 
II – em sendo o caso, do imposto devido pelas operações subseqüentes, na condição de sujeito passivo por substituição.
 
§ 1° – O disposto neste artigo aplica-se às mercadorias sujeitas ao regime jurídico da substituição tributária referidas nos artigos 313-A a 313-Z20, exceto se o remetente da mercadoria tiver efetuado a retenção antecipada do imposto, na condição de sujeito passivo por substituição, conforme previsto na legislação. (Redação dada ao parágrafo pelo Decreto 54.338, de 15-05-2009; DOE 16-05-2009; Efeitos a partir de 01-06-2009
 
§ 4° – O imposto calculado nos termos do § 2° será recolhido por meio de guia de recolhimentos especiais, conforme disciplina estabelecida pela Secretaria da Fazenda: (Redação dada ao parágrafo pelo Decreto 59.967, de 17-12-2013, DOE 18-12-2013; produzindo efeitos em relação aos fatos geradores que ocorrerem a partir de 01-01-2014)
 
1 – na entrada da mercadoria no território deste Estado, na hipótese de o contribuinte paulista estar enquadrado no Regime Periódico de Apuração – RPA;
 
2 – até o último dia do segundo mês subsequente ao da entrada da mercadoria no território deste Estado, tratando-se de contribuinte sujeito às normas do “Simples Nacional”, devendo observar o disposto no item 2 do § 4º do artigo 277.
 
 
(Grifo nosso)
Vale ressaltar que o Diferencial de Alíquotas objeto desta matéria é diferente do DIFAL instituído pela Emenda Constitucional 87/2015.
 
O Diferencial de Alíquotas de que trata o inciso XV-A do Art. 115 do RICMS/SP (LC 123/2006, art. 13, §1°, XIII e Decreto Paulista nº 52.858/2008) objeto desta matéria, é calculado sobre a operação de compra de mercadoria de fornecedor estabelecido em outra unidade da federal (qualquer compra). Este DIFAL será devido quando a alíquota interestadual for menor do que a alíquota em São Paulo. Neste caso, o adquirente paulista é o responsável pelo recolhimento do imposto.
 
Enquanto o DIFAL da EC 87/2015, é devido na operação interestadual destinada a pessoa não contribuinte do ICMS e o fornecedor da mercadoria é o responsável pelo recolhimento do imposto. A cobrança deste DIFAL está suspensa desde 18 de fevereiro de 2016 para as empresas optantes pelo Simples Nacional (Decisão do STF – Cláusula nova do Convênio ICMS 93/2015).
 
Matéria: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Você sabe sobre o cartão BNDES? Saiba o que é e como fazer

Você sabe sobre o cartão BNDES? Saiba o que é e como fazer
 
O Cartão BNDES é um produto que, baseado no conceito de cartão de crédito, financia investimentos das micro, pequenas e médias empresas (MPMEs) e dos microempreendedores individuais (MEIs), e oferece crédito pré-aprovado, com a menor taxa de juros do mercado.
 
Com esse cartão, a empresa pode investir na compra de máquinas, equipamentos e outros itens usados no desenvolvimento e na modernização de um negócio, como softwares, veículos utilitários, insumos para fabricação de móveis e produtos do setor têxtil, confeccionista e calçadista, e cursos de qualificação profissional, tudo disponível no portal de operações do Cartão BNDES.
 
Todas as transações são feitas no portal do Cartão BNDES. O comprador pode parcelar suas compras em prestações fixas e iguais, e o é crédito rotativo, ou seja, o valor de cada prestação paga fica disponível automaticamente para novas compras. Mas, como fazer o cartão?
 
 
Quem pode ter o cartão BNDES
 
Podem pedir o Cartão BNDES os MEIs e as MPMEs (com faturamento bruto anual de até R$ 90 milhões) sediados no Brasil, que exerçam atividade econômica compatível com as Políticas Operacionais e de Crédito do BNDES e que estejam em dia com o INSS, FGTS, RAIS e tributos federais.
 
Além das micro, pequenas e médias empresas, podem solicitar o Cartão BNDES empreendedores individuais e cooperativas que tenham CNPJ e estejam em dias com os tributos e obrigações federais. O produtor rural que tiver CNPJ e inscrição no Registro Público de Empresas Mercantis (Junta Comercial) também pode obter o cartão.
 
Pessoas físicas e profissionais liberais não podem solicitar o Cartão BNDES.
 
 
Como conseguir um cartão BNDES?
 
É possível solicitar o cartão BNDES pela internet, clicar em “Solicite o seu cartão BNDES” e seguir as instruções fornecidas pelo portal de operações do cartão.
 
O solicitante do Cartão BNDES deverá abrir uma conta corrente da empresa no banco ou emissor escolhido, pois as parcelas dos financiamentos gerados pelas compras com o Cartão serão debitadas em conta corrente.
 
O candidato deve prestar atenção no cadastro de seu login e senha, que serão necessários para a realização e acompanhamento de compras e para a atualização dos dados cadastrais da empresa.
 
O cliente pode solicitar mais de um Cartão BNDES, cada um em um banco emissor. Para isso, basta informar o CNPJ, o login e a senha já cadastrados nos campos localizados no topo da página inicial do portal. Depois de acessar a área restrita, ele deve clicar na opção “Solicite outro cartão”. A definição do limite, a concessão do crédito e a cobrança são de responsabilidade dos bancos emissores.
 
 
Como encontrar um produto no portal do Cartão BNDES?
 
O primeiro passo é digitar o nome do produto a ser pesquisado na tela “Busca de catálogos de Produtos” e, em seguida, clicar em “Pesquisar”. O portal retornará o resultado da pesquisa com produtos cadastrados, categorias e fornecedores credenciados. Para identificar o produto desejado é só clicar em uma das opções.
A partir da pesquisa realizada, serão exibidos na tela catálogos de produtos, os produtos cadastrados, e os rescpectivos modelos e fornecedores credenciados no portal.
 
O comprador também pode usar a “Busca avançada” que irá procurar o termo digitado também em outros campos. Ainda existe a opção de fazer a busca pelo menu “Categorias de produtos”.
 
 
Como fazer uma compra com o cartão BNDES?
 
O portador do Cartão BNDES efetuará sua compra exclusivamente no âmbito do site procurando, no catálogo existente, os bens e serviços que lhe interessam, e seguindo os passos indicados para a compra.
 
No portal do cartão, acesse o campo “Busca de produtos” ou “Categoria de Produtos”. Ao encontrar o produto desejado, se o preço e o botão “Comprar’ estiverem indisponíveis, o item poderá ser comrpado diretamente no portal, de forma semelhante a outros sites de comércio eletrônico.
 
Caso o preço e o botão comprar não estejam disponíveis, o comprador deve entrar em ontato com o fornecedor escolhido e negociar as condições da compra. O comprador tem a liberdade de negociar com o vendedor e financiar apenas uma parte do produto no Cartão BNDES. Se a empresa tiver mais de um cartão BNDES, também poderá somar os limites para realizar a transação.
 
As condições financeiras em vigor são limite de crédito de até R$ 1 milhão para cada cliente, por banco emissor, prazo de parcelamento de 3 a 48 meses e taxa de juros pré-fixada.
 
 
Como controlo as compras que faço com o BNDES?
 
Assim que a compra é efetuada, o comrpador recebe um e-mail automático com os dados da transação. Além disso, o banco emissor encaminha uma fatura mensal do Cartão BNDES. Além disso, o comprador pode, com o login e senha, acessar o portal a qualquer momento para consultar detalhes de suas compras
 
 
Quem emite o Cartão BNDES?
 
O Cartão BNDES é emitido por instituições financeiras credenciadas pelo Banco Nacional de Desenvolvimento Econômico e Social. São elas: Banco do Brasil, Banco do Nordeste, Banestes, Banrisul, Bradesco, BRDE, Caixa Econômica Federal, Itaú, Santander, Sicoob e Sicredi.
 
Matéria: Ig Economia
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Prazo para o empregado apresentar atestado médico

Prazo para o empregado apresentar atestado médico
 
Todo empregado pode se ausentar do trabalho em razão de doença sem perda da remuneração correspondente.
 
Isso não quer dizer que o empregado pode faltar ao serviço sem avisar o seu empregador, por qualquer meio de que disponha, e sem comprovar a doença incapacitante.
 
De acordo com a Lei nº 605/49, a ausência ao trabalho por motivo de doença deve ser comprovada mediante atestado médico, caso contrário a falta será tida como injustificada e acarretará a perda da remuneração do dia.
 
A falta injustificada ao serviço também enseja a perda da remuneração do repouso semanal, conforme art. 6º, parágrafo 2º, da Lei 605/49.
 
A legislação trabalhista não estabelece prazo para o empregado apresentar atestado médico para fins de justificar a sua ausência ao trabalho.
 
Em face da omissão da lei, poderá o empregador, por meio de regulamento interno, fixar prazo um prazo para a entrega do atestado médico, se não houver norma coletiva dispondo sobre a questão.
 
Esse prazo deve ser razoável para possibilitar a entrega do atestado médico, seja pessoalmente pelo empregado, seja por meio de outra pessoa (familiar; vizinho; amigo; colega de trabalho), no caso de impossibilidade em razão de seu estado clínico. Por exemplo, o regulamento da empresa pode fixar um prazo de até 48 (quarenta e oito) horas da data em que se iniciou o afastamento do trabalho por motivo de doença, para a apresentação do atestado médico.
 
Também é possível estabelecer prazos diferenciados para a apresentação do atestado médico, como por exemplo, se o afastamento é igual ou inferior a quatro dias, o atestado pode ser entregue no dia do retorno ao trabalho e se o afastamento for mais longo, terá que ser entregue em até quatro dias, após o início do afastamento do trabalho.
 
Se o empregador não possuir regulamento estabelecendo prazo para a entrega de atestado médico, aplicam-se os usos e costumes, ou seja, a prática que vem sendo adotada até o momento. Exemplo: entrega do atestado médico no primeiro dia de retorno.
 
A fixação de um prazo para a entrega do atestado médico é importante, principalmente quando o serviço médico da empresa tem a competência para abonar tais faltas, em face da ordem preferencial dos atestados, prevista na Lei 605/49.
 
Isto porque o serviço médico da empresa pode discordar tanto da necessidade de afastamento do trabalho como do número de dias de ausências proposto no atestado particular apresentado pelo empregado, quando entender que são excessivos. Nesse caso, o empregado que opta por entregar o atestado apenas após o transcurso dos dias concedidos no documento, corre o risco de não ser remunerado pelos dias de ausência ou pelos dias excedentes.
 
Se o abono das faltas estiver a cargo do serviço médico da empresa, poderá ser exigido que o empregado se apresente pessoalmente para ser submetido a uma avaliação clínica para fins de confirmação da eficácia do atestado particular apresentado.
 
Ainda que a legislação trabalhista seja omissa em relação ao prazo de apresentação do atestado médico, deve o empregado comunicar rapidamente ao empregador, pelo meio que dispuser, de que possui atestado médico recomendando o seu afastamento do trabalho por motivo de doença, não só para não dar ensejo a configuração de abandono de emprego (30 dias de ausência), mas também para possibilitar que o empregador tome as providências necessárias para suprir a sua ausência. Essa é a atitude de quem tem vontade de manter seu emprego.
 
Afinal, não é porque o empregado doente pode faltar justificadamente ao trabalho, que está desobrigado de, ao menos, comunicar (e comprovar) o fato ao empregador, pois este não tem obrigação de adivinhar o motivo de o trabalhador não comparecer ao trabalho.
 
Fonte: Ultima Instância
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Procedimento de Retificação da ECD

Procedimento de Retificação da ECD
 
O sistema logo implementará o Decreto 8683/2016, quando haverá alteração nas condições de retificação. Tal ainda não foi realizado, assim como não houve ainda a nova regulamentação.
 
Enquanto não ocorrer a alteração, as retificações podem ser efetuadas normalmente. Não há multa em relação à escrituração retificada.
 
Para ajuda na retificação, verifique o item 1.12. Substituição do Livro Digital Transmitido do Manual da ECD.
 
Lembre-se de que o campo 14 IND_FIN_ESC (finalidade da escrituração substituta) do registro 0000 da escrituração deve ser 1 ou 2 (dependendo da escrituração ter NIRE -1- ou não -2) e o campo 15 COD_HASH_SUB do registro 0000 da escrituração deve conter o hash do livro a ser substituído .
 
Fonte: LegisWeb
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Credibilidade se conquista com contabilidade

Credibilidade se conquista com contabilidade
 
O mundo tal como conhecemos está completamente baseado nos sistemas político e financeiro que desenvolvemos ao longo de séculos. Nos últimos anos, temos observado profundas transformações nestes dois pilares da sociedade moderna. Os setores público e privado vêm sendo cada vez mais pressionados a apresentar soluções de governança melhores e mais transparentes. Afinal, ambas são organizações que lidam frequentemente com riqueza e transação de bilhões de capitais, o que, invariavelmente, acaba abrindo espaço para casos de corrupção e fraudes.
 
No Brasil, por exemplo, estamos acompanhando de perto o desenrolar da maior crise gerada por estes fatores, com investigações e mandatos de prisão estampado quase que diariamente a capa dos principais jornais do país e do mundo. O resultado não poderia ser outro senão o comprometimento da legitimidade política e econômica do país, enfraquecimento das instituições e insegurança do mercado, principalmente, por parte dos investidores internacionais.
 
Por isso, a adoção de controles eficientes deve ser uma prioridade para empresas e governos, para impedir manipulações com a finalidade de beneficiar terceiros à custa da população ou de uma corporação. E um dos métodos de fiscalização é a contabilidade que, atualmente, também se tornou um instrumento fundamental na prevenção e no combate às ilegalidades.
Quem nunca organizou e realizou controles acerca de seus gastos pessoais? O simples fato de regularizar-se financeiramente e obter controles em torno disso, planejando-se quanto aos seus gastos particulares, amplia a importância acerca da contabilidade. E isso não é diferente dentro de uma organização.
 
Dentro de uma empresa, a contabilidade é o que nos ajuda a compreender a saúde da companhia, ordenando os passos futuros e contribuindo na tomada de decisões em prol de seu crescimento. Também é com a contabilidade que será possível visualizar e analisar os bens, direitos e obrigações que fazem parte do patrimônio da companhia.
 
Nos registros contábeis se encontra o coração da empresa. São neles onde estão todos os atos e fatos. Se as ações dos administradores são corretas, seguindo os princípios da contabilidade, com registros adequados e com suporte aos fatos, a transparência é notória e reconhecida pelo mercado.
Se a prática contábil não é realizada com seriedade pelos administradores, a empresa fica sujeita a riscos fiscais, multas e até mesmo uma possível falência.
 
A contabilidade entra em cena de forma a determinar o que houve de fato. E quando atrelados a bons controles, os risco de erros são mitigados, prevendo a realização de procedimentos indevidos. Além disso, é uma garantia de que os processos são saudáveis.
 
Adotar medidas de prevenção e combate à fraude dentro de uma organização pode ser custoso na visão do empresariado. Porém, mais custoso ainda podem ser as irregularidades que, quando descobertas, acabam sujando o nome da corporação. Em tempos em que corruptos e fraudadores estão sendo investigados em todas as esferas da sociedade, é preciso implantar controles internos precisos e eficazes, que servirão como ferramenta gerencial para os administradores e bússola para uma empresa crescer e angariar confiança do mercado.
 
Fonte: Administradores (Autor: Daiane Nabuco)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Trabalho: Certificado Digital para empresas optantes pelo Simples Nacional

Trabalho: Certificado Digital para empresas optantes pelo Simples Nacional
 
A ME ou EPP optante pelo Simples Nacional poderá ser obrigada ao uso de certificação digital para cumprimento da entrega da Guia de Recolhimento do Fundo de Garantia do Tempo de Serviço e Informações à Previdência Social – GFIP, bem como o recolhimento do FGTS, ou de declarações relativas ao Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial):
a) até 31 de dezembro de 2015, para empresas com mais de 10 (dez) empregados;
b) a partir de 1º de janeiro de 2016, para empresas com mais de 8 (oito) empregados;
c) a partir de 1º de julho de 2016, para empresas com mais de 5 (cinco) empregados;
d) a partir de 1º de janeiro de 2017, para empresas com mais de 3 (três) empregados.
 
 
Art. 72 da Resolução do CGSN nº 94/2011.
Para entrega da RAIS e do CAGED já é necessário o uso do Certificado Digital Padrão ICP-Brasil. Para requerimento de seguro-desemprego o empregador que não possuir certificado digital deverá conceder procuração ao profissional responsável pela sua contabilidade que possua o a certificação; a procuração será entregue no Ministério do Trabalho.
 
Para declaração de informações relativas ao FGTS, através do Sistema SEFIP, até o momento a Caixa Econômica Federal tem aceitado o uso da Chave PRI para aqueles contribuintes que já possuem a chave PRI (era gerada pela CAIXA antes do Certificado Digital Padrão ICP-Brasil).
 
Contudo, de acordo com o artigo 72 da Resolução CGSN nº 94/2011 as empresas optantes pelo Simples Nacional que possuem mais de 05 empregados, a partir de 1º/07/2016 poderão estar obrigadas ao uso da certificação digital.
 
Assim, preventivamente, sugerimos que os empregadores providenciem o Certificado Digital Padrão ICP-Brasil para utilização conforme o cronograma da Resolução CGSN nº 94/2011.
 
A certificação digital deverá seguir o Padrão IC-Brasil, instituído pela Medida Provisória nº 2.200, de 24/08/2001.
 
 
Fonte: LegisWeb
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

ICMS – Nota Fiscal Paulista – novas regras alteram valores e quantidade de prêmios

ICMS – Nota Fiscal Paulista – novas regras alteram valores e quantidade de prêmios
 
O governo paulista, por meio das Resoluções SF 56, 57 e 58 de 2016 (DOE-SP de 21/06), alterou as regras da Nota Fiscal Paulista de que tratam as Resoluções SF 58/2008, 61/2008 e 56/2009.
 
Resolução SF 57/2016, altera a Resolução SF 61/2008:
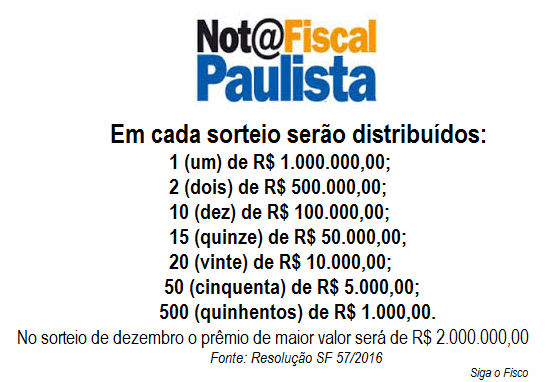
Esta resolução alterou os valores e números de prêmios por sorteio.
 
Na prática o governo reduziu o número de prêmios e aumentou o valor de cada um.
 
Resolução SF 56/2016, altera a Resolução SF 58/2008
Já esta Resolução, limitou ao teto de R$ 10.000,00 por documento fiscal para emissão de bilhetes.
 
Resolução SF 58/2016, altera a Resolução SF 56 de 2009
O valor do crédito de cada aquisição será limitado ao valor correspondente a 10 (dez) UFESPs vigente na data da emissão do documento fiscal, bem como ao percentual de 7,5% do valor da aquisição da mercadoria, bem ou serviço, conforme a seguinte fórmula de cálculo: CA (k, m, f) = 7,5% x VA (k, m, f).
 
VA (k, m, f) corresponde ao valor da aquisição efetuada pelo consumidor “k”, de mercadorias, bens ou serviços, do estabelecimento fornecedor “f”, no mês de referência “m”
NFP - novos valores
Fonte: Sefaz
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

A corrupção é irmã gêmea da sonegação, diz Receita

A corrupção é irmã gêmea da sonegação, diz Receita
 
O superintendente-adjunto da área de Fiscalização da Receita Federal em São Paulo, Fábio Ejchel, disse nesta quinta-feira, 23, que a Operação Custo Brasil recebeu este nome por ser um exemplo de como a corrupção e a sonegação prejudicam o cidadão.
 
“A corrupção é irmã gêmea da sonegação, são irmãs que sempre andam juntas. Onde a gente vê uma corrupção, pode procurar que por perto tem uma sonegação e vice-versa”, afirmou Ejchel.
“A operação recebeu o nome Custo Brasil porque ela é um exemplo de como a corrupção e a sonegação prejudicam o cidadão e eles fazem com que o custo para as pessoas de todas as suas operações acabe sendo muito mais alto, aumentando tanto para as pessoas físicas quanto para as empresas.”
 
O ex-ministro Paulo Bernardo (Planejamento e Comunicações nos governos Lula e Dilma), marido da senadora Gleisi Hoffmann (PT-PR), foi preso pela Polícia Federal, em Brasília, na Custo Brasil, primeiro desdobramento da Operação Lava Jato em São Paulo.
 
O petista é suspeito de ter recebido propina de R$ 7 milhões sobre um contrato da empresa Consist vinculado ao Ministério do Planejamento, durante sua gestão. Em entrevista coletiva, Fábio Ejchel afirmou que a fraude ocorreu no gerenciamento e controle de créditos consignados para servidores públicos federais.
 
A ação integrada da PF, do Ministério Público Federal e da Receita Federal apura o pagamento de propina, proveniente de contratos de prestação de serviços de informática, na ordem de R$ 100 milhões, entre os anos de 2010 e 2015, a pessoas ligadas a funcionários públicos e agentes públicos ligados a três secretarias do Ministério do Planejamento, Orçamento e Gestão.
 
A Receita atuou para identificar o destino dado aos recursos superfaturados nos contratos de adesão pagos pelas instituições financeiras, enriquecimento ilícito dos envolvidos, comprovação dos esquemas de lavagem de dinheiro e a constatação de sonegação de impostos e contribuições federais.
 
Fonte: EM.com.br
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Empresa terá crédito caso não demita

Empresa terá crédito caso não demita
 
Em busca de estancar a taxa de desocupação no País, que chegou a 10,9% no primeiro trimestre de 2016, o Conselho Deliberativo do Fundo de Amparo ao Trabalhador (Codefat) aprovou a liberação de R$ 5 bilhões para capital de giro de micros e pequenas empresas. Com a medida, o Ministério do Trabalho pretende impedir que até 100 mil empresas realizem cortes na folha de pagamento.
 
A contrapartida para a captação de até R$ 200 mil por empresa é a manutenção dos funcionários e, no caso de empresas com dez empregados ou mais, a contratação de um jovem aprendiz.
Apesar de aprovada, a linha Proger Urbano – Capital de Giro aguarda regulamentação do Banco do Brasil para chegar ao mercado. O fundo é composto por R$ 2 bilhões do FAT e R$ 3 bilhões do Banco Nacional do Desenvolvimento Econômico e Social (BNDES).
 
 
Repercussão
 
Para o presidente do Sindicato da Micro e Pequena Indústria de São Paulo (Simpi), Joseph Couri, a medida soa como um “rol de boas intenções”. “O governo está sinalizando que vai começar a criar uma linha de crédito. Agora, até o dinheiro chegar na outra ponta, que é o caixa do empresário, é um caminho. Não sabemos quando isso vai acontecer.”
 
A Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo avalia a medida com uma dose de otimismo. “O diagnóstico está correto. Muitas micro e pequenas empresas estão com problema de gerenciamento de estoque e capital de giro. A mercadoria parada impede que o dinheiro circule”, comenta o assessor econômico da entidade, Vitor França.
 
Fonte: EM.com.br
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Pedir para colega marcar o ponto justifica demissão por justa causa

Pedir para colega marcar o ponto justifica demissão por justa causa
 
É prática passível de demissão por justa causa pedir para sair mais cedo do trabalho, mas deixar o cartão para um colega marcar o ponto no horário habitual de saída. O entendimento foi adotado pela juíza substituta Sandra Carla Simamoto da Cunha, em atuação na 1ª Vara do Trabalho de Uberlândia (MG), que ao analisar as provas concluiu que houve fraude por parte do funcionário. O Tribunal Regional do Trabalho da 3ª Região confirmou a sentença.
 
O trabalhador entrou na Justiça e tentou colocar a culpa do incidente no colega, alegando que ele teria encontrado seu cartão de ponto e, “num ato de gentileza”, registrado a saída sem que nada lhe fosse solicitado. Argumentou que não poderia ser apenado por ato de terceiro.
 
A juíza, porém, chamou a atenção para o fato de o autor não ter registrado o ponto quando saiu, como de praxe. “Esta conduta é injustificável e denota a má-fé”, considerou, uma vez que ele já havia dito, em depoimento, que somente notou a perda do cartão no dia seguinte, quando o colega o repassou no início da jornada. Depois, tentou justificar que a omissão em registrar o ponto se devia ao fato de não ter localizado o cartão, contrariando o que já havia relatado antes.
 
Para a magistrada, o mínimo que se poderia esperar era que o reclamante, ao sair da empresa, informasse que não estava com o cartão e solicitasse o registro da saída antecipada por outros meios. Ao ser questionado a respeito em juízo, afirmou que não informou a irregularidade à empresa a pedido do colega de trabalho, que temia ser prejudicado. Já o autor do registro irregular, ouvido como testemunha, negou ter feito qualquer pedido ao reclamante quando constatou que havia feito o registro indevido. Segundo ele, o próprio autor disse a ele que iria ver qual o procedimento a ser tomado.
 
“Fosse o autor inocente no referido incidente, teria tomado a iniciativa de comunicar ao encarregado o equívoco, a fim de evitar desdobramentos futuros, como no caso. Porém, manteve-se inerte, mesmo sabedor da irregularidade e do benefício que esta lhe trazia”, constou da sentença.
 
 
Encenação registrada
 
Uma gravação da câmera da segurança também permitiu verificar o procedimento irregular. Nela, o colega envolvido simula recolher um cartão de ponto do chão, ao lado do relógio de ponto, para imediatamente efetuar o registro dos dois cartões de ponto, sucessivamente. Dois fatos chamaram a atenção da julgadora: primeiro o de que, na cena vista no vídeo, não havia qualquer cartão de ponto no chão; o segundo é que o colega sequer verificou a quem pertencia o cartão supostamente achado, que já foi logo inserido na máquina para registrar a saída.
 
“A presunção extraída não é outra senão a da existência de combinação prévia entre a testemunha e o reclamante para o registro irregular do cartão de ponto do autor, consignando horário de trabalho por ele não cumprido”, concluiu Sandra.
Também ouvido como testemunha, o encarregado esclareceu que autorizou a saída do reclamante mais cedo. Este deixou o serviço às 11h. Contudo, no dia seguinte, constatou que o ponto havia sido registrado em horário diferente. Então, indagou ao reclamante, que afirmou que havia retornado ao trabalho. Sabendo que isso não era verdade, o encarregado levou o caso ao conhecimento dos superiores.
 
“Diante da oportunidade de corrigir uma irregularidade, o reclamante ocultou o ocorrido, optando por mentir ao encarregado, beneficiando-se do registro irregular levado a cabo pelo colega”, ponderou a julgadora, reconhecendo que o reclamante cometeu ato ilícito, em conluio com o colega, apto a justificar a conduta adotada pela ré. Com informações da Assessoria de Imprensa do TRT-3.
 
Processo 0011704-47.2015.5.03.0043
 
Fonte: Conjur
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma