Intervalos para Descanso

Intervalos para Descanso
 
Em qualquer trabalho contínuo, cuja duração exceda de 6 horas, é obrigatória a concessão de um intervalo para repouso ou alimentação, o qual será, no mínimo, de 1 hora e, salvo acordo escrito ou convenção coletiva em contrário, não poderá exceder de 2 horas.
 
Não excedendo de 6 horas o trabalho, será, entretanto, obrigatório um intervalo de 15 minutos quando a duração ultrapassar 4 horas.
 
O limite mínimo de uma hora para repouso ou refeição poderá ser reduzido por ato do Ministro do Trabalho, Indústria e Comércio, quando ouvido o Serviço de Alimentação de Previdência Social, desde que:
I – os empregados não estejam submetidos a regime de trabalho prorrogado; e
II – o estabelecimento empregador atenda às exigências concernentes à organização dos refeitórios e demais normas regulamentadoras de segurança e saúde no trabalho.
 
 
RESTRIÇÃO DA REDUÇÃO
Apesar da possibilidade da redução do intervalo intrajornada mencionado acima, o TST, através do item II da Súmula 437, restringiu a possibilidade de redução ou concessão do intervalo mínimo para descanso, nestes termos:
 
“II – É inválida cláusula de acordo ou convenção coletiva de trabalho contemplando a supressão ou redução do intervalo intrajornada porque este constitui medida de higiene, saúde e segurança do trabalho, garantido por norma de ordem pública (art. 71 da CLT e art. 7º, XXII, da CF/1988), infenso à negociação coletiva.”
 
Tal restrição, entretanto, não abrange os empregados submetidos a turnos ininterruptos de revezamento, ou seja, o TST admite a diminuição do intervalo intrajornada, mediante autorização do MTPS (§ 3º do art. 71 da CLT), quando a jornada de oito horas em turnos ininterruptos de revezamento é estabelecida por norma coletiva. Veja julgamento recente sobre o tema.
 
Fonte: Guia Trabalhista
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Veja 11 casos em que o trabalhador pode ‘demitir’ o empregador

Veja 11 casos em que o trabalhador pode ‘demitir’ o empregador
 
Atraso de salários, não recolhimento do FGTS e assédio moral são algumas das situações em que o empregado pode “demitir” a empresa empregadora. A rescisão indireta pode acontecer em casos em que o patrão que descumpre a legislação trabalhista ou não cumpre as obrigações previstas no contrato de trabalho.
A rescisão indireta é a falta de cumprimento das obrigações do empregador ou da empresa e está prevista no artigo 483 da Consolidação das Leis do Trabalho (CLT).
 
“É comum ouvir empregados que eventualmente pedem demissão, por conta de constantes descumprimentos de obrigações ou abusos do seu empregador, mais isso é um erro”, afirma Gilberto Bento Jr, sócio da Bento Jr. Advogados.
 
O empregado deve solicitar a rescisão indireta em reclamação trabalhista e ao demonstrar que a empresa não cumpre suas obrigações, a justiça decreta o término da relação trabalhista como dispensa sem justa causa por culpa da empresa, segundo Bento Jr.
 
Quando o empregado comprova que a empresa não está cumprindo suas obrigações, ele não perderá seus direitos trabalhistas, tendo direito ao recebimento do saldo existente no FGTS, ao eventual seguro desemprego e as demais verbas relacionadas a demissão sem justa causa.
 
Veja 11 situações que caracterizam o descumprimento das obrigações do contrato de trabalho:
1) Atrasar salário com frequência.
2) Não recolher FGTS de acordo com a legislação.
3) Não pagar vale-transporte ou vale-alimentação ou outros benefícios garantidos por lei.
4) Exigência de serviços superiores às suas forças, defesos por lei, contrários aos bons costumes, ou alheios ao contrato.
5) Tratamento pelo empregador ou por seus superiores hierárquicos com rigor excessivo.
6) Correr perigo considerável durante a execução de seus serviços.
7) Não cumprimento do empregador das obrigações do contrato.
8) Atos de lesão a honra e boa fama, praticados pelo empregador ou superiores, contra ele ou pessoas de sua família.
9) Casos de ofensas físicas (violência), salvo em caso de legítima defesa.
10) Redução do trabalho, sendo este por peça ou tarefa, que afete sensivelmente a importância dos salários.
11) Situações de constrangimentos e injúrias (mentiras) na relação do empregador e empregado; isso é comum nas micro e pequenas empresas, e também nas relações do emprego doméstico, como ações vexatórias, de constrangimentos ou assédio moral.
 
Segundo Bento Jr, essas situações podem causar a rescisão indireta e ainda podem servir para pedir outras reparações ou indenizações no judiciário trabalhista, ou até na esfera do direito civil e penal.
 
É importante lembrar que é necessário que o empregado comprove as situações com documentos, fotos, filmagens, e-mails, testemunhas e outras formas que demonstrem os acontecimentos.
 
Fonte: G1
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Resumo da Operação da RFB sobre a Lava Jato e reportagem sobre o uso da ECD

Resumo da Operação da RFB sobre a Lava Jato e reportagem sobre o uso da ECD
 
Pessoal,
 
Eu ainda encontro em palestras, profissionais de TI, de contabilidade, e até empresários, que me questionam o uso do SPED pela RFB, alegando que nunca foram auditados, nunca receberam notificações da RFB, e que não acreditam que a RFB esteja utilizando as informações da ECF.
 
Vejam a matéria de ontem sobre a Lava Jato e a ECD.
 
Lava Jato:
 
Autuações da Receita Federal já atingem R$ 1,42 bilhão
 
Entenda os procedimentos realizados no âmbito da investigação, que já abrange 484 fiscalizações e diligências dentre pessoas físicas e jurídicas no âmbito da Receita Federal. Ao final de 2015, os procedimentos fiscais em desfavor de contribuintes vinculados à Operação Lava Jato já atingiam a cifra de R$ 1,42 bilhão, enfatizando o caráter impessoal e republicano da administração tributária federal, que aplica o rigor da lei a toda e qualquer pessoa.
 
As autuações representam 59 procedimentos fiscais já encerrados. Outras 425 fiscalizações e diligências encontram-se em andamento, e a expectativa é de que mais 100 procedimentos pelo menos sejam iniciados no primeiro semestre de 2016. A estimativa do setor de Fiscalização da Receita Federal é de que aproximadamente R$ 10 bilhões sejam lançados contra pessoas físicas e jurídicas envolvidas no esquema ao final das investigações
 
Operacao_lava_jato
 
Histórico
 
A atuação da Fiscalização da Receita Federal na Operação Lava Jato teve início no primeiro semestre de 2014, organizada à época em dois grupos descentralizados, com foco nos contribuintes dos estados do Rio de Janeiro e São Paulo. Em dezembro de 2014, o Ministério Público Federal forneceu à Receita Federal chaves de acesso a processos judiciais que continham informações sobre pessoas suspeitas de estarem envolvidas em operações de lavagem de dinheiro. Inicialmente, o acesso foi facultado a 70 ações penais e posteriormente ampliado para 120, com expectativa de aumentar.
 
Tendo em vista tratar-se de ações penais com milhares de páginas, envolvendo dezenas de centenas de pessoas físicas e jurídicas, os processos foram enviados para tratamento no Laboratório de Tecnologia Contra a Lavagem de Dinheiro (LAB-LD) para viabilizar a distribuição de trabalho aos auditores-fiscais encarregados de analisar os contribuintes citados, sob o prisma do interesse fiscal. Nesse contexto e com o aumento da abrangência da Operação, foi instituída pela Receita Federal uma equipe especial dividida em cinco núcleos de trabalho, quais sejam:
 
Núcleo Operadores; Núcleo Empreiteiras; Núcleo Diretores e afins; Núcleo Embarcações e afins; e Núcleo Políticos.
 
Esse último analisa políticos com prerrogativa de foro denunciados pela Procuradoria-Geral da República ao Supremo Tribunal Federal e ao Superior Tribunal de Justiça. Atualmente, a Receita Federal conta com 77 auditores-fiscais dedicados exclusivamente aos trabalhos decorrentes da Operação Lava Jato, com esse número podendo aumentar à medida que as investigações prossigam e resultem em outras irregularidades ainda não elencadas nos autos
 
 
Receita Federal participa da Operação Passe Livre
 
Em novembro, a Receita Federal, em parceria com a Polícia Federal, participou da 21ª fase da Operação Lava Jato, batizada de Operação Passe Livre, que investiga o uso de empréstimos de grandes valores em benefício de agentes políticos. Nesta etapa apurou-se o envolvimento de um dos maiores fazendeiros do Mato Grosso do Sul e de membros de sua família, pecuaristas e empresários do ramo de açúcar, álcool e energia, como intermediários para a movimentação desses valores. Foram cumpridos um mandado de prisão preventiva e vários mandados de condução coercitiva e de busca e apreensão expedidos pela 13ª Vara Federal de Curitiba, principalmente nas cidades de Campo Grande/MS, São Paulo/SP e Rio de Janeiro/RJ.
 
Enquanto em fases anteriores da Operação Lava Jato foram constatadas falsas prestações de serviços entre empresas para maquiar a circulação de recursos, nesta fase foram investigadas sucessivas contabilizações de supostos empréstimos com o objetivo de dissimular a real circulação de recursos saídos de instituições financeiras até os beneficiários finais dos valores, em intrincado esquema de interposição fraudulenta e de lavagem de dinheiro. Empréstimos contraídos pelos investigados junto a instituições financeiras jamais eram cobrados, até que ocorriam pagamentos simulados ou mesmo o perdão pelas próprias institui- ções financeiras credoras.
 
A partir desse esquema verificou-se acréscimo patrimonial indevido e não tributado. Em alguns casos, os investigados serviram como interpostas pessoas em repasses de valores a terceiros, supostamente atendendo a interesses de agentes políticos.
 
As ações visam a encontrar, entre outros, elementos que possam relacionar a quitação de empréstimo de R$ 12 milhões concedido em 2004 ao principal investigado e a contratação pela Petrobras em 2009 de empresa de engenharia vinculada à instituição financeira credora, para operação de navio sonda. Desse contrato decorreram expressivos pagamentos e remessas oficiais de valores a empresas offshore, na ordem de milhões de dólares, os quais despertaram a atenção da Receita Federal que, em ação fiscal independente, reuniu elementos de convicção de que tais empresas, de existência apenas formal, seriam de fato controladas pelo mesmo grupo econômico investigado, o que possivelmente também facilitou repasses, no exterior, de vantagens indevidas a outros beneficiários do esquema investigado pela Operação Lava Jato.
 
Há ainda outros fatos em apuração, cujas buscas poderão trazer novos elementos, destacando eventos relacionados a vultosos empréstimos concedidos pelo BNDES a empresas do grupo familiar investigado, uma delas em recuperação judicial.
 
Participaram da operação conjunta cerca de 25 servidores da Receita Federal.
 
Fonte: REVISTA FATO GERADOR – RFB 10ª EDIÇÃO
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Cinco dicas de como deixar sua empresa mais atrativa para seus funcionários

Cinco dicas de como deixar sua empresa mais atrativa para seus funcionários
 
Como você se sente no trabalho? Já parou para se perguntar sobre isso? Pois é exatamente este pensamento que as empresas têm levado em conta. Pensando na satisfação dos seus colaboradores, as mudanças nos ambientes têm se tornado cada vez mais frente. Para gestores e especialistas, oferecer condições de trabalho condizentes com as atividades que o profissional desenvolve e manter um ambiente físico agradável é essencial, pois não há economia que valha ter um profissional desmotivado na empresa.
 
Dados de uma pesquisa da Sociedade Americana de Designers de Interiores (American Societyof Interior Designers) realizada no ano passado mostra que ter um ambiente de trabalho satisfatório é a terceira maior preocupação dos funcionários (21%), logo depois de benefícios (22%) e bons salário (62%).
 
Pedro Hermano, sócio da agência de comunicação 242, conta que este tipo de pensamento sempre foi compartilhado pela empresa. “Nossa prioridade é ter um ambiente de trabalho estimulante para todos, onde todos possam sentir-se à vontade para exercer suas atividades”. Para isso, Pedro dá cinco dicas de como deixar o seu ambiente corporativo mais atrativo e produtivo.
 
 
1. Invista no ambiente
Cada vez mais as empresas estão apostando em ambientes corporativos menos formais, tornando-os mais agradáveis, explica Hermano. No caso da agência dirigida por ele, a 242, aposta em uma decoração moderna, com elementos leves, que faça a agência perder a característica formal.
 
 
2. Momentos de descontração
Para Pedro, a empresa tem que estimular momentos de descontração. “É importante para seus funcionários tenham algum momento de distração para estimular a criatividade e o trabalho em grupo, essencial na área de comunicação”, comenta o sócio.
 
 
3. Valorização do trabalho
Valorizar o trabalho dos seus colaboradores é algo que irá motivá-los. Elogios, remunerações extras ou aumento de salário são algumas das coisas mais listadas entre os funcionários. Na agência comandada por Pedro, elogios são sempre bem vindos. “Somos adeptos do reconhecimento. Fazemos questão de elogiar e dar os parabéns quando um funcionário se sobressai.”
 
 
4. Saber ouvir o funcionário
Dentre as queixas mais listadas em empresas é não saber ouvir o funcionário. Empresas que tem algum canal de auditoria para ouvir o que seus colaboradores têm a falar são mais bem vistas.
Pedro comenta que as críticas dos seus funcionários sempre foram muito importantes para que a 242 pudesse crescer. “Ouvir no que estamos errando e acertando é essencial para que uma empresa possa prosperar. Na 242, temos constantes reuniões em que todos possam dar feedbacks de como a empresa esta sendo vista pelos seus funcionários, citando seus pontos positivos e negativos”.
 
 
5. Estimular o crescimento
Uma empresa que sabe o quanto o aprimoramento do funcionário é essencial para o seu próprio crescimento é uma instituição com olho no futuro, diz Hermano.
Em sua empresa, cursos para somar ao conhecimento é algo muito valorizado e estimulado. “Para querer crescer, é preciso mostrar comprometimento e um dos jeitos que a gente encara é o investimento na carreira. Por isso apoiamos e ajudamos.
 
Fonte: Administradores
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Conheça os sete erros mais comuns do empreendedor brasileiro

Conheça os sete erros mais comuns do empreendedor brasileiro
 
Empreender não é para amadores. É preciso lidar com fornecedores, funcionários, clientes e ainda enfrentar desafios imprevisíveis, muito comuns no ambiente de negócios do Brasil. Apesar das adversidades, o brasileiro segue empreendendo, e a instabilidade do país é, justamente, uma das motivadoras da abertura de empresas. Em Santa Catarina, para se ter uma ideia, de janeiro a maio deste ano foram criados 10.747 novos negócios, crescimento de 4,35% segundo a Junta Comercial do Estado (Jucesc).
 
 
Sustentabilidade gera ganho para empresas e sociedade
 
— Já faz alguns anos que a abertura de negócios por necessidade ultrapassou a por oportunidade. É na crise que o empreendedorismo floresce, como mostram pesquisas feitas na Grécia e nos Estados Unidos em 2008 — afirma a coordenadora Regional do Sebrae/SC na Grande Florianópolis, Soraya Tonelli.
Esse ambiente desafiador também faz do brasileiro um empresário criativo. Segundo Roberto Salazar, diretor do curso de Administração da ESPM Sul, Por outro lado, essa atitude de quem dá um jeitinho para resolver tudo pode levar o empreendedor a não prestar atenção a pontos cruciais, como fazer planejamento e reciclagem de conhecimentos.A seguir, você confere alguns dos erros mais comuns do empreendedor brasileiro e dicas para evitá-los.
 
 
1) Misturar CPF com CNPJ
Quando o dono do negócio confunde o próprio dinheiro com o da empresa, provavelmente vai ter problemas. É um fenômeno chamado empresário rico, empresa pobre. Isso porque tal atitude tende a descapitalizar a empresa.
 
— Dinheiro no caixa não é sinal de dinheiro disponível. Toda empresa tem uma estrutura de custos. O empresário não pode chegar no caixa da empresa e retirar o quanto quiser. A falta de capital de giro, por exemplo, é um sintoma desse problema — explica Soraya, do Sebrae/SC.
 
Para evitar essa confusão, o dono do negócio tem de estabelecer o quanto vai separar para si todo mês, no formato de pró-labore, por exemplo, e ser muito rígido quanto a isso.
Mulheres representam somente 24,3% do empreendedorismo tecnológico em Santa Catarina
 
 
2) Não quero ter chefe, vou abrir uma empresa
Abrir uma empresa para se livrar do chefe é um dos maiores mitos entre os brasileiros. Para a coordadora do Sebrae/SC na Grande Florianópolis, o empreendedor vai perceber no cotidiano que ele não tem um, mas vários chefes, a começar por todos os seus clientes.
 
– Ele tem de lidar com vários tipos de pressão: dos clientes, dos fornecedores, dos empregados – afirma Soraya.
 
 
3) Não observar o que acontece ao redor
O que outras empresas estão fazendo? O que estão deixando de fazer? O que os consumidores estão procurando? Todas essas perguntas são fundamentais. Pode-se aprender muito com outros empreendedores, concorrentes ou não, ao trocar experiências sobre ações e ferramentas. É preciso estar constantemente atento às tendências e movimentações do mercado e em diálogo permanente com outros empreendedores.
 
— O empresário de antigamente era mais individualista. Hoje, vivemos em rede: temos coworking, crowdfunding. Não vivemos mais de forma linear — diz Salazar.
 
 
4) Não se planejar e pensar a curto prazo
– A empresa não tem que dar certo só no primeiro ano, mas daqui a dois, cinco anos ou mais. E o empresário tem que pensar nisso – diz Rogério Nunes, professor da UFSC e especialista em estratégia organizacional e empreendedorismo.
 
Um exemplo é o planejamento dos gastos com funcionários. Segundo Nunes, além de garantir o salário mensal, é preciso pensar no discídio, férias, 13º e até uma eventual licença. Uma empresa pode passar por sérias dificuldades e até entrar em falência por uma questão trabalhista, afirma o professor.Dentro da visão de longo prazo, o empresário também deve separar algum recurso para investimento. O dinheiro próprio acaba sendo sempre mais barato que um empréstimo, prática mais comum no Brasil.
 
Empreendedores usam a criatividade para superar a crise em Blumenau
 
 
5) Não procurar preparo formal
Não é que todo o empreendedor precise fazer um MBA. Mas buscar conhecimento, seja por meio de cursos rápidos, workshops ou mesmo pesquisando por conta própria, é uma atitude importante.
 
— É muito comum a pessoa achar que porque trabalhou a vida inteira em determinado setor, vai saber administrar uma empresa nesta mesma área. Mas gerenciar um negócio exige várias competências. Não é porque você sabe fazer roupa que sabe administrar uma malharia — exemplifica Soraya.
O próprio Sebrae oferece cursos gratuitos e a distância para quem quiser aprender mais.
 
 
6) Escolher sócio só por afinidade
Sociedade é quase como um casamento. E como no matrimônio, escolher o par ideal nos negócios exige muito cuidado.
 
— Não dá para escolher só pelo que tem mais dinheiro ou porque é o cara mais legal na balada. É preciso analisar vários aspectos. Também é bom escolher alguém com competências complementares à sua: se sou bom em marketing, talvez seja melhor escolher alguém que seja bom no financeiro, por exemplo — explica Soraya.
Além disso, ter os mesmos valores e a mesma visão de negócio é fundamental, afirma o professor Nunes, da UFSC. Com a escolha feita, é preciso formalizar o papel de cada um. Não apenas dizer quanto cada um tem da empresa, mas deixar muito claras as atribuições de cada sócio. E colocar tudo isso em um contrato para evitar dissabores futuros.
— Quando você começa um empreendimento e ele é mais regrado, até mesmo na hora de romper uma sociedade vai ser menos complexo — diz Salazar, da ESPM Sul.
 
 
7) Acomodar-se
Uma coisa que funciona agora, não necessariamente dará certo em cinco anos. É preciso ficar atento às mudanças pelas quais o mundo e os consumidores passam.
— O mundo sempre mudou, mas hoje muda muito, mas muito mais rápido — diz Soraya.
 
Fonte: Diário do Comércio (Autor: Larissa Linder)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

A vulnerabilidade da Internet das Coisas e os risco para as empresas

A vulnerabilidade da Internet das Coisas e os risco para as empresas
 
A redução do tamanho dos componentes eletrônicos e a diminuição de seus preços têm permitido, gradualmente, adicionar recursos inteligentes nas máquinas e conectá-las à Internet, desde aquelas utilizadas para resfriar o ar em casas ou escritórios, até as que permitem o funcionamento de trens de grande porte. Esse avanço tecnológico é comumente chamado de Internet das Coisas (Internet of Things ou IoT, pela sua sigla em inglês), que, junto ao Big Data, Cidades Inteligentes, Cloud Computing e a Segurança, é uma das cinco principais tendências em tecnologia da informação e comunicação.
 
E é devido a IoT que hoje podemos cuidar melhor da nossa saúde utilizando um weareable, ou seja, um dispositivo vestível que coleta informações sobre a nossa pressão arterial e os passos que damos em um dia; podemos saber a relação entre o consumo de combustível de nosso carro e sua quilometragem para calcular as melhores opções com o objetivo de poluir menos e poupar mais; podemos também utilizar drones (robôs que podem voar com câmeras embutidas) para capturar informações que permitam às construtoras escolherem o melhor lugar para construir ou às autoridades para verificar se as construtoras estão em conformidade com os regulamentos de construção.
 
Para conseguir isso, é necessário adicionar a cada uma das máquinas: sensores, uma Unidade de Processamento Central (CPU) e uma conexão à Internet, a partir da qual a equipe terá uma presença na web, além de existir no mundo físico, com seu próprio endereço IP e as vulnerabilidades às ameaças cibernéticas que qualquer outra máquina pode ter.
 
As estimativas do número de “coisas” conectadas à Internet no futuro variam; no entanto, são calculados que serão entre 26 e 212 bilhões de unidades em 2020, conectadas à Internet das Coisas.
 
 
Riscos da IoT, uma ameaça oculta
 
Todas as criações que ocorrem na Internet das Coisas (IoT) podem ser distribuídos em dois grupos, de acordo com suas funções: ou são dispositivos que coletam informações através de sensores do ambiente para transmitir informação de forma constante ou são dispositivos desenvolvidos para receber instruções via Internet e realizarem alguma atividade no local onde estão localizados, embora, também de forma viável, possam realizar as duas funções.
 
Em ambos os casos, há dois pontos que deveríamos nos preocupar: privacidade e segurança. Quanto ao primeiro, há a questão: quem pode ter acesso aos dados coletados por qualquer dispositivo e para quê? Enquanto no segundo, a questão é: quem poderia estar comandando as ações do dispositivo? Por exemplo, ao que se refere às funcionalidades de uma estrada de ferro ou uma usina de energia nuclear.
 
 
Ataques à IoT, quanto sabemos sobre isso?
 
Entre as ameaças mais prováveis contra os dispositivos conectados à IoT, estão os códigos chamados dia-zero, os quais têm a capacidade de explorar as vulnerabilidades existentes em novos programas ou plataformas desenvolvidas pelos fabricantes de dispositivos, que normalmente não preveem os riscos. Um exemplo disso são as smartTVs, que são capazes de transmitir as conversas dos usuários pelo mesmo microfone que recebem instruções.
 
Além disso, outra área de risco são os dispositivos médicos, que conectados em rede, gradualmente, tornaram-se parte do tecido da Internet das Coisas. Estes acessórios são aqueles que podem ser utilizados, ingeridos temporariamente ou até mesmo podem ser introduzidos no corpo humano para curar certas doenças ou para fornecer medicamentos. Diante deste cenário, a Intel Security publicou A Internet das Coisas na área da saúde: oportunidades e riscos, um resumo do relatório The healthcare Internet of things rewards and risks em que se apresenta uma análise interessante de como ocorrem falhas de grande impacto nesses acessórios. A sociedade, sem dúvida alguma, resistiria ao seu uso, fato que segundo o documento destaca, iria atrasar sua implementação em anos ou décadas.
 
 
Fonte: Administradores (Autor: Edgar Vásquez Cruz)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
NF-e – A partir de julho de 2016 novos campos serão validados pelo programa

NF-e – A partir de julho de 2016 novos campos serão validados pelo programa

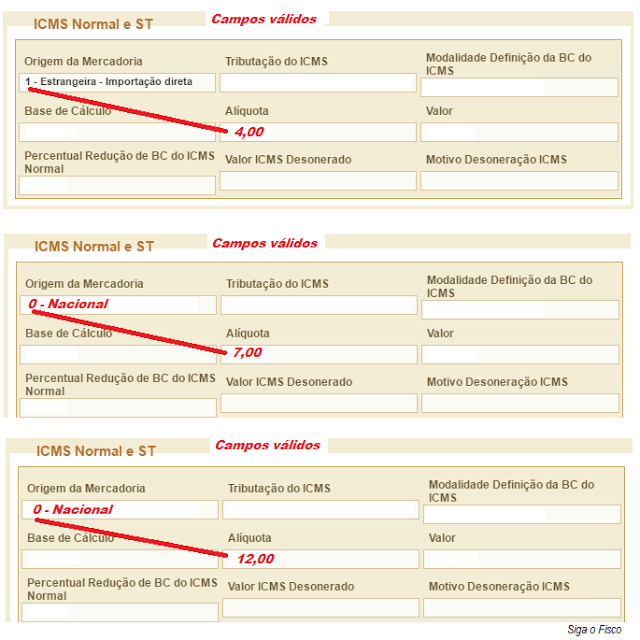
A partir de 1º de julho de 2016 o programa da NF-e vai validar o campo do Código de origem da mercadoria com o campo da alíquota aplicada à operação.

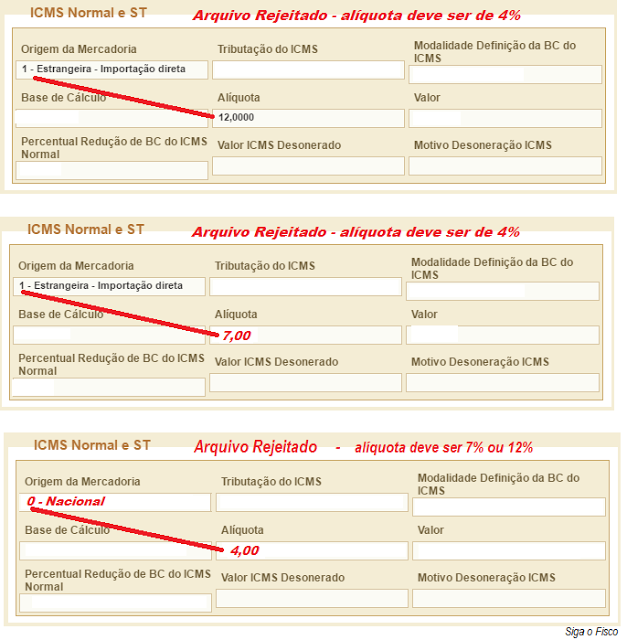
Serão rejeitados os arquivos da NF-e que apresentarem inconsistências entre a alíquota aplicada à operação e o Código de origem da mercadoria.

A seguir alíquotas de ICMS aplicáveis às operações interestaduais e seus respectivos Códigos de origem das mercadorias:

Alteracao NFE Julho01

Operação interestadual – Alíquota de 4%

Alteracao NFE Julho02

Operação interestadual – Alíquota de 7% e 12%

Alteracao NFE Julho03

Com as novas regras de validação, será rejeitado o arquivo da NF-e que tiver alíquota interestadual de ICMS incompatível com o Código de origem da mercadoria.

Estas regras de validação dos arquivos da NF-e constam da NT 2015.003 (Versão 1.80) e serão aplicadas a partir de 1º de julho de 2016.

Alteracao NFE Julho04

A seguir exemplos de arquivos válidos e rejeitados.

Alteracao NFE Julho05

Alteracao NFE Julho06

Quando se tratar de operação interestadual com mercadorias estrangeiras, a alíquota do ICMS será de 4% e se a mercadoria for nacional será de 7% ou 12% (observadas às exceções).

Para evitar rejeição do arquivo da NF-e é necessário analisar e sanear possíveis inconsistências existentes nos parâmetros até 30 de junho.

Fonte: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
O barato pode custar caro

O barato pode custar caro
 
Quer seja para a sua empresa ou para você, cercar-se de profissionais competentes é imprescindível para que consiga atingir seus objetivos.
 
Contadores, advogados, consultores, coaches… independente do profissional em questão, contar com alguém de know-how para te assessorar a solucionar determinado problema faz uma grande diferença nos seus resultados.
 
Enquanto consumidores, temos uma tendência natural a procurar pelo mais barato. Uma atitude que é perigosa quando se trata de produtos e ainda mais perigosa quando se trata de serviços.
 
Ser parcimonioso nas nossas decisões financeiras é sempre importante e agora, talvez seja mais importante do que nunca. Entretanto, o que tenho visto é que, utilizando-se do pretexto da escassez de recursos, muita gente tem preferido contratar a mão-de-obra mais barata em detrimento da mais qualificada.
Sei que, à primeira vista, essa pode parecer uma decisão correta, afinal de contas, é hora de reduzir despesas. Entretanto, o que precisamos entender é que impacto terá para nós, nossas empresas e nossos resultados essa migração que estamos fazendo, trocando o bom pelo barato.
 
Tendemos a analisar o caro ou barato unicamente por um prisma: o monetário. Se o profissional A me cobra X e o profissional B me cobra 2X, o profissional A é mais barato que o B. Será?
 
Caro e barato é percepção de valor e, no meu entendimento, existe uma coisa que precisa ser analisada antes de rotularmos um serviço: os benefícios que eles nos trarão.
 
Que resultados irei obter com o profissional A? E com o B? Se, após analisar os resultados que espera que tais profissionais agreguem à você ou sua empresa, você chega à conclusão de que não existirá diferença ou que a diferença é tão pequena que realmente compensa contratar quem cobrou menos, faça isso. Afinal, seria burrice pagar a mais sem receber nada ou quase nada em troca.
 
No entanto, ao fazer essa análise, você irá perceber que, muitas vezes, aquele profissional “mais em conta”, cobra menos porque sabe menos, porque tem uma estrutura de suporte menor, porque tem menos experiência e, provavelmente, porque entrega menos resultados.
 
Não estou dizendo isso para você demitir todos os profissionais terceirizados que prestam serviços para você e ir em busca dos mais caros. Definitivamente, não foi isso que eu disse.
 
O que eu disse foi, simplesmente, para você não trocar um profissional de ótima qualidade que te presta um ótimo serviço e entrega ótimos resultados por um profissional mediano, apenas porque esse cobra 20, 30 ou 50% a menos.
 
Lembre-se, antes de rotular algum profissional ou a prestação de algum serviço de caro ou barato, além do preço, você precisa analisar o que irá receber em troca da remuneração. Que benefícios e soluções cada um deles irá te gerar. Aí então, poderá decidir quem melhor atende as suas necessidades. Mas lembre-se: o caro pode sair barato e o barato pode custar caro.
 
Fonte: incorporativa (Autor: Samuel Magalhães)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Receita libera pagamento de restituições do primeiro lote do IR 2016

Receita libera pagamento de restituições do primeiro lote do IR 2016

A Receita Federal libera hoje (15) o dinheiro das restituições do primeiro lote do Imposto de Renda Pessoa Física 2016. Estão no lote também restituições residuais dos exercícios de 2008 a 2015. Tiveram prioridade idosos, pessoas com alguma deficiência física ou mental ou doença grave.

Para saber se teve a declaração liberada no lote multiexercício, o contribuinte deve acessar a página da Receita na internet ou ligar para o Receitafone (telefone 146). O órgão disponibiliza ainda aplicativo paratablets e smartphones que facilita a consulta às declarações e à situação cadastral no CPF.

Se o contribuinte tiver dúvida sobre a situação da declaração poderá consultar o Serviço Virtual de Atendimento (e-CAC) na página da Receita, onde é possível acessar o extrato da declaração e ver se há inconsistências de dados identificadas pelo processamento. No caso de identificação de algum problema, a Receita recomenda a entrega de uma declaração retificadora.

A restituição ficará disponível no banco durante um ano. Se o contribuinte não fizer o resgate nesse prazo, deverá requerê-la por meio da Internet, mediante o Formulário Eletrônico – Pedido de Pagamento de Restituição, ou diretamente no e-CAC, no serviço Extrato do Processamento da DIRPF.

Caso o valor não seja creditado, o contribuinte poderá ir a qualquer agência do BB ou ligar para a Central de Atendimento por meio do telefone 4004-0001 (capitais), 0800-729-0001 (demais localidades) e 0800-729-0088 (telefone exclusivo para pessoas com deficiência auditiva) para agendar o crédito em conta-corrente ou poupança, em seu nome, em qualquer banco.

Fonte: Agência Brasil (Autor: Daniela Lima)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

O Empregado Pode se Recusar a Assinar o Aviso Prévio?

O Empregado Pode se Recusar a Assinar o Aviso Prévio?
 
A legislação trabalhista estabelece, por meio do art. 468 da CLT, que só é lícita a alteração das condições nos contratos individuais de trabalho, por mútuo consentimento, desde que não resultem direta ou indiretamente em prejuízos ao empregado, sob pena de nulidade da cláusula infringente desta garantia.
 
A referida norma estabelece ainda que as relações contratuais de trabalho podem ser objeto de livre negociação entres as partes interessadas, desde que não seja contrária às disposições de proteção ao trabalho, aos contratos coletivos de sua categoria e às decisões das autoridades competentes, consoante o art. 444 do referido dispositivo legal.
 
O aviso prévio é a comunicação da rescisão do contrato de trabalho por uma das partes, empregador ou empregado, que decide extingui-lo de imediato ou com a antecedência que estiver obrigada por força de lei.
 
Assim, se o empregador concede o aviso prévio ao empregado e este, por qualquer motivo, se recusa a assinar por não aceitar o desligamento, estaríamos diante de uma relação antagônica, não havendo, portanto, o mútuo consentimento entre as partes interessadas previsto na legislação.
 
No entanto, o instituto aviso prévio é, na verdade, uma forma de garantir a liberdade contratual entre os contratantes, na medida em que nenhuma das partes fique obrigada a manter o vínculo empregatício contra a sua vontade, ainda que a outra manifeste a sua oposição.
 
Trata-se de um direito potestativo garantido, inclusive, pela Constituição Federal, sendo que sua concessão deve ser preferencialmente de forma escrita, a fim de permitir a aposição da assinatura da parte contrária, evidenciando desta forma, a concordância ou a ciência no rompimento do contrato.
 
Da mesma forma que não há uma obrigatoriedade de o empregador contratar um candidato que manifeste total interesse em ingressar na empresa, também não há a obrigatoriedade de manter o vínculo empregatício com o empregado, salvo nos casos em que há previsão legal, como é o caso do empregado deficiente físico, por exemplo, que dispõe de proteção do emprego e que sua demissão depende da admissão de outro deficiente para substituí-lo.
 
Portanto, quando o empregado, comunicado por meio do aviso prévio pelo empregador, se recusa a assinar, cabe ao empregador solicitar que, no mínimo, duas testemunhas presenciem a comunicação da demissão e atestem, por meio de assinatura no documento, tal procedimento.
 
Após a comunicação e colhida as assinaturas, o empregado deixa de fazer parte do quadro da empresa, sendo obrigado a retirar-se do local de trabalho ou continuar trabalhando até o seu vencimento, se o aviso for trabalhado.
 
Qualquer ato praticado pelo empregado no sentido de tentar prejudicar o empregador, danificando equipamentos propositadamente ou qualquer ação que cause prejuízos à empresa, a dispensa arbitrária poderá ser convertida em demissão por justa causa, ser responsabilizado civil ou criminalmente pelo ato praticado, bem como arcar com eventuais custos financeiros decorrente de seu ato.
 
Caso não haja testemunhas que sejam empregados da empresa o empregador poderá se orientar por meio de seu departamento jurídico, do sindicato da categoria profissional ou da Delegacia Regional do Trabalho para que a demissão seja concretizada.
Portanto, mesmo que o empregado se recuse a assinar o aviso, o empregador ainda poderá concretizar o desligamento na forma acima explicitada.
 
Fonte: Blog Guia Trabalhista (Autor: Sérgio Ferreira Pantaleão)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma