Intensificado pela PGFN bloqueio de bens e contas de devedores

Intensificado pela PGFN bloqueio de bens e contas de devedores
 
A Divisão dos Grandes Devedores da Procuradoria-Geral da Fazenda Nacional da 3ª Região (PGFN-3), que atua nos Estados de São Paulo e Mato Grosso do Sul, passou a reforçar o uso estratégico das chamadas cautelares fiscais para evitar a dilapidação do patrimônio de devedores. Com o instrumento, pode-se bloquear preventivamente recursos em contas bancárias, por exemplo. Atualmente, há R$ 9,6 bilhões bloqueados no Estado de São Paulo – pouco mais de R$ 1 bilhão de empresas envolvidas na Operação Lava-Jato.
 
A mesma medida tem sido aplicada também a empresas que estariam usando a recuperação judicial como planejamento tributário para evitar o pagamento de tributos. No país, desde 2012, foram proferidas por juízes medidas cautelares fiscais para garantir mais de R$ 15 bilhões.
 
O uso da medida tem sido possível pelo foco da Fazenda em débitos recuperáveis acima de R$ 1 milhão e graças a uma parceria entre a PGFN e a Receita Federal da 8ª Região – que a notifica quando percebe a dilapidação de patrimônio ou realiza autuações fiscais.
 
“A Receita nos informa, por exemplo, sobre indícios de insolvência da empresa que começa a se desfazer de patrimônio. Quanto mais nos aproximamos do devedor, a tendência é alcançar maiores resultados”, diz o procurador regional Leonardo de Menezes Curty.
 
O objetivo da PGFN é deixar de perder tempo com débitos na “bacia das almas”. “A Receita nos informa sobre as grandes autuações e, embora esses casos ainda caminhem para o Carf [Conselho Administrativo de Recursos Fiscais], já podemos promover medidas para bloquear patrimônio”, afirma.
 
O crédito tributário da Lava-Jato surge em razão das acusações de crime de sonegação fiscal. Segundo Curty, quando a Receita faz o lançamento de um auto de infração fiscal, já os avisa para que seja pedida a cautelar em relação aos bens dos envolvidos.
 
“Quando enxergamos que a recuperação judicial se tornou uma forma de planejamento tributário, também nos valemos da cautelar”, afirma o procurador. Juízes, segundo ele, têm mantido o bloqueio da garantia. “Foi o que aconteceu, por exemplo, em relação a uma empresa envolvida na Lava-Jato, por força desse trabalho antecipatório.” Em geral, os magistrados concedem a recuperação mesmo que a empresa não apresente a certidão negativa de débitos (CND), prevista em lei.
 
 
De acordo com o procurador, o instrumento tem sido aplicado com critérios. “Consideramos a posição da empresa no mercado. Às vezes lança-se o bloqueio de uma companhia altamente importante no cenário nacional, que vai parar de gerar recursos. Isso não vai ser interessante para a empresa, para a sociedade e nem para a própria Fazenda”, diz.
 
Segundo o superintendente da Receita Federal no Estado de São Paulo, o auditor-fiscal José Guilherme Antunes de Vasconcelos, essa parceria vem sendo desenvolvida há vários anos e se intensificando. “O objetivo é o êxito total na recuperação do crédito tributário administrado pela Receita Federal”, afirma.
 
Para Vasconcelos, assim como a lei prevê meios de garantia contra a fraude no setor privado, a cautelar fiscal é medida garantidora nos casos em que o credor é a União, que teve recursos desviados por sonegação ou inadimplência.
 
Entre advogados que representam empresas, a aplicação da cautelar fiscal é controvertida. “Por impedir a movimentação patrimonial, ela é uma medida extrema. Causa muitos transtornos à empresa”, diz o advogado Maucir Fregonesi Junior, do Siqueira Castro Advogados.
 
“Às vezes, não há situação nítida de dilapidação. E, em regra, ela só poderia ser aplicada após a constituição do crédito, ou seja, no fim do processo administrativo”, afirma. A cautelar é cabível se o débito superar a 30% do patrimônio conhecido do contribuinte.
 
O uso mais intenso das cautelares é favorecido pelo fato de a PGFN ter passado a dar tratamento diferenciado aos processos de execução acima de R$ 1 milhão. “Com um menor volume para trabalhar, o procurador tem condições maiores para descobrir blindagens patrimoniais complexas e alcançar eventuais fraudes”, diz Leonardo Curty.
 
A partir da orientação vinda do órgão em Brasília, a procuradoria regional vai arquivar 352.454 processos da capital que equivalem a R$ 28,62 bilhões e representa apenas 25% da dívida ativa da União na região. O foco ficará na cobrança judicial de 17.407 processos, que podem gerar a arrecadação de R$ 209,44 bilhões, o correspondente a 75% dessa dívida ativa.
 
Há um ano, a Divisão dos Grandes Devedores da PGFN havia sido deixada de lado pelos procuradores. O acompanhamento dos grandes devedores permaneceu em “banho maria” como forma de reivindicação de melhores salários e condições de trabalho pelos advogados públicos. O monitoramento foi retomado no começo do ano com o alcance de algumas metas pela categoria. Na semana passada, por exemplo, a Comissão de Constituição e Justiça (CCJ) do Senado aprovou o projeto de lei que estabelece o pagamento de honorários de sucumbência aos advogados públicos.
 
Fonte: Valor Econômico
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Detalhar impostos na nota fiscal impulsiona reforma tributária

Detalhar impostos na nota fiscal impulsiona reforma tributária
 
Desde 1º de janeiro de 2015, todas as empresas com estabelecimento em nosso país têm a obrigatoriedade da transparência fiscal, ou seja, a informação aos consumidores finais da carga tributária incidente nas mercadorias e serviços pagos. A Lei nº 12.741/2012- “De Olho no Imposto” foi sancionada sob a liderança de Guilherme Afif Domingos e com a parceria do IBPT (Instituto Brasileiro de Planejamento e Tributação).
 
Na prática, a lei tornou obrigatória a demonstração aproximada ao consumidor do quanto de tributos pagamos em nossas compras de produtos e serviços. Nos documentos fiscais emitidos pelos fornecedores deve constar a informação do valor correspondente à totalidade dos tributos federais, estaduais e municipais. Sem dúvida, esse foi o primeiro passo para os brasileiros entenderem o peso dos tributos e impulsionarem a tão sonhada reforma tributária –urgente e absoluta, já que o Brasil tem um amontoado de impostos que exige alto custo dos contribuintes, gera insegurança e prejudica o crescimento da economia e a distribuição de renda.
 
Entretanto, passados mais de um ano e meio que a legislação entrou em vigor, atualmente 70% das empresas podem ser multadas pelos serviços de proteção ao consumidor por não terem regularizado sua situação. Ou seja: só 30% das empresas obrigadas a demonstrar o imposto na nota baixaram o programa gratuito disponibilizado pelo IBPT.
 
É importante ressaltar que o IBPT desenvolveu um sistema de cálculo dos tributos incidentes em cada mercadoria ou serviço existente no país. Sendo assim, varejistas de qualquer empresa podem baixar o programa, após um simples cadastro no site “De Olho no Imposto”, e, a partir daí, informar em suas notas fiscais o valor aproximado dos tributos.
 
Sem dúvida, a demonstração dos impostos pagos oferece aos brasileiros a oportunidade de saber o quanto pagam, e, o pior: não recebem nada em troca em termos de saúde, segurança, transportes. Passou da hora do nosso dinheiro ser usado com responsabilidade por seus representantes, os quais são obrigados a prestar contas do que foi arrecadado via injunção tributária.
 
As empresas que não se adequarem à nova regra podem ser multas por Procon estadual, utilizando-se das previsões do Código de Defesa do Consumidor. As multas vão de R$ 212,82 a R$ 3.192.300,00.
 
O Brasil, após a edição dessa lei, se coloca ao lado dos países mais desenvolvidos do mundo, que já têm essa prática há muito tempo. A conscientização da população sobre a carga tributária que ela paga como consumidora final de mercadorias e serviços é de fundamental importância para a devida cobrança do retorno desses recursos para os contribuintes, em forma de investimentos na melhoria da qualidade de vida dos brasileiros.
 
Infelizmente, não há uma campanha, por parte do governo federal, para informar aos brasileiros sobre a obrigatoriedade dos tributos serem informados na nota. Então, o que podemos dizer aos consumidores é que peçam a Nota Fiscal, verifiquem se os valores dos tributos estão sendo demonstrados e denuncie ao Procon caso isso não esteja sendo feito. Essa atitude nada mais é do que o exercício de cidadania inerente a cada pessoa, que tem o direito dessa informação e também o dever de exigir a correta aplicação dos tributos recolhidos aos cofres públicos.
 
Fonte: UOL – Notícias (Autor: João Eloi Olenike)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

CEST – Alteração da lista obriga contribuintes a atualizar cadastro de mercadorias

CEST – Alteração da lista obriga contribuintes a atualizar cadastro de mercadorias

O Código Especificador da Substituição Tributária – CEST, criado pelo Convênio ICMS 92 de 2015 para identificar e uniformar a lista de mercadorias e bens sujeitos ao regime de Substituição Tributária do ICMS, sofreu alteração com a publicação do Convênio ICMS 53 de 2016.

Com o advento da publicação do Convênio ICMS 53/2016 ( DOU de 14/07) a lista do CEST sofreu alterações significativas. Esta medida prejudicou o trabalho de quem já havia atualizado o cadastro de mercadorias para incluir o Código Especificador da Substituição Tributária.

Assim, quem já havia incluído o CEST no cadastro das mercadorias, terá de revisar e corrigir as informações de acordo com a atualização da lista realizada pelo Convênio ICMS 53 de 2016.

Contribuintes adiantados são aos mais prejudicados
“Mais uma vez, medida do governo prejudica os contribuintes que na data de publicação do Convênio ICMS 53/2016 já tinham incluído o CEST no cadastro das mercadorias, e beneficia os atrasados”.

A partir de 1º de outubro de 2016, nas operações com mercadorias e bens listados no Convênio ICMS 92/2015 o contribuinte deverá informar o CEST nos documentos fiscais eletrônicos, sob pena de rejeição do arquivo.

Em razão da ausência do CEST ameaçar impedir autorização do documento eletrônico, muitos contribuintes já haviam incluído o código no cadastro de mercadorias. Porém, com a atualização da lista, terão de refazer o trabalho para adequar às alterações promovidas pelo CONFAZ.

Além disso, os Estados e o Distrito Federal deverão atualizar sua legislação para adaptar às alterações promovidas na lista de mercadorias sujeitas à Substituição Tributária.
Os acordos firmados entre os Estados e o Distrito Federal através de Protocolo ou Convênio ICMS também devem ser alterados.

Fonte: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
ICMS – CEST será exigido a partir de outubro de 2016

ICMS – CEST será exigido a partir de outubro de 2016
 
Vem aí a exigência do CEST, que promete uniformizar as operações com mercadorias sujeitas ao regime de Substituição Tributária do ICMS, mas exigir de todos os contribuintes a partir de 1º de outubro pode gerar confusão.
 
O Código Especificador da Substituição Tributária – CEST instituído pelo Convênio ICMS 92/2015 deverá ser informado no documento fiscal eletrônico a partir de 1º de outubro de 2016, sob pena de rejeição.
 
Muitas dúvidas ainda pairam sobre a utilização correta do CEST.
A correta utilização do Código Especificador da Substituição Tributária (CEST) deve ser determinada com base na natureza da mercadoria objeto da operação, a partir da descrição e classificação na NCM apresentada nos Anexos do Convênio ICMS-92/2015, com alterações do Convênio ICMS-146/2015.
 
De acordo com o § 1º da cláusula terceira do Convênio ICMS-92/2015, nas operações com mercadorias ou bens listados nos Anexos II a XXIX do referido Convênio, o contribuinte deverá mencionar o respectivo CEST no documento fiscal que acobertar a operação, ainda que a operação, mercadoria ou bem não estejam sujeitos aos regimes de substituição tributária ou de antecipação do recolhimento do imposto, sendo que tal exigência deverá ser observada a partir de 01/10/2016, por força do Convênio ICMS-16/2016.
 
Comissão de frente: Indústria e importador
Para evitar erros na classificação correta de utilização do CEST, o governo deveria ter exigido primeiro da indústria e do importador, e depois de pelo menos seis meses dos demais, assim evitaria erros.
 
Muitos comerciantes com estoque poderão utilizar indevidamente o CEST quando da saída da mercadoria do estabelecimento. Isto porque o responsável por definir este código é o fabricante do produto e o importador. Para evitar erros, o governo deveria exigir o CEST nos documentos eletrônicos primeiro destes.
 
“A obrigatoriedade de informar o CEST nos documentos deveria começar pelos primeiros da cadeia comercial: o fabricante e o importador. Assim como ocorreu com a implantação da NF-e”.
 
Para evitar erros na emissão do documento eletrônico é necessário correr contra o tempo para alterar o cadastro de produtos e incluir o CEST nos parâmetros das operações fiscais até 30 de setembro de 2016.
 
Confira alguns exemplos (Convênio ICMS 92/2015):
ANEXO II
AUTOPEÇAS
ITEM
4.0
CEST
01.004.00
NCM
3923.30.00
DESCRIÇÃO
Reservatórios de óleo
ANEXO XXI
PRODUTOS DE PERFUMARIA E DE HIGIENE PESSOAL E COSMÉTICOS
ITEM
9.0
CEST
20.009.00
NCM
3304.10.00
DESCRIÇÃO
Produtos de maquiagem para os lábios
ANEXO XXIX
VENDA DE MERCADORIAS PELO SISTEMA PORTA A PORTA
ITEM
33.0
CEST
28.033.00
NCM
3923.30.00
DESCRIÇÃO
Mamadeiras
A seguir exemplo do campo CEST da NF-e.
NF-e - NCM x CEST
 
Sobre este tema, confira Ementa da Resposta à Consulta Tributária nº 11613/2016 emitida pela SEFAZ-SP.
RESPOSTA À CONSULTA TRIBUTÁRIA 11613/2016, de 27 de Junho de 2016.
 
Disponibilizado no site da SEFAZ em 29/06/2016.
 
Ementa
ICMS – Aplicação do Convênio ICMS-92/2015 – CEST.
I. A utilização do Código Especificador da Substituição Tributária (CEST) deve ser determinada com base na natureza da mercadoria objeto da operação, a partir da descrição e classificação na NCM apresentada nos Anexos do Convênio ICMS-92/2015, com alterações do Convênio ICMS-146/2015.
II. A partir de 01/10/2016 (Convénio ICMS-16/2016), nas operações com mercadorias ou bens listados nos Anexos II a XXIX do referido Convênio, o contribuinte deverá mencionar o respectivo CEST no documento fiscal que acobertar a operação, ainda que a operação, mercadoria ou bem não estejam sujeitos aos regimes de substituição tributária ou de antecipação do recolhimento do imposto.
 
Fonte: Siga o Fisco (Autor: Jo Nascimento)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

O que é ICMS? Qual o valor da alíquota? Entenda o imposto

O que é ICMS? Qual o valor da alíquota? Entenda o imposto
 
Quando um produto – como um quilo de feijão ou um remédio, por exemplo – circula entre cidades ou entre estados, ele pode ter um percentual embutido no seu preço final que equivale ao imposto chamado ICMS – ou Imposto sobre Operações relativas à Circulação de Mercadorias e Sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação.
 
O ICMS foi regulamentado na lei complementar 87/1997, conhecida como Lei Kandir. Segundo a Constituição Federal de 1988, o imposto incide sobre a circulação de produtos como eletrodomésticos, alimentos, serviços de comunicação e transporte intermunicipal e interestadual e poderá ser estabelecido por cada um dos Estados e o Distrito Federal, ou seja, muda de um local para outro. Na maioria dos casos, ele é embutido no preço – indo de 7%, em caso de alimentos básicos, a 25% naqueles produtos considerados como supérfluos, tais como cigarro e perfumes.
 
Vale destacar que o ICMS também incide sobre bens importados, independentemente da finalidade da importação.
 
A arrecadação vinda do tributo pode ser encaminhada para diversas funções, ficando, novamente, sob a responsabilidade do Estado. Em São Paulo, por exemplo, o ICMS é a maior fonte de recursos financeiros; por isso, é muito importante que os cidadãos requeiram sempre o documento e se atentem ao uso que o governo faz dos recursos públicos.
 
Outra característica do imposto: ele é não cumulativo, tendo o valor compensado em cada operação ou prestação de serviço. Para tanto, é sempre necessário haver emissão de nota fiscal ou cupom fiscal em cada etapa – isso para que o documento seja escriturado no livro fiscal, sendo calculado pelo contribuinte e arrecadado pelo Estado.
 
 
Quem deve contribuir para o ICMS
 
Seja pessoa física ou jurídica, quem pretende atuar em qualquer ramo de atividade abraçada pelo imposto deverá se inscrever no Cadastro de Contribuintes do ICMS. Isso também vale para aqueles que desejam importar mercadorias de outro país – mesmo sem habitualidade ou sem intuito comercial. Assim, pessoas ou empresas que realizem com frequência ou em grande quantidade a comercialização, operação de circulação de mercadoria, ação comercial ou, por fim, ofereça serviços de transporte interestadual e intermunicipal e comunicações – todos estão inclusos na obrigatoriedade do registro.
 
A inscrição deve ser feita antes do início destas atividades. Além disso, caso ocorra qualquer alteração nos dados relativos ao cadastro, é necessário informar para que sejam modificados e mantidos pela Secretaria de Estado da Fazenda.
 
O ICMS é um imposto pago de forma indireta e regressiva, ou seja, quem ganha menos, paga, proporcionalmente, mais. Ademais, independe da capacidade individual para contribuir, pois todos pagam o mesmo imposto.
 
Se o empresário atrasar o pagamento do ICMS, ele será cobrado com juros (aplicada a taxa Selic acumulada a partir do mês de vencimento).
 
Estão isentos do imposto: atividades de transferência de propriedades ou bens móveis, operações interestaduais relativas ao transporte de energia elétrica e petróleo, operações destinados ao exterior do Brasil, arrendamento mercantil, alienação fiduciária, ouro (quando definido como ativo financeiro e instrumento cambial), atividades destinadas como prestação de serviço para uso do próprio autor, além de revistas e jornais (e papeis destinados à impressão gráfica).
 
 
Alíquota do ICMS: como é calculada?
 
Como foi dito anteriormente, o valor do ICMS varia de um Estado para o outro. Contudo, grande parte utiliza a alíquota de 17% do preço da mercadoria. Isso significa que, se o valor do produto é de R$1 mil, sendo a alíquota de 17%, o valor do tributo é de R$ 170,00 – e, sem o imposto, o artigo custaria R$ 830.
 
No site da Fazenda, é possível ver a previsão do repasse semanal adquirido através do ICMS. O governo estadual de São Paulo, por exemplo, disponibiliza uma tabela para consulta de fácil entendimento.
 
Fonte: IG – Economia
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Como se preparar para o EFD-Reinf?

Como se preparar para o EFD-Reinf?
 
Em 27 anos da existência da Constituição Federal foram publicadas mais de 5,2 milhões de legislações, de acordo com o Instituto Brasileiro de Planejamento e Tributação (IBPT). Ou seja, em virtude das constantes edições e mudanças das normas, acompanhar as mudanças no processo legislativo brasileiro não é uma tarefa simples.
 
O EFD Reinf, por exemplo, é um novo módulo do Sistema de Escrituração Digital (Sped), criado com o intuito de abranger informações referentes ao as obrigações fiscais, previdenciárias e trabalhistas – o chamado eSocial. Contudo, antes de falar desse módulo, é importante conhecer a sua origem, a começar pela Dirf – uma declaração anual onde os contribuintes informam no último dia útil de fevereiro a relação de todos os salários pagos, impostos de renda retidos na fonte, situações sem retenção na fonte, valor distribuído aos sócios da empresa e pagamentos para serviços de terceiros.
 
O EFD Reinf abrange todas as retenções do contribuinte sem vínculo trabalhista, bem como as informações sobre a receita bruta para a apuração das contribuições previdenciárias substituídas. A nova escrituração substituirá as informações contidas em outras obrigações acessórias, como o módulo da EFD-Contribuições, que apura a Contribuição Previdenciária sobre a Receita Bruta.
 
Conforme o layout versão beta divulgado pela Receita Federal, esse módulo trouxe mais 9 tabelas, 12 eventos, 587 campos e 24 novas regras a serem consideradas. São determinações que afetam o setor tributário, jurídico, financeiro, suprimentos e tecnológico. Ou seja, a quantidade de informações é tão vasta que fica passível a inconsistências e, consequentemente, autuações fiscais e multas.
 
E como se preparar para essa entrega? Como unificar os dados e alcançar a governança fiscal? O fato é que grandes demandas, pedem grandes soluções, então, ter uma solução fiscal completa que integra o CPRB, as retenções, apurações e pagamentos utilizando a mesma base de dados, proporciona mais segurança nas entregas, evita o pagamento de multas e retrabalho, minimiza riscos e é a chave para a governança tributária para as empresas.
 
Fonte: Fenacon (Autor: Autor: Fábio Negrini)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Receita Federal monitora redes sociais dos contribuintes

Receita Federal monitora redes sociais dos contribuintes
 
As pessoas que costumam postar fotos no facebook, instagram e outras redes sociais, onde aparecem em lanchas, hotéis ou casas luxuosas e viagens deveriam saber que podem estar sendo monitoradas pelo “leão”. Foi o que confirmou ontem o secretário da Receita Federal, Jorge Rachid, em entrevista no Ministério da Fazenda. ”As redes sociais são fontes bastante ricas para fiscalização, não só para a Receita como para as aduaneiras também”, alertou.
 
Investir em tecnologia é um plano estratégico para a Receita Federal, de acordo com Rachid.Tanto para otimizar recursos, como para maximizar resultados. O objetivo é buscar o atendimento de excelência, onde o contribuinte faça o menor esforço possível para honrar os seus tributos, como também para o órgão receber informações das mais variadas fontes que são aperfeiçoadas ano a ano. “Estamos ampliando a rede de acordos onde a Receita fornecerá informações de contribuintes estrangeiros que moram no Brasil e receberá de brasileiros que vivem no exterior. Já temos com os Estados Unidos e convenções multilaterais como o G-20 e Organização para Cooperação e Desenvolvimento Econômico (OCDE)”, afirmou.
 
Rachid disse que a fiscalização abrange todos os tributos de pessoa física e jurídica como os previdenciários,por exemplo. “Se cair na malha fina e identificarmos que teve intenção dolosa, a multa pode chegar a até 200% do valor do imposto devido. Além disso, o contribuinte poderá responder penalmente por crime contra a ordem tributária”, advertiu.
 
Ontem foi o último dia para a entrega das declarações de imposto de renda. Não haverá prorrogação, exceto para os moradores de Xanxerê, no oeste de Santa Catarina, que decretou estado de calamidade pública depois que foi atingida por um tornado no dia 20/4. De acordo com decreto assinado pelo ministro da Fazenda, Joaquim Levy, e publicado ontem (30) no Diário Oficial da União, eles terão até o dia 31 de julho deste ano para enviar a declaração.
Facebook_RFB_rede_social
 
A Receita anunciou que o total de declarações entregues ficou em 27, 8 milhões ante 26,9 em 2014. Isso representa um crescimento de 3,8%. No ano passado cerca de 1 milhão de contribuintes declararam com atraso, sendo que 650 mil eram declarações retificadoras.
 
http://www.correiobraziliense.com.br/
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Nota Fiscal Eletrônica: aprenda a emitir o documento e veja as vantagens

Nota Fiscal Eletrônica: aprenda a emitir o documento e veja as vantagens
 
A Nota Fiscal Eletrônica (NF-e) é desenvolvida de forma integrada, pelas Secretarias de Fazenda dos Estados e a Secretaria da Receita Federal. O projeto, criado em 2005, tinha como objetivo implantar um modelo nacional de documento fiscal eletrônico, que substituiria a sistemática emissão do documento fiscal em papel, usado, geralmente, para operações com mercadorias entre empresas.
 
O uso da Nota Fiscal Eletrônica implica várias vantagens para o contribuinte, a sociedade e as entidades tributárias
O processo de implantação das obrigatoriedades do uso da Nota Fiscal Eletrônica em todo o país terminou em dezembro de 2010. Naquele ano, a NF-e assumiu o status de um sistema nacional de documento fiscal eletrônico, compartilhado entre os estados e a Receita Federal.
 
 
O que é a Nota Fiscal Eletrônica?
 
A Nota Fiscal Eletrônica é um documento de existência exclusivamente digital. Ele é emitido e armazenado eletronicamente, com o objetivo de documentar uma operação de circulação de mercadorias ou prestação de serviços. Para emitir NF-e, as empresas devem solicitar seu credenciamento como emissoras do documento na Secretaria da Fazenda em que possua estabelecimentos. Até 2015, muitas empresas ainda tinham dúvidas sobre ecomo emitir a Nota Fiscal Eletrônica. Veja no tópico seguinte como proceder.
 
 
Como emitir a Nota Fiscal Eletrônica?
 
A empresa emissora desse tipo de nota fiscal gera um arquivo eletrônico contendo as informações fiscais da operação comercial, que deverá ser assinado digitalmente, transformando este arquivo em um documento eletrônico nos termos da legislação brasileira de modo que seja garantida a integridade dos dados e a autoria do emissor.
Em seguida, este arquivo eletrônico é transmitido pela internet para a Secretaria da Fazenda, Finanças ou Tributação do estado de jurisdição do contribuinte emitente. Esses órgãos verificam a integridade formal do arquivo e entregam um protocolo de recebimento chamado “Autorização de Uso”. Sem esse documento, não pode haver trânsito de mercadoria. É ele que transforma o documento eletrônico no Documento Fiscal, ou seja, na Nota Fiscal Eletrônica. Após a Autorização de Uso, a Secretaria de Fazenda Estadual disponibiliza a consulta, através da internet, para o destinatário.
Para acompanhar o trânsito da mercadoria é impressa uma representação gráfica simplificada da Nota Fiscal Eletrônica chamada DANF-e (Documento Auxiliar da Nota Fiscal Eletrônica), em via únida e em papel comum. O DANF-e não é nota fiscal, nem a substitui. Ela é apenas um instrumento auxiliar para a consulta da NF-e, porque contém a chave de acesso da Nota Fiscal Eletrônica, que permite ao detentor desse documento confirmar através das páginas da Secretaria de Fazenda Estadual ou da Receita Federal que, de fato, existe uma Nota Fiscal Eletrônica que tenha tido seu uso autorizado.
A NF-e pode ser consultada no portal da Nota Fiscal Eletrônica.
 
 
Como instalar o software emissor da Nota Fiscal Eletrônica?
 
O Software Emissor da Nota Fiscal Eletrônica é um programa que é instalado na máquina do contribuinte e permite a emissão de notas fiscais eletrônicas para a correspondendente Secretaria de Fazeda Estadual. Com esse software, é possível gerar o arquivo da Nota Fiscal eletrônica e acessar meios para realizar a assinatura com o Certificado Digital que o contribuinte possuir e transmití-la para a Secretaria de Fazenda Estadual relacionada. Ele também permite o gerenciamento das notas e o cancelamento delas, a impressão do Documento Auxiliar da Nota Fiscal eletrônica (DANF-e) para a circulação das mercadorias e outras funcionalidades para facilitar a criação da Nota Fiscal Eletrônica, como cadastros de clientes, produtos e transportadoras. Para baixar o Software Emissor de NF-e, basta acessar a página para instalação do programa e seguir asorientações do manual.
 
 
Quais são os benefícios da Nota Fiscal Eletrônica?
 
Entre os benefícios para o contribuinte vendedor (emissor da NF-e) destacam-se a redução de custos de impressão, envio e armazenagem de documentos fiscais; a simplificação de obrigações acessórias; e o incentivo a uso de relacionamentos eletrônicos com clientes.
Já as vantagens para o contribuinte comprador (receptor da NF-e), destacam-se a eliminação de digitação de notas fiscais na recepção de mercadorias; a redução de erros de escrituração devido a erros de digitação de notas fiscais; e o incentivo ao uso de relacionamentos eletrônicos com fornecedores.
A sociedade também é beneficiada pela Nota Fiscal Eletrônica à medida que são promovidos o incentivo ao comércio eletrônico e ao uso de novas tecnologias; a padronização dos relacionamentos eletrônicos entre as empresas e a redução do consumo de papel, com impacto em termos ecológicos. Por fim, os benefícios para as administrações tributárias incluem, principalmente, a diminuição da sonegação e o aumento da arrecadação e a melhoria no processo de controle fiscal.
 
Fonte: IG – Economia
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

SP – Simples Nacional tem prazo diferenciado para recolhimento do ICMS-ST e Diferencial de Alíquotas

SP – Simples Nacional tem prazo diferenciado para recolhimento do ICMS-ST e Diferencial de Alíquotas
 
Os contribuintes paulistas, optantes pelo Simples Nacional, possuem prazo diferenciado para recolhimento do ICMS devido a título Diferencial de Alíquotas, Substituição Tributária e Antecipação Tributária.
 
As empresas optantes pelo Simples Nacional (LC 123/2006), poderão recolher o imposto devido a título de Diferencial de Alíquotas, Substituição Tributária e Antecipação Tributária até o último dia do 2º mês subsequente à apuração, conforme regras estabelecidas na legislação paulista.
1 – Diferencial de Alíquotas – Art. 115, inciso XV-A do RICMS/SP
Este imposto deve ser calculado sobre a aquisição de fornecedor estabelecido em outra unidade da federação
2 – ICMS-ST – Substituto tributário – § 2º do Art. 268 do RICMS/SP
Imposto devido a título de Substituição Tributária sobre as operações destinadas ao Estado de São Paulo.
3 – Antecipação Tributária – Art. 426-A do RICMS/SP
ICMS devido sobre a compra de mercadoria destinada à revenda, sujeita à Substituição Tributária de fornecedor estabelecido em outra unidade da federação.
Confira Agenda Tributária de São Paulo do mês de junho/2016, conforme Comunicado CAT 12/2016:
 
SN - ICMS - DIFAL - ST
 
Confira detalhes da legislação paulista:
 
Diferencial de Alíquotas
Compra de fornecedor estabelecido em outra unidade da federação, destinada ao ativo, despesa, matéria prima e mercadoria para revenda não sujeita ao ICMS-ST, conforme artigo 115 do RICMS/SP:
 
Artigo 115 – Além de outras hipóteses expressamente previstas, o débito fiscal será recolhido mediante guia de recolhimentos especiais, observado o disposto no artigo 566, podendo efetivar-se sem os acréscimos legais, tais como a multa prevista no artigo 528 e os juros de mora, até os momentos adiante indicados, relativamente aos seguintes eventos (Lei 6.374/89, art. 59, Convênio ICM-10/81, cláusulas primeira e terceira, Convênio ICMS-25/90, cláusulas terceira e quarta, II, e Convênio ICMS-49/90):
 
XV-A – na entrada em estabelecimento de contribuinte sujeito às normas do Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – “Simples Nacional”, até o último dia do segundo mês subsequente ao da entrada: (Redação dada ao “caput” do inciso, mantidas as suas alíneas, pelo Decreto 59.967, de 17-12-2013, DOE 18-12-2013; produzindo efeitos em relação aos fatos geradores que ocorrerem a partir de 01-01-2014)
 
a) de mercadoria destinada a industrialização ou comercialização, material de uso e consumo ou bem do ativo permanente, remetido por contribuinte localizado em outro Estado ou no Distrito Federal, o valor resultante da multiplicação do percentual correspondente à diferença entre a alíquota interna e a interestadual pela base de cálculo, quando a alíquota interestadual for inferior à interna (Lei Complementar federal 123/2006, art. 13, § 1°, XIII); (Redação dada à alínea pelo Decreto 52.858, de 02-04-2008; DOE 03-04-2008)
 
b) de petróleo, inclusive lubrificantes e combustíveis líquidos e gasosos dele derivados, bem como energia elétrica, oriundos de outro Estado ou Distrito Federal, quando não destinados à comercialização ou industrialização, calculado pela alíquota interna.
 
 
ICMS devido a título de Substituição Tributária
 
Imposto devido a título de substituição tributária pelo substituto tributário nas operações destinada ao Estado de São Paulo, conforme artigo 268 do RICMS/SP.
 
Artigo 268 – O valor do imposto a ser recolhido a título de sujeição passiva por substituição é a diferença entre o valor do imposto calculado mediante aplicação da alíquota interna sobre a base de cálculo prevista para a operação ou prestação sujeita à substituição tributária e o valor do imposto devido pela operação ou prestação própria do remetente (Lei 6.374/89, arts. 2º, § 5º, e 66-D). (Redação dada ao artigo pelo Decreto 54.137, de 17-03-2009; DOE 18-03-2009; Efeitos para os fatos geradores ocorridos desde 1º de janeiro de 2009)
 
§ 1º – Nas hipóteses previstas nos incisos VI e XIV do artigo 2º, o valor do imposto a ser recolhido a título de sujeição passiva por substituição será a diferença entre os valores resultantes da aplicação, ao valor da operação ou prestação, da alíquota interna praticada neste Estado e da alíquota interestadual.
 
§ 2° – Na hipótese de o sujeito passivo por substituição tributária estar sujeito às normas do Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – “Simples Nacional”:
 
1 – o valor do imposto a ser recolhido a título de sujeição passiva por substituição é a diferença entre o valor do imposto calculado mediante a aplicação da alíquota interna sobre a base de cálculo prevista para a operação ou prestação sujeita à substituição tributária e o valor resultante da aplicação da alíquota interna ou interestadual, conforme o caso, sobre o valor da operação ou prestação própria do remetente; (Redação dada ao item pelo Decreto 54.650, de 06-08-2009; DOE 07-08-2009; efeitos a partir de 01-08-2009)
 
2 – deverá ser elaborado, até o último dia útil da primeira quinzena de cada mês, relatório demonstrativo de apuração do valor a ser recolhido a título de sujeição passiva por substituição, contendo todas as indicações individualizadas das operações e prestações, necessárias à verificação fiscal;
 
3 – o valor do imposto devido na condição de sujeito passivo por substituição tributária deverá ser recolhido por guia de recolhimentos especiais, até o último dia do segundo mês subsequente ao da saída da mercadoria ou da prestação do serviço. (Redação dada ao item pelo Decreto 59.967, de 17-12-2013, DOE 18-12-2013; produzindo efeitos em relação aos fatos geradores que ocorrerem a partir de 01-01-2014)


Antecipação tributária do ICMS
 
A antecipação tributária será calculada sobre a compra de mercadoria (Art. 313-A a 313-Z20 do RICMS/SP) para revenda de fornecedor estabelecido em outra unidade da federação.
 
A aquisição de mercadoria sujeita a sujeita à substituição tributária, porém, em razão da inexistência de acordo entre os Estados signatários da operação, o fornecedor não está obrigado a calcular o ICMS devido a título de substituição tributária para o Estado de São Paulo. Assim, o contribuinte paulista deverá calcular o ICMS devido a título de antecipação tributária, conforme regras estabelecidas no artigo 426-A do RICMS/SP e recolher aos cofres do Estado até o último dia do 2º mês subsequente à entrada da mercadoria em São Paulo.
 
Artigo 426-A – Na entrada no território deste Estado de mercadoria indicada no § 1°, procedente de outra unidade da Federação, o contribuinte paulista que conste como destinatário no documento fiscal relativo à operação deverá efetuar antecipadamente o recolhimento (Lei 6.374/89, art. 2°, § 3°-A): (Redação dada ao artigo pelo Decreto 52.742, de 22-02-2008; DOE 23-02-2008; Efeitos a partir de 01-02-2008)
 
I – do imposto devido pela própria operação de saída da mercadoria;
 
II – em sendo o caso, do imposto devido pelas operações subseqüentes, na condição de sujeito passivo por substituição.
 
§ 1° – O disposto neste artigo aplica-se às mercadorias sujeitas ao regime jurídico da substituição tributária referidas nos artigos 313-A a 313-Z20, exceto se o remetente da mercadoria tiver efetuado a retenção antecipada do imposto, na condição de sujeito passivo por substituição, conforme previsto na legislação. (Redação dada ao parágrafo pelo Decreto 54.338, de 15-05-2009; DOE 16-05-2009; Efeitos a partir de 01-06-2009
 
§ 4° – O imposto calculado nos termos do § 2° será recolhido por meio de guia de recolhimentos especiais, conforme disciplina estabelecida pela Secretaria da Fazenda: (Redação dada ao parágrafo pelo Decreto 59.967, de 17-12-2013, DOE 18-12-2013; produzindo efeitos em relação aos fatos geradores que ocorrerem a partir de 01-01-2014)
 
1 – na entrada da mercadoria no território deste Estado, na hipótese de o contribuinte paulista estar enquadrado no Regime Periódico de Apuração – RPA;
 
2 – até o último dia do segundo mês subsequente ao da entrada da mercadoria no território deste Estado, tratando-se de contribuinte sujeito às normas do “Simples Nacional”, devendo observar o disposto no item 2 do § 4º do artigo 277.
 
 
(Grifo nosso)
Vale ressaltar que o Diferencial de Alíquotas objeto desta matéria é diferente do DIFAL instituído pela Emenda Constitucional 87/2015.
 
O Diferencial de Alíquotas de que trata o inciso XV-A do Art. 115 do RICMS/SP (LC 123/2006, art. 13, §1°, XIII e Decreto Paulista nº 52.858/2008) objeto desta matéria, é calculado sobre a operação de compra de mercadoria de fornecedor estabelecido em outra unidade da federal (qualquer compra). Este DIFAL será devido quando a alíquota interestadual for menor do que a alíquota em São Paulo. Neste caso, o adquirente paulista é o responsável pelo recolhimento do imposto.
 
Enquanto o DIFAL da EC 87/2015, é devido na operação interestadual destinada a pessoa não contribuinte do ICMS e o fornecedor da mercadoria é o responsável pelo recolhimento do imposto. A cobrança deste DIFAL está suspensa desde 18 de fevereiro de 2016 para as empresas optantes pelo Simples Nacional (Decisão do STF – Cláusula nova do Convênio ICMS 93/2015).
 
Matéria: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

ICMS – Nota Fiscal Paulista – novas regras alteram valores e quantidade de prêmios

ICMS – Nota Fiscal Paulista – novas regras alteram valores e quantidade de prêmios
 
O governo paulista, por meio das Resoluções SF 56, 57 e 58 de 2016 (DOE-SP de 21/06), alterou as regras da Nota Fiscal Paulista de que tratam as Resoluções SF 58/2008, 61/2008 e 56/2009.
 
Resolução SF 57/2016, altera a Resolução SF 61/2008:
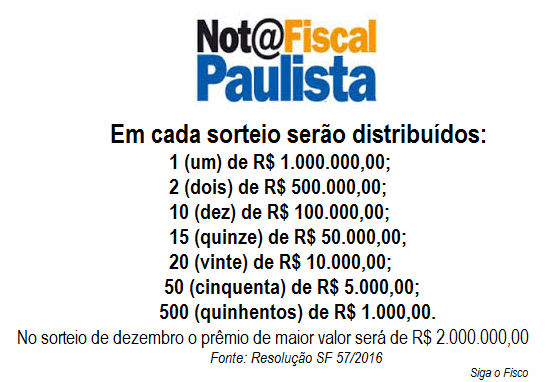
Esta resolução alterou os valores e números de prêmios por sorteio.
 
Na prática o governo reduziu o número de prêmios e aumentou o valor de cada um.
 
Resolução SF 56/2016, altera a Resolução SF 58/2008
Já esta Resolução, limitou ao teto de R$ 10.000,00 por documento fiscal para emissão de bilhetes.
 
Resolução SF 58/2016, altera a Resolução SF 56 de 2009
O valor do crédito de cada aquisição será limitado ao valor correspondente a 10 (dez) UFESPs vigente na data da emissão do documento fiscal, bem como ao percentual de 7,5% do valor da aquisição da mercadoria, bem ou serviço, conforme a seguinte fórmula de cálculo: CA (k, m, f) = 7,5% x VA (k, m, f).
 
VA (k, m, f) corresponde ao valor da aquisição efetuada pelo consumidor “k”, de mercadorias, bens ou serviços, do estabelecimento fornecedor “f”, no mês de referência “m”
NFP - novos valores
Fonte: Sefaz
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma