A corrupção é irmã gêmea da sonegação, diz Receita

A corrupção é irmã gêmea da sonegação, diz Receita
 
O superintendente-adjunto da área de Fiscalização da Receita Federal em São Paulo, Fábio Ejchel, disse nesta quinta-feira, 23, que a Operação Custo Brasil recebeu este nome por ser um exemplo de como a corrupção e a sonegação prejudicam o cidadão.
 
“A corrupção é irmã gêmea da sonegação, são irmãs que sempre andam juntas. Onde a gente vê uma corrupção, pode procurar que por perto tem uma sonegação e vice-versa”, afirmou Ejchel.
“A operação recebeu o nome Custo Brasil porque ela é um exemplo de como a corrupção e a sonegação prejudicam o cidadão e eles fazem com que o custo para as pessoas de todas as suas operações acabe sendo muito mais alto, aumentando tanto para as pessoas físicas quanto para as empresas.”
 
O ex-ministro Paulo Bernardo (Planejamento e Comunicações nos governos Lula e Dilma), marido da senadora Gleisi Hoffmann (PT-PR), foi preso pela Polícia Federal, em Brasília, na Custo Brasil, primeiro desdobramento da Operação Lava Jato em São Paulo.
 
O petista é suspeito de ter recebido propina de R$ 7 milhões sobre um contrato da empresa Consist vinculado ao Ministério do Planejamento, durante sua gestão. Em entrevista coletiva, Fábio Ejchel afirmou que a fraude ocorreu no gerenciamento e controle de créditos consignados para servidores públicos federais.
 
A ação integrada da PF, do Ministério Público Federal e da Receita Federal apura o pagamento de propina, proveniente de contratos de prestação de serviços de informática, na ordem de R$ 100 milhões, entre os anos de 2010 e 2015, a pessoas ligadas a funcionários públicos e agentes públicos ligados a três secretarias do Ministério do Planejamento, Orçamento e Gestão.
 
A Receita atuou para identificar o destino dado aos recursos superfaturados nos contratos de adesão pagos pelas instituições financeiras, enriquecimento ilícito dos envolvidos, comprovação dos esquemas de lavagem de dinheiro e a constatação de sonegação de impostos e contribuições federais.
 
Fonte: EM.com.br
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Resumo da Operação da RFB sobre a Lava Jato e reportagem sobre o uso da ECD

Resumo da Operação da RFB sobre a Lava Jato e reportagem sobre o uso da ECD
 
Pessoal,
 
Eu ainda encontro em palestras, profissionais de TI, de contabilidade, e até empresários, que me questionam o uso do SPED pela RFB, alegando que nunca foram auditados, nunca receberam notificações da RFB, e que não acreditam que a RFB esteja utilizando as informações da ECF.
 
Vejam a matéria de ontem sobre a Lava Jato e a ECD.
 
Lava Jato:
 
Autuações da Receita Federal já atingem R$ 1,42 bilhão
 
Entenda os procedimentos realizados no âmbito da investigação, que já abrange 484 fiscalizações e diligências dentre pessoas físicas e jurídicas no âmbito da Receita Federal. Ao final de 2015, os procedimentos fiscais em desfavor de contribuintes vinculados à Operação Lava Jato já atingiam a cifra de R$ 1,42 bilhão, enfatizando o caráter impessoal e republicano da administração tributária federal, que aplica o rigor da lei a toda e qualquer pessoa.
 
As autuações representam 59 procedimentos fiscais já encerrados. Outras 425 fiscalizações e diligências encontram-se em andamento, e a expectativa é de que mais 100 procedimentos pelo menos sejam iniciados no primeiro semestre de 2016. A estimativa do setor de Fiscalização da Receita Federal é de que aproximadamente R$ 10 bilhões sejam lançados contra pessoas físicas e jurídicas envolvidas no esquema ao final das investigações
 
Operacao_lava_jato
 
Histórico
 
A atuação da Fiscalização da Receita Federal na Operação Lava Jato teve início no primeiro semestre de 2014, organizada à época em dois grupos descentralizados, com foco nos contribuintes dos estados do Rio de Janeiro e São Paulo. Em dezembro de 2014, o Ministério Público Federal forneceu à Receita Federal chaves de acesso a processos judiciais que continham informações sobre pessoas suspeitas de estarem envolvidas em operações de lavagem de dinheiro. Inicialmente, o acesso foi facultado a 70 ações penais e posteriormente ampliado para 120, com expectativa de aumentar.
 
Tendo em vista tratar-se de ações penais com milhares de páginas, envolvendo dezenas de centenas de pessoas físicas e jurídicas, os processos foram enviados para tratamento no Laboratório de Tecnologia Contra a Lavagem de Dinheiro (LAB-LD) para viabilizar a distribuição de trabalho aos auditores-fiscais encarregados de analisar os contribuintes citados, sob o prisma do interesse fiscal. Nesse contexto e com o aumento da abrangência da Operação, foi instituída pela Receita Federal uma equipe especial dividida em cinco núcleos de trabalho, quais sejam:
 
Núcleo Operadores; Núcleo Empreiteiras; Núcleo Diretores e afins; Núcleo Embarcações e afins; e Núcleo Políticos.
 
Esse último analisa políticos com prerrogativa de foro denunciados pela Procuradoria-Geral da República ao Supremo Tribunal Federal e ao Superior Tribunal de Justiça. Atualmente, a Receita Federal conta com 77 auditores-fiscais dedicados exclusivamente aos trabalhos decorrentes da Operação Lava Jato, com esse número podendo aumentar à medida que as investigações prossigam e resultem em outras irregularidades ainda não elencadas nos autos
 
 
Receita Federal participa da Operação Passe Livre
 
Em novembro, a Receita Federal, em parceria com a Polícia Federal, participou da 21ª fase da Operação Lava Jato, batizada de Operação Passe Livre, que investiga o uso de empréstimos de grandes valores em benefício de agentes políticos. Nesta etapa apurou-se o envolvimento de um dos maiores fazendeiros do Mato Grosso do Sul e de membros de sua família, pecuaristas e empresários do ramo de açúcar, álcool e energia, como intermediários para a movimentação desses valores. Foram cumpridos um mandado de prisão preventiva e vários mandados de condução coercitiva e de busca e apreensão expedidos pela 13ª Vara Federal de Curitiba, principalmente nas cidades de Campo Grande/MS, São Paulo/SP e Rio de Janeiro/RJ.
 
Enquanto em fases anteriores da Operação Lava Jato foram constatadas falsas prestações de serviços entre empresas para maquiar a circulação de recursos, nesta fase foram investigadas sucessivas contabilizações de supostos empréstimos com o objetivo de dissimular a real circulação de recursos saídos de instituições financeiras até os beneficiários finais dos valores, em intrincado esquema de interposição fraudulenta e de lavagem de dinheiro. Empréstimos contraídos pelos investigados junto a instituições financeiras jamais eram cobrados, até que ocorriam pagamentos simulados ou mesmo o perdão pelas próprias institui- ções financeiras credoras.
 
A partir desse esquema verificou-se acréscimo patrimonial indevido e não tributado. Em alguns casos, os investigados serviram como interpostas pessoas em repasses de valores a terceiros, supostamente atendendo a interesses de agentes políticos.
 
As ações visam a encontrar, entre outros, elementos que possam relacionar a quitação de empréstimo de R$ 12 milhões concedido em 2004 ao principal investigado e a contratação pela Petrobras em 2009 de empresa de engenharia vinculada à instituição financeira credora, para operação de navio sonda. Desse contrato decorreram expressivos pagamentos e remessas oficiais de valores a empresas offshore, na ordem de milhões de dólares, os quais despertaram a atenção da Receita Federal que, em ação fiscal independente, reuniu elementos de convicção de que tais empresas, de existência apenas formal, seriam de fato controladas pelo mesmo grupo econômico investigado, o que possivelmente também facilitou repasses, no exterior, de vantagens indevidas a outros beneficiários do esquema investigado pela Operação Lava Jato.
 
Há ainda outros fatos em apuração, cujas buscas poderão trazer novos elementos, destacando eventos relacionados a vultosos empréstimos concedidos pelo BNDES a empresas do grupo familiar investigado, uma delas em recuperação judicial.
 
Participaram da operação conjunta cerca de 25 servidores da Receita Federal.
 
Fonte: REVISTA FATO GERADOR – RFB 10ª EDIÇÃO
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Conheça os sete erros mais comuns do empreendedor brasileiro

Conheça os sete erros mais comuns do empreendedor brasileiro
 
Empreender não é para amadores. É preciso lidar com fornecedores, funcionários, clientes e ainda enfrentar desafios imprevisíveis, muito comuns no ambiente de negócios do Brasil. Apesar das adversidades, o brasileiro segue empreendendo, e a instabilidade do país é, justamente, uma das motivadoras da abertura de empresas. Em Santa Catarina, para se ter uma ideia, de janeiro a maio deste ano foram criados 10.747 novos negócios, crescimento de 4,35% segundo a Junta Comercial do Estado (Jucesc).
 
 
Sustentabilidade gera ganho para empresas e sociedade
 
— Já faz alguns anos que a abertura de negócios por necessidade ultrapassou a por oportunidade. É na crise que o empreendedorismo floresce, como mostram pesquisas feitas na Grécia e nos Estados Unidos em 2008 — afirma a coordenadora Regional do Sebrae/SC na Grande Florianópolis, Soraya Tonelli.
Esse ambiente desafiador também faz do brasileiro um empresário criativo. Segundo Roberto Salazar, diretor do curso de Administração da ESPM Sul, Por outro lado, essa atitude de quem dá um jeitinho para resolver tudo pode levar o empreendedor a não prestar atenção a pontos cruciais, como fazer planejamento e reciclagem de conhecimentos.A seguir, você confere alguns dos erros mais comuns do empreendedor brasileiro e dicas para evitá-los.
 
 
1) Misturar CPF com CNPJ
Quando o dono do negócio confunde o próprio dinheiro com o da empresa, provavelmente vai ter problemas. É um fenômeno chamado empresário rico, empresa pobre. Isso porque tal atitude tende a descapitalizar a empresa.
 
— Dinheiro no caixa não é sinal de dinheiro disponível. Toda empresa tem uma estrutura de custos. O empresário não pode chegar no caixa da empresa e retirar o quanto quiser. A falta de capital de giro, por exemplo, é um sintoma desse problema — explica Soraya, do Sebrae/SC.
 
Para evitar essa confusão, o dono do negócio tem de estabelecer o quanto vai separar para si todo mês, no formato de pró-labore, por exemplo, e ser muito rígido quanto a isso.
Mulheres representam somente 24,3% do empreendedorismo tecnológico em Santa Catarina
 
 
2) Não quero ter chefe, vou abrir uma empresa
Abrir uma empresa para se livrar do chefe é um dos maiores mitos entre os brasileiros. Para a coordadora do Sebrae/SC na Grande Florianópolis, o empreendedor vai perceber no cotidiano que ele não tem um, mas vários chefes, a começar por todos os seus clientes.
 
– Ele tem de lidar com vários tipos de pressão: dos clientes, dos fornecedores, dos empregados – afirma Soraya.
 
 
3) Não observar o que acontece ao redor
O que outras empresas estão fazendo? O que estão deixando de fazer? O que os consumidores estão procurando? Todas essas perguntas são fundamentais. Pode-se aprender muito com outros empreendedores, concorrentes ou não, ao trocar experiências sobre ações e ferramentas. É preciso estar constantemente atento às tendências e movimentações do mercado e em diálogo permanente com outros empreendedores.
 
— O empresário de antigamente era mais individualista. Hoje, vivemos em rede: temos coworking, crowdfunding. Não vivemos mais de forma linear — diz Salazar.
 
 
4) Não se planejar e pensar a curto prazo
– A empresa não tem que dar certo só no primeiro ano, mas daqui a dois, cinco anos ou mais. E o empresário tem que pensar nisso – diz Rogério Nunes, professor da UFSC e especialista em estratégia organizacional e empreendedorismo.
 
Um exemplo é o planejamento dos gastos com funcionários. Segundo Nunes, além de garantir o salário mensal, é preciso pensar no discídio, férias, 13º e até uma eventual licença. Uma empresa pode passar por sérias dificuldades e até entrar em falência por uma questão trabalhista, afirma o professor.Dentro da visão de longo prazo, o empresário também deve separar algum recurso para investimento. O dinheiro próprio acaba sendo sempre mais barato que um empréstimo, prática mais comum no Brasil.
 
Empreendedores usam a criatividade para superar a crise em Blumenau
 
 
5) Não procurar preparo formal
Não é que todo o empreendedor precise fazer um MBA. Mas buscar conhecimento, seja por meio de cursos rápidos, workshops ou mesmo pesquisando por conta própria, é uma atitude importante.
 
— É muito comum a pessoa achar que porque trabalhou a vida inteira em determinado setor, vai saber administrar uma empresa nesta mesma área. Mas gerenciar um negócio exige várias competências. Não é porque você sabe fazer roupa que sabe administrar uma malharia — exemplifica Soraya.
O próprio Sebrae oferece cursos gratuitos e a distância para quem quiser aprender mais.
 
 
6) Escolher sócio só por afinidade
Sociedade é quase como um casamento. E como no matrimônio, escolher o par ideal nos negócios exige muito cuidado.
 
— Não dá para escolher só pelo que tem mais dinheiro ou porque é o cara mais legal na balada. É preciso analisar vários aspectos. Também é bom escolher alguém com competências complementares à sua: se sou bom em marketing, talvez seja melhor escolher alguém que seja bom no financeiro, por exemplo — explica Soraya.
Além disso, ter os mesmos valores e a mesma visão de negócio é fundamental, afirma o professor Nunes, da UFSC. Com a escolha feita, é preciso formalizar o papel de cada um. Não apenas dizer quanto cada um tem da empresa, mas deixar muito claras as atribuições de cada sócio. E colocar tudo isso em um contrato para evitar dissabores futuros.
— Quando você começa um empreendimento e ele é mais regrado, até mesmo na hora de romper uma sociedade vai ser menos complexo — diz Salazar, da ESPM Sul.
 
 
7) Acomodar-se
Uma coisa que funciona agora, não necessariamente dará certo em cinco anos. É preciso ficar atento às mudanças pelas quais o mundo e os consumidores passam.
— O mundo sempre mudou, mas hoje muda muito, mas muito mais rápido — diz Soraya.
 
Fonte: Diário do Comércio (Autor: Larissa Linder)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

NF-e – A partir de julho de 2016 novos campos serão validados pelo programa

NF-e – A partir de julho de 2016 novos campos serão validados pelo programa

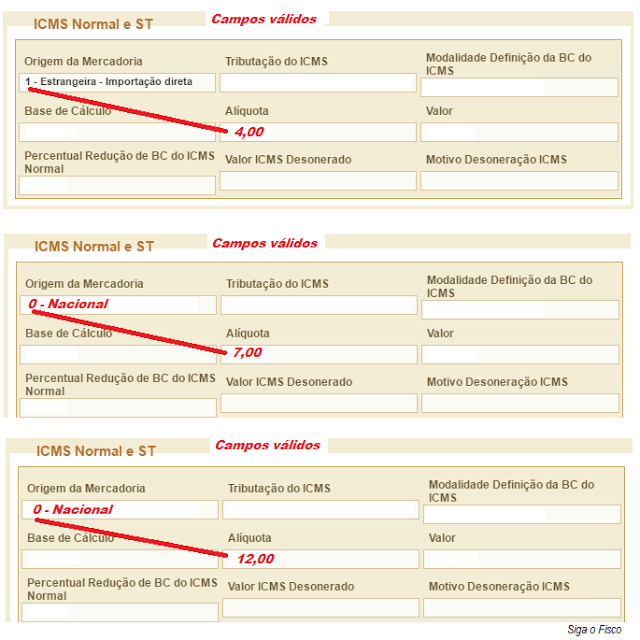
A partir de 1º de julho de 2016 o programa da NF-e vai validar o campo do Código de origem da mercadoria com o campo da alíquota aplicada à operação.

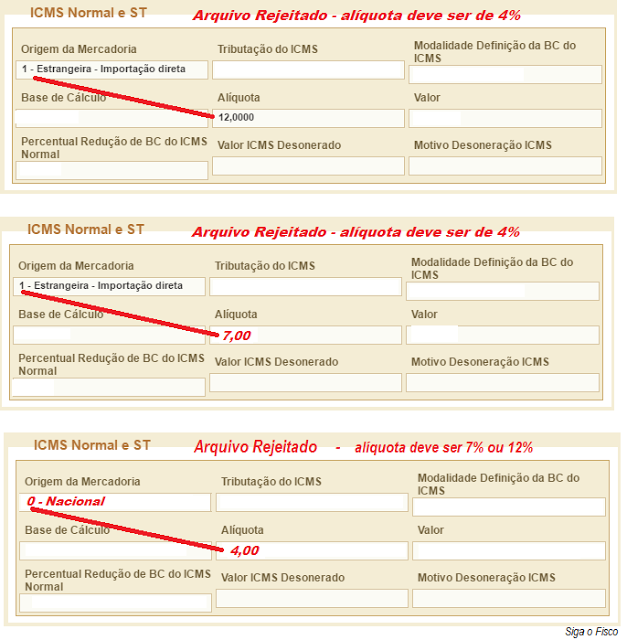
Serão rejeitados os arquivos da NF-e que apresentarem inconsistências entre a alíquota aplicada à operação e o Código de origem da mercadoria.

A seguir alíquotas de ICMS aplicáveis às operações interestaduais e seus respectivos Códigos de origem das mercadorias:

Alteracao NFE Julho01

Operação interestadual – Alíquota de 4%

Alteracao NFE Julho02

Operação interestadual – Alíquota de 7% e 12%

Alteracao NFE Julho03

Com as novas regras de validação, será rejeitado o arquivo da NF-e que tiver alíquota interestadual de ICMS incompatível com o Código de origem da mercadoria.

Estas regras de validação dos arquivos da NF-e constam da NT 2015.003 (Versão 1.80) e serão aplicadas a partir de 1º de julho de 2016.

Alteracao NFE Julho04

A seguir exemplos de arquivos válidos e rejeitados.

Alteracao NFE Julho05

Alteracao NFE Julho06

Quando se tratar de operação interestadual com mercadorias estrangeiras, a alíquota do ICMS será de 4% e se a mercadoria for nacional será de 7% ou 12% (observadas às exceções).

Para evitar rejeição do arquivo da NF-e é necessário analisar e sanear possíveis inconsistências existentes nos parâmetros até 30 de junho.

Fonte: Siga o Fisco
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Empresas gastam 600 horas com obrigações fiscais

Empresas gastam 600 horas com obrigações fiscais
 
Um estudo da Receita Federal contrapõe dados que vêm sendo divulgados pelo Banco Mundial há pelo menos cinco anos. Trata­-se do tempo que empresas brasileiras gastam para calcular e pagar os seus impostos e contribuições. Segundo o Fisco, são, em média, 600 horas por ano (25 dias) ­ um quarto do tempo diagnosticado na outra pesquisa.
 
No estudo do Banco Mundial, o “Doing Business” ­ desenvolvido em parceria com a PricewaterhouseCoopers (PwC) ­ o Brasil aparece nas últimas posições de uma lista de mais de 180 países. De acordo com este levantamento, as empresas brasileiras gastam, em média, 2.600 horas (108 dias).
 
A pesquisa da Receita surgiu do inconformismo à divulgação do Banco Mundial. “Tínhamos certeza que esse resultado não se sustentava”, diz o chefe da Divisão de Escrituração Digital da Receita Federal, Clovis Peres. “Então fomos olhar com precisão qual empresa é essa que o Doing Business está tratando”, completa.
 
Para isso, a Receita firmou parceria com a Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas (Fenacon). Os parâmetros utilizados no levantamento foram, propositalmente, os mesmos do Doing Business. Partindo­-se da questão: quanto tempo demoraria para um profissional de uma empresa de vasos cerâmicos, com 60 funcionários, preencher e entregar todos os formulários necessários.
 
Essa empresa, seguindo os critérios estabelecidos, teria de atuar em um único Estado e não poderia ter demitido ou contratado profissionais no mês. Além disso, deveria ser feita a extração de relógio ponto mecânico. A pesquisa da Receita, assim como o Doing Business, tratou de companhias de São Paulo e do Rio de Janeiro.
 
Cinco escritórios de contabilidade participaram do levantamento ­ o que, segundo a Fenacon, abrange um universo de cerca de 500 empresas nos dois Estados. As médias registradas foram as seguintes: 373,2 horas gastas com ICMS, IPI e contribuições, 116 horas com a contabilidade do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) e 97,2 horas com a folha de pagamento.
 
O diretor de Educação e Cultura da Fenacon, Helio Cezar Donin Junior, afirma que para computar as horas gastas pelas empresas, o Doing Business tem utilizado ao longo dos anos o mesmo estudo ­ que, segundo ele, já estaria defasado. Esse seria o principal motivo para a diferença entre os resultados das duas pesquisas. “Porque a estrutura tributária mudou muito, principalmente por conta das declarações eletrônicas”, diz.
Ele entende que o Brasil vem melhorando, ano a ano. Começou com a nota fiscal eletrônica. Depois, a implantação do Sistema Público de Escrituração Nacional (Sped), que unificou as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal. E, recentemente, o e­Social ­ projeto do governo que pretende unificar o envio de informações pelo empregador em relação aos seus empregados.
 
“A tendência é que essas horas diminuam até estabilizar em um patamar um pouco menor do que apuramos agora”, acredita Helio Cezar Donin.
 
Especialistas chamam a atenção, no entanto, que mesmo o estudo da Receita Federal, que aponta para as 600 horas gastas com o pagamento de impostos, não coloca o Brasil numa situação privilegiada. Se comparado com outros países ­ seguindo o Doing Business ­ ainda há diferenças. Na América Latina, por exemplo, as empresas da Argentina gastam 405 horas e as chilenas 291. E a diferença é maior ainda se comparado a países desenvolvidos, como os Estados Unidos, em que são necessárias 175 horas ao ano.
 
Procurada pelo Valor, a Price informou que não se manifestaria sobre o estudo da Receita Federal. O Banco Mundial foi procurado, mas não retornou até o fechamento da edição.
 
Fonte: Valor Econômico
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Inteligência fiscal X alienação empresarial

Inteligência fiscal X alienação empresarial
 
Muito se tem ouvido falar sobre a Operação Lava Jato e seus desdobramentos. Além das descobertas e denúncias por ela desencadeadas, outro aspecto vem me chamando a atenção. Vocês já repararam na idade das autoridades que prestam as informações à imprensa?
 
Os delegados e procuradores federais que estampam as manchetes e se colocam à disposição da mídia para explicações sobre as fases da operação são profissionais que beiram os 30 anos de idade. O próprio juiz Sérgio Moro é bastante novo, se comparado aos juízes federais que vez ou outra se apresentam publicamente.
 
E não são somente estes especialistas (juízes e procuradores) os envolvidos neste processo. Há ainda os policiais, peritos, técnicos, enfim, uma infinidade de profissionais capacitados e que estão dando nova roupagem à tratativa fiscal no Brasil.
 
Notem que as operações fiscais descobertas na Lava Jato gozam de total idoneidade tributária. Notas foram devidamente emitidas, bem como os tributos pagos e declarados. Claro que existe também aquela parcela da sonegação que é inevitável quando nos deparamos com uma investigação dessa monta. Mas os trâmites fiscais foram cumpridos.
 
As empreiteiras e suas prestadoras “contabilizaram” corretamente as operações. O que está em jogo vai muito além da mera tratativa fiscal. Os crimes elencados não têm o condão fiscal. Pelo contrário. Através das informações e contabilidades, estão identificando e apurando os desvios e propinas. Tudo devidamente declarado.
 
Estamos, isso sim, acompanhando a nova era da inteligência fiscal. A manutenção de recursos em paraísos fiscais não é mais sinônimo de segurança e impunidade aos seus donos. Sistemas de informação aliados à capacitação profissional do corpo investigativo têm causado verdadeiro estrago às estruturas corruptas. Estruturas que se julgavam tão impunes pelas manobras jurídicas, contábeis e fiscais, que alcançaram vultos inimagináveis dentro do que conhecemos como contribuintes.
Essa estratégia de sucesso vem sendo replicada nas demais esferas de governo. Cada vez mais rápido as informações são processadas e cruzadas, trazendo as divergências à tona de formas muito mais evidentes e fáceis de detectar.
 
Ao empresário que teima em tratar seu negócio como se ainda estivesse naquele tempo de quando foi fundado pelo seu pai ou avô, corre um sério risco. A inteligência fiscal é uma realidade e se aproxima cada vez mais dos médios e pequenos negócios.
Não adianta tratá-la como um mero rumor. Ao invés disso, devemos respeitá-la e entendê-la, mas não para nos esquivarmos ou burlarmos o processo. Devemos aprender a utilizar inteligência fiscal a nosso favor, tratando a informação com o respeito que ela nos obriga. Quem não respeita seu negócio, não será respeitado por ele.
 
Entender que a empresa representa uma abstração de uma “pessoa” é fundamental para o início deste processo. Utilizar inteligência fiscal a favor do negócio e tratá-la de forma limpa, evitando incoerências e desencontros de dados, é simplesmente o começo de um longo, profundo e constante processo. Essa é a nova proposta. Portanto, seja inteligente. Cresça.
 
(*) Frederico Aziz é contador, advogado tributarista e diretor-executivo da NTW Pampulha.
 
Fonte: O Autor (Autor: Frederico Aziz)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Desonerações estão na mira do governo

Desonerações estão na mira do governo
 
Especialistas em contas públicas dizem que o governo precisa passar um pente-fino nos incentivos tributários concedidos para ver quais realmente têm efeitos positivos na economia
A equipe econômica do governo Temer busca maneiras de reduzir o déficit primário (rombo nas contas públicas) de R$ 170 bilhões. Um dos caminhos apontados, ainda que sem mais detalhes, foi a revisão de desonerações concedidas para o setor privado. Pelas contas do próprio governo, ao conceder esses benefícios fiscais, o Tesouro Nacional deixará de arrecadar R$ 295,9 bilhões este ano.
 
Aqui entram isenções de Imposto de Renda (IR), regimes tributários especiais, desonerações na folha de pagamento, redução de impostos para alguns segmentos, programas de desenvolvimento regionais, entre outros benefícios, que estão inseridos na legislação vigente.
 
Caso da Zona Franca de Manaus, cujos incentivos fiscais para as empresas lá instaladas são constitucionalmente válidos até o ano de 2073. O governo deve deixar de arrecadar quase R$ 30 bilhões somente neste ano de 2016 para manter os incentivos da Zona Franca e de outras áreas aduaneiras que possuem regimes especiais similares.
 
Para o economista Bernard Appy, ex-secretário de Política Econômica do Ministério da Fazenda, é fundamental a revisão de programas que, na sua origem, poderiam ter finalidades econômicas que os justificassem, mas que perderam esse pretexto com o passar do tempo.
 
“De toda a renúncia tributária da Zona Franca de Manaus, mais de 50% deve virar custo logístico”, diz Appy. “Ou seja, com um volume de recurso muito menor seria possível implementar programas de desenvolvimento regionais bem mais eficientes”, comenta o economista.
 
Evidentemente não se trata de acabar com os benefícios tributários da noite para o dia, afinal, amarrados a eles estão milhares de empregos e a saúde de alguns setores da economia. “Mas a relação custo-benefício precisa ser considerada. A função básica do governo é manter apenas as políticas públicas mais eficientes”, diz Appy.
 
As desonerações sobre a folha também deveriam ser revistas segundo Amir Khair, especialista em finanças públicas. Sua principal crítica recai sobre as mudanças na contribuição previdenciária patronal realizadas pelo governo há quatro anos.
 
A contribuição, que equivalia a 20% de imposto sobre a folha de pagamento, foi substituída por uma alíquota sobre a receita bruta da empresa.
 
Originalmente essa alíquota era de 1% a 2% – dependendo da atividade -, sobre a receita bruta. Recentemente esses percentuais foram elevados para entre 2% e 4,5%, justamente por causa das perdas de arrecadação do governo. Mas Khair diz que a elevação não compensa os repasses para o INSS.
 
“A contribuição previdenciária patronal é a principal receita do INSS. Quando o governo mudou as regras, previu que o Tesouro compensaria eventuais perdas para a Previdência. Mas não existem dados precisos para mensurar o tamanho do benefício que deixou de ser pago ao INSS. É provável que o Tesouro não compense tudo”, diz Khair.
 
Segundo ele, para evitar maiores prejuízos à Previdência, seria necessário que a regra dos 20% sobre a folha de pagamento voltasse a ser obrigatória. Cálculos do governo mostram que quase R$ 26 bilhões deixarão de ser arrecadados este ano por causa das desonerações sobre a folha.
 
O especialista em finanças públicas cita ainda a necessidade de se rever uma série de isenções tributárias previstas na Constituição para alguns segmentos específicos. “Os templos religiosos, ou de qualquer outra natureza, não precisam pagar impostos, sendo que muitos têm uma receita expressiva, possuem até canais de televisão”, diz Khair.
 
De acordo com ele, as ações para ajustar as contas públicas precisam ter frentes diversificadas. “No ano passado, o aumento das despesas responderam por 5% do déficit público, a perda de arrecadação por 13% e os juros por 82%. Fica claro onde está o principal problema”
 
A revisão dos benefícios é, sem dúvida, apenas um dos componentes para reduzir a trajetória do déficit primário. Mas para o tributarista Clóvis Panzarini tem um peso importante, principalmente porque se trata de uma oportunidade de se reverter distorções históricas.
 
“O governo concedeu muitos benefícios de maneira aleatória. Quem chorava mais, recebia mais. Isso, sem que se fizesse uma avaliação dos resultados gerados pelos benefícios”, diz Panzarini, para quem as desonerações não tornaram as empresas do país mais competitivas.
 
Além dos benefícios fiscais – que ficaram conhecidos como bolsa empresário -, o tributarista diz ainda que a nova equipe econômica precisa rever o que chama de bolsa BNDES. “É um absurdo o governo ter captado recursos com base na Selic, a 11% ao ano, e emprestado às empresas a 6%”, diz Panzarini.
 
No que diz respeito à revisão dos benefícios fiscais, é bom que se diga que nada de concreto ainda foi anunciado. Mas é consenso a necessidade de que muitas das desonerações sejam reavaliadas diante do impacto de R$ 295,9 bilhões nas contas do governo neste ano.
 
Fonte: Diário do Comércio
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma
Emissão gratuita de NF-e acaba em janeiro de 2017

Emissão gratuita de NF-e acaba em janeiro de 2017
 
Quem ainda não tem emissor próprio de nota fiscal eletrônica (NF-e), deve começar a se mexer desde já. A partir de janeiro de 2017, a Secretaria da Fazenda do Estado de São Paulo (Sefaz-SP) desativará os aplicativos gratuitos para emissão.
Com isso, todos os contribuintes do ICMS paulista só poderão emitir documentos fiscais se tiverem um software próprio criado por uma desenvolvedora, informa a Sefaz-SP. Isso inclui os que atuam sob o regime do Simples Nacional – ou seja, os micro e pequenos negócios.
 
Desde 2006, quando começou o processo de informatização e transmissão de documentos fiscais pela internet, a Sefaz-SP tem autorizado o download gratuito dos aplicativos de NF-e e de Conhecimento de Transporte Eletrônico (CT-e) em seu portal.
A ideia, a princípio, era massificar o uso do processo. Mas, apesar dos investimentos realizados no sistema, um levantamento recente da Sefaz-SP mostra que 92,2% das NF-es são geradas por emissores próprios. O número sobe para 96,3%, no caso dos CT-es.
 
Se para as pequenas empresas o aplicativo gratuito era uma vantagem por não ter o custo do provedor, agora é necessário começar a se preparar para a mudança o quanto antes, alerta Marcel Solimeo, economista-chefe da Associação Comercial de São Paulo (ACSP).
 
“Já se foi praticamente meio ano, e no fim do ano não dá para pensar nessas coisas, e sim em vender. É hora de procurar alternativas, sejam existentes ou novas, e de escolher o provedor que oferece o melhor custo, pois a mudança já estava prevista”, afirma Solimeo.
 
Márcio Shimomoto, presidente do Sindicato das Empresas de Serviços Contábeis do Estado de São Paulo (Sescon-SP), reforça a importância de não deixar para a última hora, já que todo software exige treinamento e parametrização para funcionar adequadamente.
 
“Isso não se faz em um mês”, afirma. “Se o empreendedor não souber onde procurar alternativas, deve falar o quanto antes com seu contador, que certamente terá ‘na manga’ um parceiro que desenvolva esse tipo de solução para indicar.”
 
A Sefaz-SP também recomenda aos contribuintes paulistas, que já tenham o aplicativo instalado, que façam a migração para soluções próprias antes que as novas regras de validação da NF-e e do CT-e impeçam o seu funcionamento.
 
“Os contribuintes que tentarem realizar o download dos emissores de NF-e e CT-e receberão a informação sobre a descontinuidade do uso dos aplicativos gratuitos (…), já que a partir de 1º de janeiro de 2017 não será mais possível”, disse a secretaria, em comunicado.
 
 
RECOMENDAÇÕES
 
Exceto pelo custo pontual de ter um software próprio, a mudança não será tão traumática: de acordo com Shimomoto, o atual aplicativo de emissão de NF-e é de poucos recursos, quase uma “máquina de escrever eletrônica.”
 
Isso porque o sistema da Sefaz-SP não faz gestão, nem controle de estoques, nem o simples cálculo de impostos, e a própria secretaria não tem condições de dar suporte técnico ao aplicativo – que acabou migrando para os próprios contadores.
 
“Ele praticamente datilografa os dados no software”, diz Shimomoto, lembrando que hoje no mercado há vários softwares de qualidade, que guardam até os dados .xml (terminação referente aos dados das NF-es, que devem ser arquivados eletronicamente por cinco anos, de acordo com a lei), e que podem ser contratados a um custo mínimo mensal que varia entre R$ 50 a R$ 60.
 
Quem tem um sistema próprio também conta com suporte técnico especializado. “Existem até empresas que oferecem a solução para emissão de notas a custo zero, e o empreendedor só paga a mais se quiser que o sistema faça um fluxo de caixa ou um controle de estoque, por exemplo – assim como faz o Google”, lembra o presidente do Sescon-SP.
 
Assim, o empreendedor não pode deixar passar o prazo: recentemente, a Sefaz do Amazonas suspendeu mais de 5,8 mil inscrições estaduais de empresas que deixaram de emitir as NF-es, alegando que isso poderia ocultar esquema de fraude e sonegação de impostos.
 
Segundo Shimomoto, a primeira penalidade de não emitir NF-e é mais de caráter administrativo e interno: num primeiro momento, pode trazer problemas ao fluxo de caixa da empresa, além de levantar questões referentes à defesa do consumidor.
 
Já Adão Lopes, CEO da desenvolvedora Varitus Brasil, lembra que, se isso ocorreu no Amazonas, acontecerá em todos os estados que não se adequarem.
 
“Se (as empresas) não migrarem, ficarão ilegais, passíveis de multa, e podem ser pegas como sonegadoras nas declarações de impostos anuais”, diz o executivo, que estima que mais de 100 mil empresas ainda têm de adotar o sistema próprio de emissão da NF-e.
 
Fonte: Diário do Comércio (Autor: Karina Lignelli)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

As principais vantagens de consultar notas fiscais eletrônicas todos os dias

As principais vantagens de consultar notas fiscais eletrônicas todos os dias
 
A Nota Fiscal é um documento obrigatório que oficializa e descreve transações de compra, venda e prestação de serviços, e devem ser emitidas por todas as empresas.
 
Além disso, também é obrigação das empresas armazenarem toda NF que emite e recebe, bem como escriturá-las no sistema SPED, incidindo multas e penalidades fiscais quando não cumpridas.
 
Entretanto, mais do que uma obrigação, as NFes podem ajudar muito na gestão do negócio, sobretudo quando há um controle e suas informações são utilizadas nas estratégias e tomadas de decisões. Analisá-las com frequência aumenta a eficiência das operações da empresa, que ganha mais recursos com a nota fiscal eletrônica, sendo possível, inclusive o acesso mais dinâmico.
 
 
Consulta de Notas Fiscais Eletrônicas direto da Sefaz
 
Com o SPED, a Secretaria da Fazenda passou a disponibilizar formas de conectar-se aos servidores do governo para permitir a emissão das notas e também para consultá-las.
 
Por isso, agora é possível consultar as notas fiscais que foram emitidas para sua empresa, sem depender do fornecedor enviar informações. Existem diversas formas de fazê-lo, como utilizando o programa gratuito da Sefaz ou usando ferramentas especializadas de consulta.
 
Veja cinco vantagens em verificar as notas fiscais eletrônicas diariamente e utilizar suas informações na estratégia da empresa:
 
1- Centralização e controle de processos
A consulta das notas fiscais eletrônicas (NFe) permite centralizar processos de faturamento, mesmo nos casos em que as companhias possuem filiais em outros estados. É possível direcionar os processos para a sede, reduzindo o número de colaboradores no setor e tributos trabalhistas sem que o negócio perca sua eficiência.
 
A partir daí o departamento financeiro poderá se antecipar e planejar pagamentos em datas pré estabelecidas. Os departamentos comercial e de logística podem prever a demanda de produtos e insumos, entre outros processos que podem ser antecipados.
 
 
2 – Proteção contra notas frias
Notas frias são notas que emitidas para uma empresa, sem que a mesma tenha feita a compra de algum produto ou sequer tenha conhecimento da operação. Normalmente as empresas não ficam sabendo dessas notas e posteriormente podem ser questionadas pelo fisco sobre o motivo de não terem escriturado tais notas e pago os devidos impostos, podendo acarretar até me multas.
 
A consulta das NFes diariamente, permite ao gestor saber de tais notas na data em que foram emitida, dessa forma ele pode se proteger por meio da manifestação do destinatário.
 
3 – Proteção contra notas canceladas
O gestor também fica sabendo sobre as notas canceladas e assim consegue avaliar a situação, sem correr o risco de escriturar notas incorretas e pode entrar em contato com o emissor caso acredite que tenha havido algum engano.
 
4 – Antecipação a chegada de produtos
Com a nota visualizada antes da chegada do produto, o setor já sabe o que esperar na entrega. Além disso o gestor também consegue identificar erros antes da saída do produto no fornecedor, evitando burocracia extra na devolução e troca de mercadoria que atrapalha a produtividade da empresa.
 
No momento da entrega, o setor responsável poderá verificar se a mercadoria bate com o descrito na nota e se houver divergências poderá pedir o retorno ou até mesmo negar o recebimento até que sejam realizadas as modificações.
 
5 – Auxilia na logística
Da mesma forma, que a consulta e download da NFe ajuda no recebimento de mercadorias, há benefícios na entrega. O planejamento com a logística ganha força, uma vez que é possível se antecipar na questão das entregas, principalmente no contato prévio com o cliente para que este possa preparar o local de descarga e armazenamento dos produtos.
 
Extra – 6. Inteligência de Negócio
As NFes na verdade contém muito mais informações do que podemos ver na nota impressa (DANFe). Usando as ferramentas certas, você consegue gerar relatórios extremamente poderosos, sem depender de entrada manual de dados, baseados na análise automática dos documentos.
 
Consultas Automáticas Diárias de Notas Fiscais
 
Existem ferramentas para automação de consultas de NFes direto da Sefaz, sem depender de ações manuais, o que acelera ainda mais a gestão de diversas áreas de seu negócio.
 
Fonte: Arquivei
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Acabou a emissão gratuita de NF-e, e agora?

Acabou a emissão gratuita de NF-e, e agora?
 
A Nota Fiscal Eletrônica se tornou parte fundamental do processo de gerência empresarial e fiscalização de impostos no Brasil. O que começou gradual e tinha ares de inovação e diferencial, hoje é a realidade que permeia nossos processos financeiros.
 
Na semana passada, o Sefaz suspendeu a inscrição de mais de 5,8 mil empresas, só no Amazonas, simplesmente pelo fato de elas não emitirem NF-e, alegando que as mesmas podem estar escondendo esquemas de fraude.
 
Essas empresas tiveram um ano e meio para se regularizar, mas não o fizeram. Justamente por isso é tão importante alertar empresários e contadores sobre as novidades envolvendo a emissão de notas fiscais.
 
A Sefaz informou, no mês passado, que irá descontinuar a última versão dos seus emissores gratuitos de NF-e. O aplicativo, em sua versão atual, não terá um sucessor, e conforme forem surgindo alterações legais para emissão, o aplicativo já instalado se tornara obsoleto, pois trabalhará com regras desatualizadas.
A decisão passa a valer a partir de 01 janeiro de 2017, e os empresários que emitem NF-e devem buscar se atualizar com uma ferramenta profissional, dentro dos próximos sete meses. As vantagens são muitas. Enumerei as quatro mais importantes.
 
1. Atualizações automáticas – não precisar se preocupar se suas emissões estão atualizadas com as constantes mudanças de tributação faz toda a diferença na rotina do empresário. O Governo Federal sofre alterações tributárias constantes, e as regras que regem esses impostos muitas vezes mudam. É ilegal informar dados errados a seus clientes e fornecedores. Além disso, a desatualização se torna passível de sonegação, que é crime grave. Sistemas profissionais garantem o serviço atualizado e em dia com as obrigações fiscais, resguardando sua empresa.
 
2. Suporte especializado – teve problema nas emissões? Não se preocupe, um serviço profissional de suporte vai resolver tudo e sua empresa não vai perder dinheiro no processo. Isso poupa tempo e garante o serviço, consequentemente a qualidade que repercute para a sua própria empresa. No caso dos contadores, ainda há o aumento da confiança do cliente em escritório de contabilidade.
 
3. Armazenamento garantido – muitos empresários não sabem, mas toda nota emitida deve ser armazenada por cinco anos, obrigatoriamente, correndo o risco de uma fiscalização que te acuse de irregularidades fiscais. Softwares profissionais já vêm com pacotes de armazenamento que garantem essa segurança, sem contar que isso poupa investimentos próprios em armazenamento interno da empresa, o que te faria gastar mais com infraestrutura.
 
4. Adaptação ao sistema – tudo que é feito às pressas corre um risco maior de erro. Muitas das empresas autuadas pelo Sefaz no Amazonas protelaram, e hoje estão sendo taxadas de ilegais. Migrar o quanto antes te garantirá segurança na tomada de decisão, e tempo de adaptação e implementação, principalmente no caso dos contadores que possuem diversos clientes. Então, não nem pensar em deixar essa mudança para a última hora.
 
O objetivo da NF-e é gerar um melhor controle sobre o recolhimento de impostos, e inclusive de defesa do consumidor, proporcionando um controle claro das transações comerciais realizadas. A alteração vem baseada em um levantamento realizado pela Sefaz, que aponta que o total de NF-es geradas por empresas que optaram por emissores próprios somam 92,2%.
 
A partir de 01 de janeiro não será mais possível fazer o download dos emissores. A própria Sefaz recomenda que os usuários que já tenham o aplicativo instalado, façam a migração para soluções próprias antes que a introdução de novas regras de validação da NF-e impeçam o seu correto funcionamento. Vale a pena se preocupar agora e evitar dores de cabeça mais tarde.
 
Fonte: Administradores (Autor: Adão Lopes)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma