Desoneração da folha e Lei da Informática estão na mira da Receita Federal

Desoneração da folha e Lei da Informática estão na mira da Receita Federal

Cerca de 300 incentivos fiscais em vigor hoje estão na mira da Receita Federal como parte de um estudo que servirá como base para o primeiro pacote tributário do presidente Michel Temer. Um deles é a desoneração da folha de pagamento, que adotada em 2011, foi alterada no ano passado. Com a mudança, empresas que recolhiam 2% do faturamento para a contribuição da previdência de seus funcionários passaram a pagar 4,5% da receita.

Caso medidas nos incentivos fiscais sejam canceladas ou modificadas, podem gerar cerca de R$ 15 bilhões para os cofres públicos a partir de 2017, segundo estimativas iniciais. As informações são do jornal Folha de S. Paulo.

De acordo com a publicação, o Ministério da Fazenda pretende criar uma força-tarefa com os diversos ministérios para calcular a efetividade da desoneração e de outros programas.

Entre outros temas que serão alvo de investigação estão a Lei de Informática e os descontos de IPI para fabricantes de eletrodomésticos e eletroeletrônicos. Também estão na mesa discussões sobre PIS e Cofins.

Ainda não há uma decisão clara sobre a revisão dos incentivos. Segundo um assessor presidencial ouvido pela Folha de S. Paulo, o ideal é que todo e qualquer tipo de incentivo seja distribuído para todos os setores da sociedade. A reportagem, no entanto, alerta que as exceções estão nas áreas estratégicas para o País, como inovação.

Fonte: It Forum 365
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Vem aí a geração Z. Sua empresa está preparada?

Vem aí a geração Z. Sua empresa está preparada?
 
Eles cresceram com celular nas mãos e fones nos ouvidos, e agora já estão se preparando para entrar no mundo corporativo.
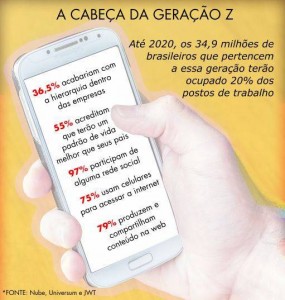
De acordo com estimativas, a geração Z, que compreende os nascidos entre 1994 e 2010, deverão representar 20% da força de trabalho mundial até 2020.
Ansiosos e dinâmicos, esses jovens, de acordo com pesquisas, entendem que o trabalho é apenas uma parte, e não a principal razão de vida deles.
Diálogo com o chefe, liberdade para resolver emergências pessoais, e ambiente agradável são algumas das aspirações que aparecem em levantamentos sobre o que esse público espera do primeiro emprego.
Uma delas, conduzida pela consultoria Universum, reúne a opinião de cerca de 50 mil formandos do ensino médio em diferentes países -inclusive o Brasil -sobre suas futuras carreiras, a validade do ensino superior e sua vida pessoal.
Menos otimista que as gerações anteriores sobre o seu padrão de vida, a pesquisa mostra que apenas 55% dos entrevistados acreditam que irão superar seus pais nesse aspecto –comparados a 71% da Geração Y (nascidos entre 1980 e 1990).
Outro dado revela também que 62% dos jovens da geração Z estão abertos à ideia de começar a trabalhar logo após concluir o ensino médio ou abrir a sua própria empresa, em vez de buscar um diploma universitário.
Tudo pelo bem-estar na vida pessoal e na profissional. Danilca Galdini, sócia-diretora da Nextview People, explica que para esses jovens, trabalhar é, acima de tudo, ocupar um lugar no mundo: “Eles buscam uma oportunidade para contribuir com um propósito maior”.
internas_geracaoz
A chegada dessa nova geração ao mundo corporativo causa alguns impactos. Isso porque, segundo Danilca, se tratar de um contingente muito envolvido com causas sociais. Gente que gosta da ideia de fazer do hobby um trabalho, e que, acima de tudo, está disposta a questionar hierarquias dentro das empresas.
Conectados com o mundo digital, os jovens que nasceram em meados nos anos 1990 chegam ao mercado de trabalho esperando encontrar um ambiente semelhante ao seu universo -veloz, interativo e integrado.
Essa não é, porém, a realidade que os recém-chegados ao mercado encontram. Por isso, entender essa turma está entre as principais missões das empresas, diz Danilca.
“Percebemos que as organizações estão atentas, mas não estão prontas para isso”, afirma ela. “As empresas vão ter que repensar seus valores para oferecer um propósito. É isso o que eles”.
Trata-se, portanto, na avaliação de Danilca, de um desafio para as empresas, principalmente no que se refere à gestão, motivação e retenção de talentos.
É preciso lembrar que a insatisfação com os atuais sistemas de gestão nas empresas não é uma exclusividade desse público, de acordo com um levantamento do Nube (Núcleo Brasileiro de Estágios) realizado com 10.258 jovens de todo o país, de 15 a 26 anos – mesclando as gerações Y e Z.
Confrontados com a pergunta “se você pudesse mudar algo no mundo corporativo, o que seria?”, 36,5% dos entrevistados revelaram que acabariam com a hierarquia dentro das empresas.
Para Yolanda Brandão, coordenadora de treinamento do Nube, o papel do líder se transformou nas últimas décadas, e passará por mudanças ainda maiores com a chegada da geração Z.
Em sua agenda, deve haver tempo para a equipe, e para compreender quais são suas metas na vida, tanto no aspecto pessoal como no profissional.
Isso possibilitará desenhar estratégias e acompanhar o desenvolvimento dos colaboradores individualmente, de acordo com a especialista.
Como exemplo, Yolanda cita a americana Zappos, uma das estrelas do varejo eletrônico. Em 2014, o CEOTony Hsieh anunciou a eliminação de todos os cargos corporativos e reorganizou a companhia seguindo o conceito de holocracia, que substitui o poder de uma estrutura hierárquica, por um sistema de distribuição da autoridade.
Na prática, o que houve foi uma organização dos 1.500 funcionários em equipes com tarefas a serem realizadas, eliminando as pirâmides definidas por cargos e funções.
Sem títulos de chefia, quem era gerente pode vir a receber ordens hoje, tudo em prol da flexibilidade e da produtividade.
De acordo com a coordenadora da Nube, para que esse modelo, de fato, funcione, é essencial o engajamento e autonomia dos envolvidos, pois todos passam a ser responsáveis pela tomada de decisões. “É preciso foco e organização para não se perder em meio a tamanha liberdade”.
Com 8.653 funcionários de até 22 anos em programas como jovem aprendiz, estágio e trainee, a geração Z já representa 19% do quadro total de empregados do Santander.
A chegada desse novo grupo obrigou a companhia a formular uma nova estrutura de trabalho.
“Como acreditamos na troca de experiências no ambiente de trabalho entre as gerações, optamos pelo mentoring cruzado”, diz Vanessa Lobato, vice-presidente de recursos humanos do Santander.
A metodologia propõe que o jovem exerça mais de uma função na companhia de representantes de outras gerações, como a X, Y e baby boomer, proporcionando uma troca de liderança entre eles.
O modelo trouxe novas reflexões aos processos tradicionais do banco, que, inevitavelmente, terão de ser revistos num futuro próximo. A carga horária, o pacote de benefícios e a remuneração propostos pela empresa são alguns exemplos.
De acordo com Vanessa, benefícios como vale-transporte ou auxílio-combustível não correspondem à realidade dessa geração.
“Eles são adeptos de caronas, bicicletas e corridas. Além disso, não se encaixam em horários de trabalho rígidos”, diz. “Observamos que eles chegaram com novos valores, e têm muito a nos ensinar”.
 
 
Fonte: Fonte: Diário do Comércio (Autor: Mariana Missiaggia)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Tributação dos Lucros – Simples Nacional

Tributação dos Lucros – Simples Nacional
 
Todos os Lucros Distribuídos do Simples São Isentos?
Consideram-se isentos do imposto de renda, na fonte e na declaração de ajuste do beneficiário, os valores efetivamente pagos ou distribuídos ao titular ou sócio da microempresa ou empresa de pequeno optantes pelo Simples Nacional, salvo os que corresponderem a pro labore, aluguéis ou serviços prestados.
 
 
Limite de Isenção
 
A isenção fica limitada ao valor resultante da aplicação dos percentuais de que trata o artigo 15 da Lei 9.249/1995, sobre a receita bruta mensal, no caso de antecipação de fonte, ou da receita bruta total anual, tratando-se de declaração de ajuste, subtraído do valor devido na forma do Simples Nacional no período, relativo ao IRPJ.
Base: artigo 131 da Resolução CGSN 94/2011.
 
 
Empresa Com Escrituração Contábil
 
O limite de isenção não se aplica na hipótese de a pessoa jurídica manter escrituração contábil e evidenciar lucro superior àquele limite.
 
Ou seja, provado através da contabilidade que o lucro apurado é superior ao determinado mediante a regra geral, poderá este lucro ser distribuído com a isenção do imposto de renda.
 
Isto evidencia uma vantagem inequívoca da manutenção da escrita contábil, cabendo aos contabilistas alertarem seus clientes sobre esta vantagem, providenciando o levantamento patrimonial (balanço de abertura) e início da escrituração comercial.
 
 
Distribuição Excedente
 
Convém ressaltar que eventual retirada de lucro excedente aos limites estabelecidos deverá ser submetida à tributação do imposto de renda na fonte, aplicando-se a tabela progressiva sobre o respectivo excedente.
 
 
Fonte: Blog Guia Contábil
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Receita notificará eletronicamente empresas do Simples Nacional com débitos

Receita notificará eletronicamente empresas do Simples Nacional com débitos
 
A Receita Federal do Brasil (RF) notificará as empresas do Simples Nacional com débitos junto ao órgão e à Procuradoria-Geral da Fazenda Nacional (PGFN), eletronicamente, a partir do dia 26 de setembro. Após a notificação, a empresa tem 30 dias para quitar, parcelar ou renegociar suas dívidas. Caso isso não ocorra, será excluída do Simples.
 
A exclusão está prevista em lei e já ocorria. A novidade é que, anteriormente, a Receita enviava a notificação, que são os Atos Declaratórios Executivos (ADE), pelos Correios. Agora, essa notificação será feita pelo Domicílio Tributário Eletrônico (DTE-SN).
Todas as empresas optantes pelo Simples Nacional, exceto os Microempreendedores Individuais, são automaticamente participantes do domicílio, que deve ser acessado pelo Portal do Simples Nacional. Assim como ocorria com os ADEs entregues pelos Correios, o prazo para a empresa regularizar sua situação junto aos órgãos é de 30 dias a partir da ciência. No caso eletrônico, o prazo começará a ser contato a partir do dia útil seguinte ao dia em que a consulta ao DTE-SN foi feita. As notificações ficarão disponíveis por 45 dias no domicílio. Caso a empresa não acesse a notificação nesse prazo, os 30 dias para regularização começarão a ser contados a partir do 46º dia após a notificação ser colocada no portal.
 
Para acessar o DTE-SN, o profissional da contabilidade ou empresário deve acessar o portal e cadastrar até três números de celulares, três emails e uma palavra-chave. Essa palavra-chave garantirá a autenticidade dos emails e SMS que a Receita enviará para o contato registrado.
 
Segundo o conselheiro do Conselho Federal de Contabilidade (CFC) Geraldo Batista Filho, a medida da Receita já estava prevista e apenas antecipa o trabalho dos profissionais da contabilidade. “Todo ano, em dezembro, os profissionais faziam um balanço das empresas que tinham débitos com os entes públicos e procuravam colocá-los em dia, visto que quem não estivesse em dia até 30 de janeiro seria excluído do Simples. Agora, vamos ter que nos adequar ao prazo, mas não há nenhuma exigência nova”, disse. Segundo o conselheiro, quem, em geral, pedia a exclusão de empresas do Simples eram as prefeituras e secretarias estaduais de Fazenda. “Esta é a primeira vez que a Receita faz um movimento grande nesse sentido”, afirmou.
 
Embora sem grandes novidades, a medida preocupa por aspectos práticos. “Hoje, quando parcelamos dívidas das empresas com o Simples Nacional, pagamos a primeira parcela, mas a Receita leva um tempo para deferir esse parcelamento e dar baixa nos débitos parcelados, deixando a empresa no cadastro de inadimplentes. A nossa preocupação é que empresas que já estão quitando suas dívidas sejam excluídas e gere um novo trabalho que é o de recorrer da exclusão”, disse o conselheiro.
 
Todas as empresas com débitos serão notificadas no dia 26 de setembro e as notificações ficarão disponíveis até o dia 9 de novembro. O prazo de recurso para as empresas que não visualizarem o ADE até essa data começa a ser contado a partir do dia 10 de novembro. No dia 9 de dezembro todas as empresas que não tiverem regularizado sua situação junto à Receita e à PGFN serão excluídas do Simples Nacional.
 
 
Fonte: Contabilidade na TV
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Receita irá excluir empresas com débitos do Simples Nacional

Receita irá excluir empresas com débitos do Simples Nacional

A Receita Federal do Brasil informou recentemente que, a partir deste mês de setembro, irá notificar as empresas do Simples Nacional que possuem débitos tributários ou previdenciários e, caso esses não sejam pagos, haverá na sequência o procedimento de exclusão por oficio de pessoas jurídicas optantes pelo regime simplificado de tributação.

“É imprescindível que os responsáveis por empresas enquadradas no Simples busquem avaliar se possuem algum valor em aberto e, caso haja, realizem o imediato pagamento ou parcelamento, caso contrário perderá todos os benefícios. Vejo muitos casos de empresas que fizeram pagamentos de forma errada ou mesmo esqueceram de pagar, assim, nem imaginam que possuem um problema, assim essa preocupação deve ser de todos”, alerta o diretor executivo da Confirp Consultoria Contábil, Richard Domingos.

O procedimento de exclusão de oficio de pessoas jurídicas optantes pelo Simples Nacional terá início no dia 26 de setembro de 2016, em todo o Brasil, sendo notificadas as empresas por débitos com exigibilidade não suspensa, previdenciários e não previdenciários com Secretaria da Receita Federal (RFB) e Procuradoria Geral da Fazenda Nacional (PGFN).

A comunicação será feita por Ato Declaratório Executivo (ADE) que será disponibilizado no Domicilio Tributário Eletrônico (DTE-SN), sistema em que todos os optantes pelo Simples Nacional, exceto os MEI, são automaticamente participantes. Os débitos motivadores da exclusão da Pessoa Jurídica estarão relacionados no anexo único do ADE.

Para ter acesso a essas informações se deve acessar o Portal do Simples Nacional ou o Atendimento Virtual (e-CAC) no site da Receita federal do Brasil, mediante certificado digital ou código de acesso. Todavia, o código não é válido para consulta ao atendimento virtual (e-CAC).

Para que se possa resolver as pendências, os especialistas da Confirp recomendam que se faça essa consulta até 45 dias após a disponibilização da comunicação eletrônica, o ideal é o quanto antes. A partir da data da ciência do ADE de exclusão, a pessoa jurídica tem até 30 dias para regularização da totalidade dos débitos à vista, parcelados ou compensados.

Ocorrendo a regularização dos débitos totais em até 30 dias após a comunicação e ciência, o processo de exclusão será automaticamente cancelado. Contudo, se não ocorrer essa regularização dentro desse prazo, o contribuinte fica automaticamente excluído a partir de 2017 do regime simplificado.

Fonte: Portal N10
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Coworking ou home office, qual a melhor opção?

Coworking ou home office, qual a melhor opção?
 
O atual mercado, que exige maior agilidade na tomada de decisões, possibilita novidades nos formatos de trabalhos que no passado eram inimagináveis. Dentre esses, um destaque é a possibilidade de não ter mais uma sede própria para empresa, rompendo as fronteiras físicas para empreender. Hoje existem alternativas como o home office ou o coworking.
 
Mas, até que ponto são interessantes esses modelos de trabalhos e qual é o mais vantajoso? Primeiramente acho importante elucidar o que seria home office e coworking.
 
Home office é a possibilidade de um profissional trabalhar da própria casa, sem se deslocar para o trabalho. Já coworking é um modelo de escritório compartilhado, onde se obtém um espaço profissional, mas com custos bastante reduzidos.
 
Contudo, antes de optar por uma dessas opções é preciso se aprofundar mais nos prós e contras de cada modelo:
 
 
Home office – economia que necessita de disciplina
Quando a pessoa pensa em um home office, a ideia é minimizar ao máximo os custos administrativos que ela possui, tais como aluguel de escritório, gastos com transportes e refeição. Com certeza isso é uma realidade, e outros benefícios como também podem ser somados, como eliminação do tempo de deslocamento aos trabalhos e a possibilidade de ficar mais à vontade para criar.
Porém, muitas vezes as pessoas ao optar por esse caminho esquecem um pequeno detalhe. É necessária muita organização e disciplina para optar pelo home office. A possibilidade de ficar mais relaxada pode fazer a pessoa produzir com melhor qualidade em alguns casos, mas, para outras esse pode resultar em perda de foco profissional. Principalmente, quando o espaço é compartilhado com familiares.
 
Outro ponto que deverá ser levado em conta é que não se elimina todos os custos de um escritório, pois, nessa conta deverão ser considerados gastos com materiais de escritórios, energia, telefone, dentre outros. E o ponto mais complicado nessa opção se torna a necessidade de receber um cliente para uma reunião de negócios, para a qual o espaço da residência deverá estar totalmente adaptado.
 
 
Coworking – pagando pouco pelo lugar adequado
A opção por um coworking trará um custo um pouco maior do que a do home office, contudo, muito menor do que o aluguel de qualquer escritório, existe também a dificuldade de ter que se deslocar para local de trabalho e de que muitas vezes o local não possui a estrutura ideal (principalmente os gratuitos).
 
Em contrapartida, as vantagens são muito grandes, pois, terá um espaço profissional para trabalhar, podendo ter um maior foco. Além disso, poderá optar por um espaço com localização estratégica para os negócios e que também estará apto para receber clientes para reuniões (opte por espaços que disponibilizem essa opção gratuita).
 
Ponto favorável é que pesquisando se poderá encontrar escritórios de coworking que possibilitam todo o suporte de um escritório incluso em um único valor, possibilitando até mesmo recepcionistas e atendentes com atendimento personalizado. Além de ter suporte técnico em caso de problemas técnicos.
 
Existe também o benefício da estrutura que possibilita o crescimento do negócio, pois, se precisar contratar terá só a necessidade de aumentar os espaços locados. Por fim, esses locais são ideais para realização do network, já que dividirá os profissionais com outros profissionais que podem abrir outras opções de negócios.
 
Enfim, não existe uma resposta exata para a questão apresentada, tudo dependerá de qual será a real necessidade do profissional e, principalmente, a capacidade de adequar sua produtividade a esses modelos. Sendo assim necessário grande planejamento.
 
Fonte: Administradores (Autor: Fernando Bottura)
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Propostas de mudança nas leis trabalhistas devem ser feitas só em 2017

Propostas de mudança nas leis trabalhistas devem ser feitas só em 2017
 
O ministro do Trabalho, Ronaldo Nogueira, informou hoje (21) que o governo só deve enviar a proposta de reforma na legislação trabalhista ao Congresso Nacional no segundo semestre do ano que vem. Segundo o ministro, a prioridade no momento “é resolver a questão do maior déficit fiscal da história do país”.
Em sua justificativa, Nogueira argumentou que o governo não quer elaborar o texto de forma apressada, pois, antes de apresentar qualquer sugestão a respeito, pretende debater a matéria com a sociedade, incluindo os trabalhadores e os empresários. “Nem o trabalhador, nem o empregador serão surpreendidos. Todos serão protagonistas.”
O ministro reafirmou que não existe intenção de mexer em direitos adquiridos na Consolidação das Leis do Trabalho (CLT), tais como férias, 13º salário, Fundo de Garantia do Tempo de Serviço (FGTS) e vales-transporte e refeição, nem com o repouso semanal remunerado. ”Nenhum direito do trabalhador sofre ameaça. Os direitos do trabalhador serão aprimorados.”
Nogueira enfatizou que é preciso pensar no Brasil do futuro. Ele ressaltou que, de imediato, há uma preocupação maior, que é a retomada da economia para reduzir o quadro de desempregados, estimado em 12 milhões de pessoas.
Questionado se haverá tempo hábil para encaminhamento da proposta de mudança ainda no governo Temer, o ministro evitou comentar o assunto, dizendo que é preciso tratar uma questão de cada vez. Nogueira deu as declarações logo após abrir o encontro Modernização das Relações do Trabalho, promovido em parceria entre o jornal Estado de S. Paulo e a Confederação Nacional da Indústria (CNI).
Em palestra no evento, Ronaldo Nogueira procurou esclarecer que não passou de um mal-entendido a publicação de informações sobre a possibilidade de a jornada de trabalho ser legalizada em 12 horas por dia. “Jamais defendi o aumento para 12 horas. Isso é um verdadeiro disparate”, afirmou o ministro, enfatizando que a orientação do presidente Michel Temer é para preservar os direitos da classe trabalhadora.
Segundo Nogueira, a proposta que o governo estuda está centrada em três eixos: segurança jurídica; criação de oportunidades de ocupação com renda e consolidação dos direitos.
Também presente ao evento, o presidente do Tribunal Superior do Trabalho (TST), Ives Gandra Martins, também defendeu a necessidade de atualização das leis trabalhistas. Ives Gandra disse que é preciso vencer algumas resistências e preconceitos e que, para isso, “nada melhor do que levantar argumentos e fatos para se chegar a uma convergência”.
 
 
Fonte: Fonte: Revista Dedução
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

É possível fugir da CLT na hora de contratar um funcionário?

É possível fugir da CLT na hora de contratar um funcionário?
 
De acordo com a CLT (Consolidação das Leis do Trabalho), é considerado empregado quem possui:
 
• habitualidade;
• dependência econômica;
• subordinação;
• pessoalidade; e
• continuidade.
 
Portanto, para serem consideradas outras formas de contratação, os serviços prestados não podem ser exercidos de forma rotineira pelos mesmos profissionais, em horário pré-determinado e controlado. (grifo nosso)
 
No entanto, ainda temos os seguintes modelos de contratação que são regidos pela CLT:
 
• Terceirização – o vínculo empregatício é entre a empresa contratada e o empregado desta. No entanto, a empresa contratante responde de forma solidária e subsidiariamente por essa relação, por isso deve-se observar o arquivo e manutenção de diversos documentos.
 
A empresa deve terceirizar as atividades que não estão relacionadas à sua atividade fim. Atualmente não temos uma legislação que especifique a atividade fim, no entanto devemos nos basear na súmula 331 do TST.
 
• Temporários – para a prestação de serviço temporário é obrigatória a celebração de contrato escrito entre a empresa de trabalho temporário e a empresa tomadora de serviço ou cliente, devendo constar:
 
a) O motivo justificador da demanda de trabalho temporário que deve ser aumento de demanda ou substituição de empregado;
 
b) tipo de remuneração, onde esteja discriminado o salário e encargos sociais.
 
Para fugir do tipo de contratação da CLT, podemos contratar os seguintes tipos de prestação de serviços:
 
• Autônomo – é o trabalhador que exerce sua atividade profissional sem vínculo empregatício, ou seja, por conta própria, de forma eventual e sem habitualidade para uma ou mais empresas;
 
• Representante comercial – é o tipo de contrato que exige onerosidade, continuidade. Admite pessoalidade e exclusividade no produto e empresa representados;
 
• Cooperados – é uma forma de união de esforços entre as pessoas para um determinado fim. Os membros da cooperativa não têm subordinação entre si, mas vivem num regime de colaboração;
 
• Prestador de serviços pessoa jurídica – é o tipo de serviço caracterizado pela prestação de serviços pelo próprio sócio, sendo contratado por projeto e o seu trabalho deve ter inicio, meio e fim, para que não seja caracterizado o vínculo empregatício;
 
• Estagiários – é o tipo de serviço caracterizado por estudantes do ensino regular, instituições de educação superior, de educação profissional, ensino médio. A contratação do estagiário é regida pela Lei no. 11.788/2008 e não pela CLT.
 
A formalização das contratações de estagiários é representada pelo Termo de Compromisso de Estágio, celebrado entre o estudante e a parte concedente, com interveniência da instituição de ensino. O estagiário fará jus a 30 dias de férias para cada ano trabalhado, jornada de 6 horas diárias e 30 horas semanais e prazo contratual máximo de 2 anos.
 
Portanto, como podemos notar, não há como contratar um funcionário sem ser regido pelo regime CLT.
 
O que as empresas podem fazer é contratar serviços conforme os modelos de contratação descritos acima e se atentar aos itens que estabelecem o vínculo empregatício de acordo com a CLT, pois a contratação de um empregado sem registro poderá ocasionar muitos transtornos e prejuízos financeiros à empresa.
 
É aconselhável estar sempre próximo a uma empresa de consultoria na área trabalhista e previdenciária visando ajudá-lo com a análise e planejamento das contratações, visando mitigar os riscos relacionados a este processo.
 
Andrea Lo Buio Copola é gerente trabalhista da PP&C Auditores Independentes


Fonte: http://exame.abril.com.br/pme
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Comunicado da Receita Federal – “Exclusão de Ofício de Pessoas Jurídicas do Simples Nacional”

Comunicado da Receita Federal – “Exclusão de Ofício de Pessoas Jurídicas do Simples Nacional”
 
A Receita Federal do Brasil solicitou ao Conselho Federal de Contabilidade, por meio de ofício, ampla divulgação de procedimento nacional a ser iniciado no dia 26 de setembro. O conteúdo do documento, assinado por Jose Humberto Valentino Vieira, auditor-fiscal da Receita Federal do Brasil, coordenador-geral de Atendimento e Educação Fiscal – Substituto, está publicado a seguir:
 
“Vimos comunicar-lhes que, no dia 26 de setembro de 2016, terá início em todo o Brasil, o procedimento de exclusão de ofício de pessoas jurídicas optantes do Simples Nacional motivada, exclusivamente, por débitos com exigibilidade não suspensa, previdenciários e não previdenciários com a Secretaria da Receita Federal do Brasil (RFB) e a Procuradoria-Geral da Fazenda Nacional (PGFN), conforme previsto no art. 17, inciso V, art. 29, inciso I, art. 30, caput, inciso lI, art. 31, inciso IV, e art. 33, caput, todos da Lei Complementar n° 123, de 14 de dezembro de 2006.
2. O Ato Declaratório Executivo (ADE) estará disponibilizado para acesso, unicamente, no Domicílio Tributário Eletrônico (DTE-SN), sistema em que todos os optantes pelo Simples Nacional, exceto os MEl, são automaticamente participantes. Os débitos motivadores de exclusão da pessoa jurídica estarão relacionados no anexo único do ADE.
3. O teor do ADE de exclusão no DTE-SN poderá ser acessado pelo Portal do Simples Nacional ou pelo Atendimento Virtual (e-CAC) no sítio da Receita Federal do Brasil, mediante certificado digital ou código de acesso. Todavia, o código de acesso gerado pelo Portal do Simples Nacional não é válido para acesso ao Atendimento Virtual (e-CAC), e vice-versa.
4. A ciência dada à pessoa jurídica pelo DTE-SN será considerada pessoal para todos os efeitos legais. Para tanto, se a pessoa jurídica efetuar a consulta do ADE de exclusão dentro do prazo de 45 dias contados da data em que este foi disponibilizada no DTE-SN:
a) a ciência se dará no dia em que for efetuada a consulta, se a consulta ocorrer em dia útil;
b) a ciência se dará no primeiro dia útil seguinte ao da consulta, se a consulta ocorrer em dia NÃO útil;
5. Se a pessoa jurídica não efetuar a consulta ao ADE de exclusão dentro do prazo de 45 dias contados da data em que este foi disponibilizada no DTE-SN, a ciência do ADE de exclusão ocorrerá no 45° dia contado da data da disponibilização do ADE de exclusão no DTE-SN (ciência por decurso de prazo).
6. A partir da data de ciência do ADE de exclusão, a pessoa jurídica terá um prazo é de 30 (trinta) dias para a regularização da totalidade dos débitos à vista, parcelados ou compensados. Se a regularização ocorrer dentro desse prazo, a exclusão do Simples Nacional será automaticamente tornada sem efeito. Caso contrário, a pessoa jurídica será excluída do Simples Nacional, com efeitos a partir do dia 01/01 /2017.
7. Cada pessoa jurídica optante pelo Simples Nacional, exceto o MEl, pode cadastrar no DTE-SN até três números de celulares, até três endereços de e-mail e uma única palavra-chave a fim de permitir que a Administração Tributária possa enviar gratuita e automaticamente SMS (“torpedo”) e/ou e-mail à pessoa jurídica toda vez que um documento (inclusive ADE de exclusão) for disponibilizado no DTE-SN . A palavra-chave cadastrada constará do SMS e do e-mail e tem por objetivo garantir a autenticidade da mensagem recebida. Ao receber o SMS e/ou o e-mail, é prudente conferir se a palavra-chave que consta é igual à palavra-chave que foi cadastrada.
8. Para cadastrar os números dos celulares, os endereços de e-mail e a palavra-chave, deve-se acessar o DTE-SN pelo Portal do Simples Nacional na internet – mediante código de acesso (por enquanto não há possibilidade de acessar mediante certificado digital), clicar sobre “Cadastrar Informações Adicionais” e preencher os campos. O campo “celular” deve ser preenchido da seguinte forma: DDD+número do celular, sem espaço.
9. Cuidados que os Contadores e Técnicos em Contabilidade devem ter:
a) É altamente recomendável que os contadores e técnicos em contabilidade criem o hábito de, periodicamente, acessarem o DTE-SN de todos os seus clientes a fim de verificarem a existência de algum documento (inclusive ADE de exclusão) disponibilizado. O não acesso periódico ao DTE-SN de seus clientes pode acarretar o risco de as pessoas jurídicas serem cientificadas de algum documento (inclusive de ADE de exclusão) por decurso do prazo legal de 45 dias e, por consequência, as pessoas jurídicas serem penalizadas (inclusive excluídas do Simples Nacional).
b) Os contadores e técnicos em contabilidade devem providenciar imediatamente o cadastramento dos números de celulares, dos endereços de e-mail e da palavra-chave de todos os seus clientes, a fim de receberem SMS (“torpedos”) e e-mail informando que algum documento (inclusive ADE de exclusão) foi disponibilizado no DTE-SN.
c) Os contadores e técnicos em contabilidade devem orientar os seus clientes que receberem ADE de exclusão a regularizarem a totalidade dos seus débitos dentro do prazo de 30 (trinta) dias contados da data da ciência do ADE no DTE-SN, sob pena da pessoa jurídica ser excluída do Simples Nacional.
10. Por fim, contamos com a colaboração desse Conselho Federal de Contabilidade, para a ampla divulgação dos procedimentos de exclusão de ofício de pessoas jurídicas do Simples Nacional, de modo que a campanha seja exitosa.”
 
 
Fonte: CFC – Conselho Federal de Contabilidade
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma

Justiça bloqueia bens da emissora oficial da Olimpíada e Paraolimpíada

Justiça bloqueia bens da emissora oficial da Olimpíada e Paraolimpíada
 
Justiça do Trabalho do Rio de Janeiro determinou na última sexta-feira o bloqueio dos bens e da conta da OBS (Olympic Broadcasting Service), empresa criada em 2001 pelo Comitê Olímpico Internacional (COI) e responsável pela geração de imagens da Olimpíada e Paraolimpíada para todo o planeta desde então. O valor bloqueado é de R$ 5 milhões e impacta todos os recursos financeiros, caminhões, equipamentos e móveis usados durante os eventos.
 
A decisão, assinada pela juíza Alba Valéria Guedes Fernandes da Silva, da 80ª Vara do Trabalho do Rio de Janeiro, foi tomada ao ficar constatado que a empresa cometeu algumas irregularidades em sua atuação e não estava respeitando a carga de trabalho diária de 10 horas previstas em contrato com os funcionários contratados de forma temporária.
 
O bloqueio se dá após ação pública do Ministério Público do Trabalho (MPT), assinada pela procuradora do trabalho Viviann Brito Mattos.
 
“Os trabalhadores ouvidos revelaram que haviam assinado contratos, mas não sabiam qual a modalidade de contratação, haja vista que não lhes foi permitido que tivessem uma cópia; que não havia controle de jornada; que cada dia laboram em horário diferente, conforme escalas apresentadas na véspera; que o contrato prevê jornadas de 10 horas, mas que estão trabalhando mais de 10 (dez) horas por dia”, diz trecho da ação.
 
A OBS afirmou que contratou no Brasil: 10 empresas como prestadoras de serviço, 1.520 Microempresários individuais – MEI, 62 pessoas jurídicas individuais e 458 trabalhadores autônomos.
 
A empresa tem sede em Madri (ESP), mas para atuar no Brasil durante os Jogos Olímpicos e Paraolímpicos registrou-se na Receita Federal com um endereço no Rio de Janeiro.
 
“A empresa não possui sede no Brasil, e o seu representante legal perante as autoridades brasileiras, Sr. Ralph Edward Rhodes, é nacional do Reino Unido. Além disto, a empresa possui um CNPJ meramente temporário e seu cadastro, segundo Ato da Receita Federal brasileira perdurará até 31/12/2017. Tendo isso em mente, e considerando que com o término dos jogos Paralímpicos, que ocorrerá no dia 17 de setembro, existe a possibilidade da Ré deixar o território nacional, o que torna deveras preocupante uma futura efetividade da prestação jurisdicional, percebe-se que a lide e seus fundamentos dizem respeito, em síntese, à necessidade de tornar indisponíveis os bens da empresa que se encontram no país e impedir que a empresa os retire do Brasil até o julgamento final da lide, visando garantir os créditos trabalhistas”, explica a procuradora na ação para pedir os bloqueios dos bens.
 
A juíza entende a gravidade e justifica o bloqueio “visando assegurar possíveis demandas, pela conduta ilícita da ré, as quais sem a presente medida poderiam se tornar inócuas”.
 
Após a decisão, a OBS entrou com um mandado de segurança para derrubar a decisão que foi parcialmente acatada na noite de sábado pela desembargadora Marcia Leite Nery. Ela alegou que aceitou o pedido para “autorizar a circulação dos bens da impetrante na cidade do Rio de Janeiro, por período que lhe permita concluir os trabalhos de transmissão dos jogos Paralímpicos”.
 
O COI foi procurado pelo UOL Esporte para comentar a decisão judicial. Ainda não se pronunciou.


Fonte: UOL
As matérias aqui apresentadas são retiradas da fonte acima citada, cabendo à ela o crédito pela mesma